離婚では退職金も財産分与の対象|夫の退職金で妻の取り分はいくら?
離婚の際には、財産分与について取り決めを行う必要があります。
財産分与と言えば、現金や預貯金、共有の家具家財などを思い浮かべる方が多いと思いますが、婚姻期間中に積み立てられた退職金も財産分与の対象となることがあります。
退職金の財産分与については、トラブルを回避するためにもその取り扱いについて専門家の意見を仰ぎながら正しく理解し、適切な分割をすることが大切です。
離婚後に経済的に安定するためにも、今回は離婚時の退職金の財産分与について解説していきます。
退職金の財産分与の対象になる!
退職金は、退職後の生活に備えるために毎月の給与から貯めているものだと考えられています。いわば「給与の後払い」といった性質を持つのです。
給与は、夫婦双方の協力により生み出された資産と考えられ、その給与は夫婦共同の生活費などに使用されるため、財産分与の対象となります。よって、退職金もまた給与と同じように財産分与の対象に含まれることになります。
ただし、退職金は退職すれば必ず支給されるものではありません。
もし、退職時に勤務先の経営状況が悪化してしまえば、支給額が減額されるケースや、最悪の場合は支給されないケースも考えられます。また、退職の理由が自己都合である場合には減額されることがあるでしょう。
このような理由があるにも関わらず、退職金を一律に財産分与の対象としてしまうと、離婚する片方にとって著しい不利益になってしまう危険性があります。
そのため、退職金の財産分与の有無やその割合については、ケースバイケースといえます。
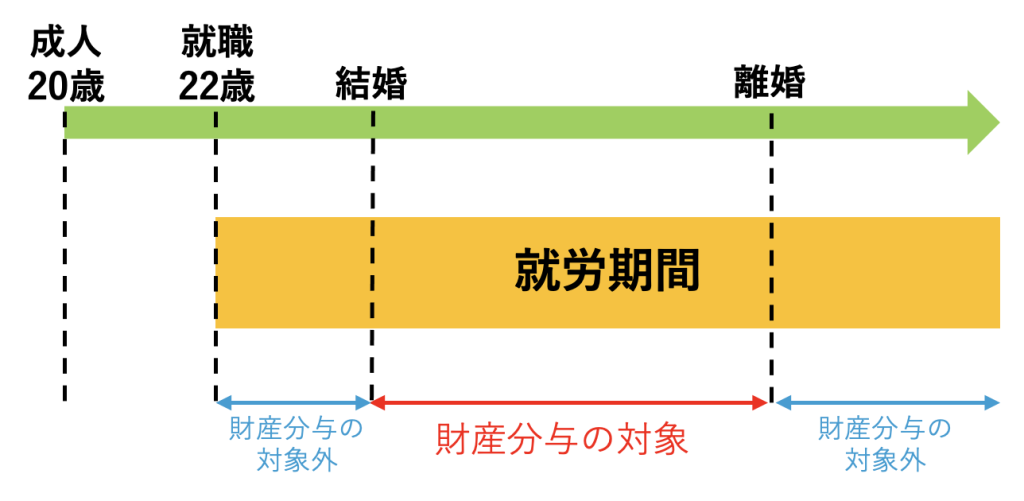
また、一般的に、退職金は婚姻期間中に積み立てられた部分と、婚姻期間外に積み立てられた部分に分けられます。
財産分与の対象となるのは、婚姻期間中に積み立てられた部分のみとなり、結婚前・離婚後(破綻後)の期間に積み立てられた退職金は財産分与の対象外です。
夫の退職金の妻の取り分の考え方
退職金が未確定の場合
退職金が財産分与の対象になるかどうかで判断が難しいのは「退職金がまだ支払われていない場合」です。
これはケースバイケースになることが多いのですが、基本的には「退職までの期間」によって判断が分かれます。
退職金は実際に退職するときに支給額が確定するわけなので、離婚する時点ではまだ未確定です。そのため、「離婚時点にある財産」とはみなされず、財産分与の対象にならないケースも多くあります。
退職金が未確定の時点における離婚では、裁判で決着をつけることも多いです。
ただし、年金が近い将来もらえることが確実視されているならば、財産分与の対象になるケースも実際にあります。
未確定の退職金が財産分与されるケースの計算方法
退職金が未確定でも財産分与の対象になるケースで一般的なのは「近いうちに退職する予定がある」場合や「確実にもらえそうである」といった場合です。そのような場合であれば、過去の裁判例としても財産分与の対象になるケースは多くあります。
(※ここでいう「近いうちに」というのは、人それぞれ事情が異なりますので、一概にはいえません。)
将来的な退職金の財産分与については、基本的には退職までの年数や雇用形態によって判断されます。
しかし、将来ではなく、離婚時点で退職した場合に支給される退職金相当額を算出して、財産分与の対象とする事例もあります。この場合は離婚時点までの退職金相当額を計算したうえで、相手の貢献度を加味して算出されます。
例えば、離婚時点で以下のケースを考えてみます。
- 退職金支給額500万円
- 同居期間5年
- 在職期間10年
この場合、相手の貢献度が50%だとすると、相手の取り分は「500万円×5年÷10×50%=125万円」です。
ただし、必ずしもこの金額を支払わなければいけないというわけでもありません。相手側がこれ以上の金額を請求してくるケースもありますし、逆にまったく請求してこないケースも考えられます。
退職金の取り分で揉めるならば、弁護士に相談をしてみることをお勧めします。
既に退職金が支給されている場合
退職金が財産分与の対象になるケースで最も分かりやすいのは「すでに退職金が支払われている」場合です。
すでに退職金が支払われているときは、まず「実質的な婚姻期間」「勤務先での勤続年数」などをもとに計算します。そのうえで配偶者がどの程度、退職金に対して貢献しているか(寄与期間割合)を考慮して計算するのです。
なお、「実質的な婚姻期間」とは、入籍したときではなく、基本的には同居期間で計算します。
また、このケースでのもう一つの注意点としては「離婚時点で退職金が残っているかどうか」です。
すでに退職金が使い込まれていて離婚時にはお金が残っていないという場合には「財産分与する財産がない」とみなされるので、財産分与の対象とはなりません。あくまでも「離婚時点にある財産」で評価することになるのです。
公務員の退職金は財産分与の対象
過去の裁判例では、基本的に倒産することがなく、かつ解雇される可能性の低い「公務員」においては、退職までの期間が比較的長くても財産分与の対象になることがあります。
実際の裁判例として、地方公務員の離婚において退職までの期間が13年ある場合でも、退職金を財産分与の対処とした事例があるのです。
一方で、一般的に中小企業の会社員は景気に左右されることが多く、公務員と比べると不安定な立場だといえます。
そのため、将来の退職金については不確定要素が強く、数年先までのものしか認めないケースが多いです。
このように、退職金が財産分与の対象となるかどうかは「退職までの年数」だけでなく、職種や雇用形態によっても異なることを覚えておきましょう。
退職金の財産分与については専門家に相談してみよう
このように、退職金が既に支給されている場合は財産分与の対象となります。
しかし、退職金が未支給の場合における判断は難しいと言わざるを得ません。財産分与の対象になるかどうかは、「退職までの期間」「職種や雇用形態」による影響が大きいといえます。
退職金の支給予定が10年以上先であっても、裁判所の判断によっては離婚時点での退職金を算出して財産分与の対象とするケースもあります。
そのため、実際のところはケースバイケースである要素が強く、個人で判断するのは得策ではありません。
「もう少しで退職金を受け取る」というような場合では、妻の取り分のことを考えて「もうしばらく離婚しない」という選択が有効であるケースもあります。
離婚時の退職金の財産分与については、弁護士などの専門家に相談して対策を練るのがよいでしょう。
2級ファイナンシャル・プランニング技能士(国家資格)
東京大学大学院 電子工学専攻修士課程修了