
給料ファクタリングシミュレーター【自己破産を避けるために】
会社から毎月もらえる給料だけでは資金繰りが苦しく、一時しのぎの手段として給料ファクタリング(給与ファクタリング)を利用したことがあるという人もいるでしょう。
実は、給料ファクタリングを行う業者には、闇金などの悪徳な業者も含まれていますので、注意が必要です。
法定外の高額な手数料を設定している業者もあり、十分に注意しなれば自己破産に追い込まれてしまう場合もあります。
給与ファクタリングシミュレーターは、現在利用している給料ファクタリング業者の金利が適法なのか・違法なのか?を簡単に計算・チェックできるツールです。
「買取から支払いまでの日数」「買取額」「手数料」から年利を換算し、法定金利の範囲内であるかを診断できます。
- 全国対応
- 相談実績豊富
- 即日対応
給与ファクタリングの仕組み
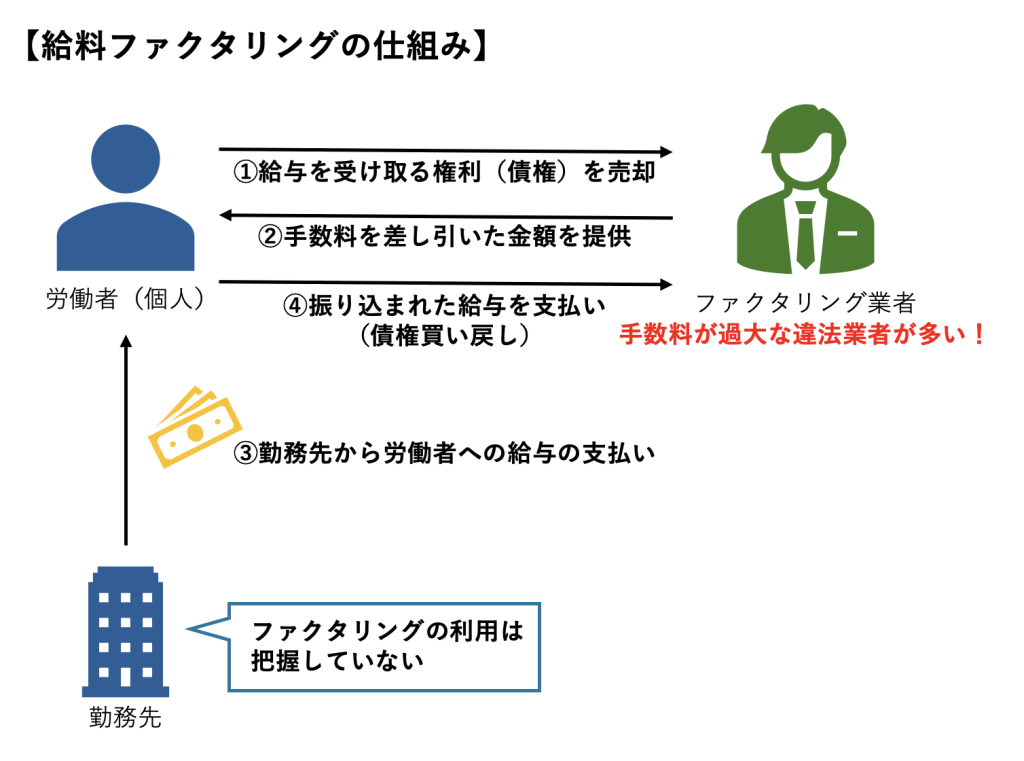
給料ファクタリングとは、簡単に言うと「給料ファクタリング業者に依頼して、会社から将来もらえる給料を代わりに前払いしてもらう」というものです。一時しのぎの手段として利用したことがあるという人もいるでしょう。
給料ファクタリングの典型である「2社間ファクタリング」は、以下の仕組みによって行われます。
- 給料ファクタリング業者と利用者が、以下の内容の給料ファクタリング契約を締結する
(a) 利用者が給料ファクタリング業者に対して、将来の給与債権を譲渡する
(b) 給料ファクタリング業者が利用者に対して、給与の額面から手数料を差し引いた金額を債権譲渡代金として支払う - 利用者が勤務先の会社から給与を受け取る
- 給料ファクタリング契約に基づき、利用者は給料ファクタリング業者に対して、勤務先の会社から受け取った給与の全額を支払う
このように、給料ファクタリングは債権譲渡の体裁をとって行われます。
しかし、実質は「給料ファクタリング業者が利用者に対してお金を貸し、一定期間経過後に利用者が給料ファクタリング業者に対して利子をつけてお金を返す」というものであると見ることもできます。
この点を捉えて、給料ファクタリングは貸金業に該当するとの見解が有力です(※2020年3月5日、金融庁のノーアクションレターへの回答による)。
給料ファクタリングは借金(借入)である
給料ファクタリングが貸金業に該当する場合、以下の点が法律上問題となり得ます。
給料ファクタリングが貸金業に該当するかどうかという点については、主に業者側と法律家などの間で議論が分かれていました。
しかし2020年3月5日、貸金業者を管轄する金融庁が、ノーアクションレターへの回答の中で、給料ファクタリングの貸金業該当性を肯定しました。
また、金融庁見解が発表されてから間もない同月24日、東京地裁が2つの給料ファクタリングの事案について、金融庁とほぼ同じ論理構成を用いて給料ファクタリングの貸金業該当性を肯定しました。
給料ファクタリングが貸金業に該当する場合、以下の点が法律上問題となり得ます。これに違反すると闇金業者ということになります。
- 貸金業者としての登録を受ける必要がある
貸金業法上、貸金業を行うためには貸金業者としての登録を受ける必要があります(貸金業法3条1項)。 - 出資法上の上限金利の規制を受ける
給料ファクタリングが金銭の貸付けと判断される場合には、「出資の受入れ、預り金及び金利等の取締りに関する法律」(通称:出資法)5条2項に規定される上限金利の規制を受けることになります。上限金利は貸付金額により変動し、年15~20%とされています。
参考:ノーアクションレターの質問文
参考:金融庁の回答
給料ファクタリングの手数料による自己破産問題
給料ファクタリングが原因で破産に追い込まれたという事例は、以前からしばしば見受けられます。
その原因は、利用者が債権譲渡代金を給料ファクタリング業者から受け取ってから、会社から受け取った給料を給料ファクタリング業者に渡すまでの期間が非常に短いのに対して、給料ファクタリング業者に支払う手数料が高額なことにあります。
給料ファクタリングは債権譲渡の体裁をとっているため、利用者の側に実質的に超高利で借り入れを行っているのだという自覚がなく、気づかないうちに資金繰りがままならなくなってしまうという場合が多いです。
結果として、自己破産にまで追い込まれてしまうのです。
以前は給料ファクタリングが貸金業に該当するかどうかが曖昧だったため、この問題に対処するのは難しい部分がありました。
しかし、金融庁・裁判所による見解が示された現在では、利用者側が取ることのできる対処法が増えたといえるでしょう。
既に解説したように、給料ファクタリングが金銭の貸付けとみなされる場合、出資法の上限金利(年15~20%)の規制を受けます。
給料ファクタリングの手数料を年率に引き直したときに年15~20%を超える場合は、出資法違反の違法な手数料が設定されていることになります。
例:手数料を「10日で3割」と定めている給与ファクタリング業者から5万円を借りた場合
①50,000円の賃金債権を売却し、10日後の給与支払日に返済する契約をする
②50,000円から手数料3割(15,000円)を差し引いた金額=3,5000円を受け取る
③労働者が勤務先から給料を受け取る
④借りていた50,000円を返済
上記の例では、労働者は給与ファクタリング業者から3,5000円を受け取り、10日後に50,000円を返していることになります。
この場合、年利換算をすると利率は1,095%という莫大な数字になり、法定の年15~20%を大幅にオーバーしています。これは闇金業者がよく利用する「トサン」と同じ利率です。
手数料の計算は、冒頭のシミュレーターで行うことができます。
このような違法な給料ファクタリングを行っている業者を利用することは絶対に避けましょう。
違法業者・闇金からお金を借りてしまったら
もし違法な給料ファクタリング契約に基づいて高額な手数料を支払う義務を負ってしまったために債務(借金)の支払いが追いつかなくなった場合には、どうすれば良いのでしょうか。
まずは、先述の金融庁と裁判所の見解に従って、給料ファクタリング業者に対して利用者の権利を主張することを考えるべきです。
給料ファクタリング業者に対して利用者が行う主張としては、たとえば以下のようなものが考えられます。
- 出資法の上限金利を超過する手数料の返還請求(過払い金返還請求)
- 違法な給料ファクタリング契約の無効を主張(貸金業法42条1項)
- 不法原因給付(民法708条)として債権譲渡代金の返還不要を主張
しかし、何よりも債務の支払いにひとりで悩み続けるのではなく、ぜひお早めに弁護士や司法書士に相談してください。
弁護士・司法書士は、給料ファクタリング業者に対して法令の確固たる裏付けを得た主張を行い、依頼者の被害を回復するよう尽力してくれます。
また、他の債務の負担が重く生活が苦しいという場合には、併せて債務整理についても相談することができます。
弁護士・司法書士は債務整理についても豊富な知識と経験を持っていますので、きっと依頼者の力になってくれるでしょう。
まずは違法な給料ファクタリングの利用を避けることが第一ですが、万が一違法な給料ファクタリングの被害に遭ってしまったら、すぐに専門家にご相談ください。
- 全国対応
- 何度でも相談無料
- 即日解決
よくある質問
給与ファクタリングシミュレーターでは何ができますか?
「買取日・支払日・買取額・手数料」を入力すると、その取引の実質年利を自動で計算できます。算出された年利が法定金利(年15~20%)を超えているかどうかをチェックでき、違法性を簡単に判断できます。
給与ファクタリングは合法なのですか?
現在は「貸金業に該当する」と金融庁・裁判所が見解を示しています。したがって貸金業登録を受けずに行う給与ファクタリングは違法であり、ほとんどの業者は闇金と同様に違法業者といえます。
どんな場合に違法と判断できますか?
シミュレーターで計算した年利が法定上限(年15~20%)を超えていれば違法です。例えば「10日で3割」の手数料を課す場合、年利換算は約1,095%となり、完全に出資法違反=闇金業者と同じ構造です。