リボ払い利息シミュレーション
リボ払い利息シミュレーター リボ払いにより発生する利息(手数料)が計算ができます。 下記の項目をご入力のうえ、「計算…[続きを読む]

クレジットカードの「リボ払い」とは、利用残高について、毎月決められた一定金額のみを支払っていく分割払いの方式です。
例えば、10万円のリボ払いの利用残高がある場合、毎月の返済額を1万円+手数料に設定しているのならば、完済までには10ヶ月かかることになります。
これだけ聞くと便利な返済方法に感じるかもしれませんが、リボ払いは金利・手数料が15%~18%と高く、支払い方式によっては毎月の定額返済額に手数料が組み込まれることもあり、利用残高がなかなか減らない、利用残高を把握しづらいというデメリットがあります。
返済が長期化する最中もリボ払いを繰り返すうちに残高が膨れ上がり、最終的には債務整理をしなければ借金問題を解決できなくなるケースも多いです。
今回は、あなたのリボ払いがどのくらいで完済できるのか、また、支払う手数料の総額がいくらになるのかを計算する方法をご説明します。
リボ払いの計算方法が分かれば、「いつ完済できるのか」「あとどのくらい借金が残っているのか」を把握することができるため、リボ払いの借金地獄の解決を目指すことができます。
目次
リボ払いには、以下のようにいくつかの支払い方式があります。
いずれの方式で契約しているかにより、支払期間や手数料の総額が変わってくるので注意しましょう。
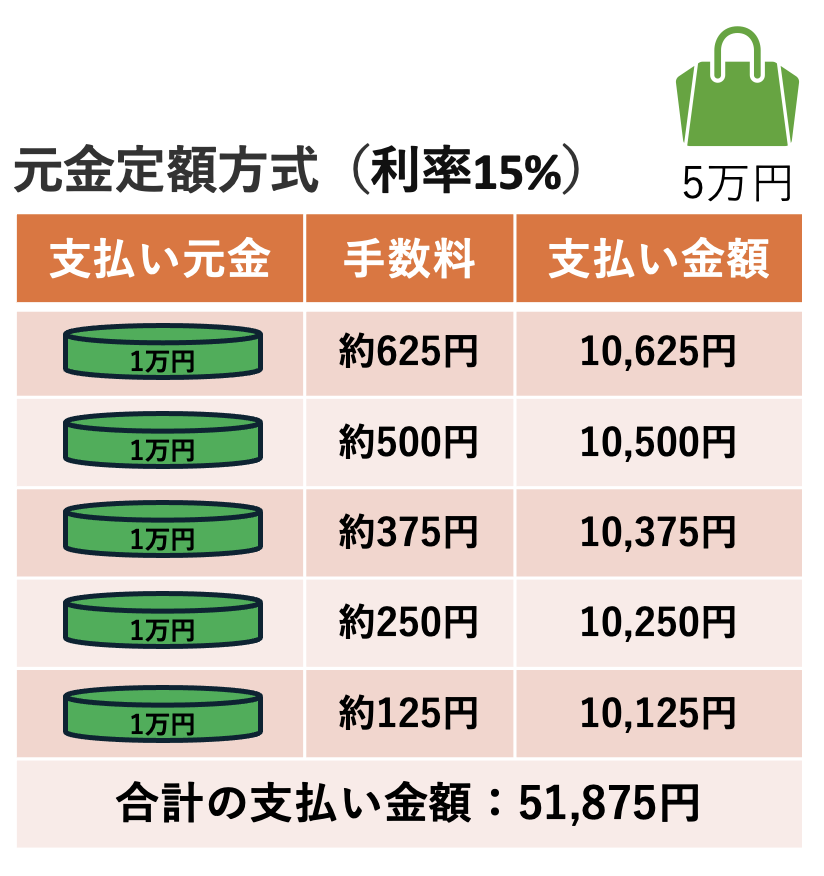
元金定額方式は、冒頭で説明した毎月の返済額が元金+利息となる方式です。
利息は利用残高に対してかかるため毎月の支払額は同じではありませんが、ほぼ一定になり、利息の金額は返済が進むにつれて少なくなっていきます。
例えば、5万円のバッグを毎月1万円ずつ元金定額方式で支払う場合、利率が15%ならば、初月の支払い金額は支払い元金+手数料で約10,625円になります(利用日数などにより変動します)。
その後、一ヶ月ごとに利用残高は減っていきますので、最後の5ヶ月目に支払う手数料は約125円ほどになるでしょう。
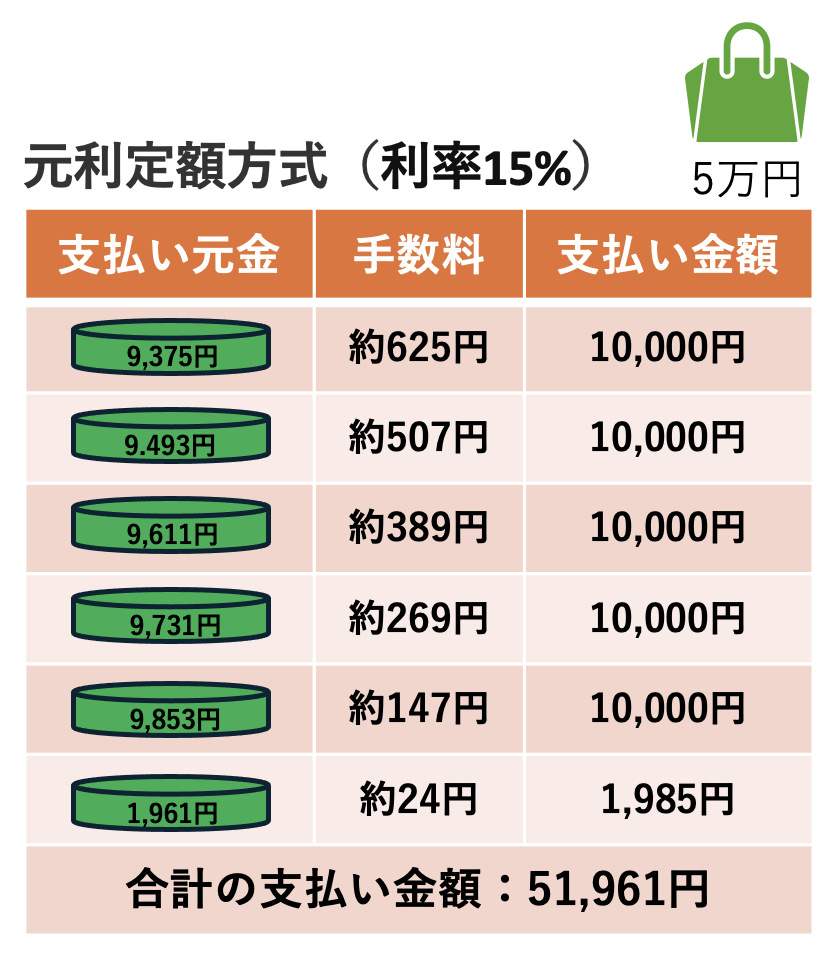
元金+利息の金額を毎月一定として支払う(毎月の返済額が必ず一定となる)返済方法を「元利定額方式」と言います。
元利定額方式では、毎月の設定額の中に手数料が組み込まれるため、更に利用残高が減りにくく返済が長期化します。上記と同様に5万円のバッグを毎月1万円ずつ返済するケースでも、5ヶ月で払い終えるわけではありません。
例えば、5万円のバッグを毎月1万円ずつ元利定額方式で支払う場合、利率が15%とすると、初月の手数料約625円が支払い上限の1万円の中に組み込まれるため、初月に返済したとされる元金は9,375円(10,000円-625円)となります。
このような支払いが、元金が0円になるまで続くことになります。
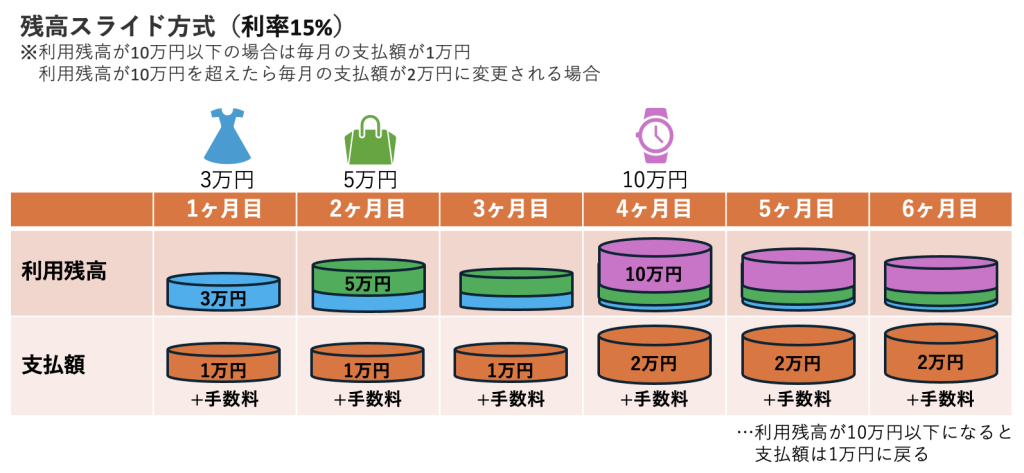
カードローンでよく採用されている方式です。利用残高に応じて毎月の返済額が変化します。
詳細はローン会社により異なりますが、例えば、利用残高が10万円以下の場合は毎月の支払額が1万円となり、ここから更に買い物をして利用残高が10万円を超えたら毎月の支払額が2万円に変更される、というものです(以降も利用残高が増えると支払額が加算されます)。
逆に言えば、毎月2万円支払って返済し、利用残高が10万円を切るまで返済したら、そこからは毎月1万円の支払いに自動的にスライドされます。返済期間が長期化しやすいため、特に注意が必要な支払い方法と言えます。
リボ払いの支払いは原則として一定額になるため、一見して利用残高も支払額も分かりやすいように思えます。
しかし、繰り返しますがリボ払いの手数料は高く、利用残高が高ければ高いほど手数料も高くなりますので、元本がなかなか減らずに利用残高も分かりづらくなります。
例えば、これまでの5万円の例だと実感が湧きませんが、仮にリボ払いを繰り返して残高が50万円・100万円になると、毎月2万円支払った場合の手数料の合計はそれぞれ約8万円、約32万円となります(手数料率 年15%・元金定額方式で、途中で新しく使わない場合の目安)。
| リボ払い利用残高 | 支払い年数 | 手数料の合計 |
|---|---|---|
| 50万円 | 2年1ヶ月 | 約81,282円 |
| 100万円 | 4年2ヶ月 | 約318,870円 |
元利定額方式(毎月2万円の中に手数料が含まれる方式)だと、同じ条件でも完済までの期間と手数料はさらに増えます。
| リボ払い利用残高 | 支払い年数 | 手数料の合計 |
|---|---|---|
| 50万円 | 2年7ヶ月 | 約10万3,000円 |
| 100万円 | 6年7ヶ月 | 約57万9,000円 |
※手数料率 年15%、毎月2万円、手数料は月ごとに残高×15%÷12で計算した目安です。実際の金額はカード会社の計算方法と利用日数で変わります。

毎月の利用明細などをチェックして、「今月はいくら手数料がかかっているのか」「借金の元本はあといくら残っているのか」「残り何ヶ月で完済となるのか」ということを把握していなければ、あっという間に利用限度額まで借金額が膨れ上がってしまう可能性があります。
リボ払いの手数料はご自分でも計算可能ですので、「支払い残高がなかなか減らない…」とお困りの方は、一度ご自身で手数料を計算してみることをお勧めします。
リボ払いの月額手数料は「利用残高×手数料率×30日(利用日数)÷365日」という計算式で算出可能です。
リボ払いの手数料率は、ほとんどの場合15%~18%ですので、上記の計算式では0.15もしくは0.18をかけることになります。
利用日数は、返済日翌日から次回返済日までの日数です。約1ヶ月ですので、上記では30日としています。
上記の式に、20万円のリボ払い残高を手数料15%で返済するケースを当てはめると、初月の支払いの手数料の合計は以下の通りになります。
200,000円×0.15×30÷365=2,465円
すなわち、1ヶ月の支払いを1万円に設定している場合、初月の支払い金額は12,465円
なお、これは元金定額方式の場合です。元利定額方式の場合、手数料の2,465円が上限の1万円に組み込まれますので、初月に支払っている元金は7,535円ということになります。
リボ払いの手数料が毎月いくらになり、手数料の合計額がいくらにいなるのか、完済までどれくらいかかるのかは、以下のツールでシミュレーションも可能です。ぜひお試しください。
利用残高が低額なら手数料についてさほど気にしないという方も多いかと思いますが、リボ払いの怖いところは、毎月の支払額が一定であるがゆえに危機感なくショッピングを続けてしまい、結果として利用残高が膨れ上がり、それにかかる手数料も膨大な金額になってしまうという点です。
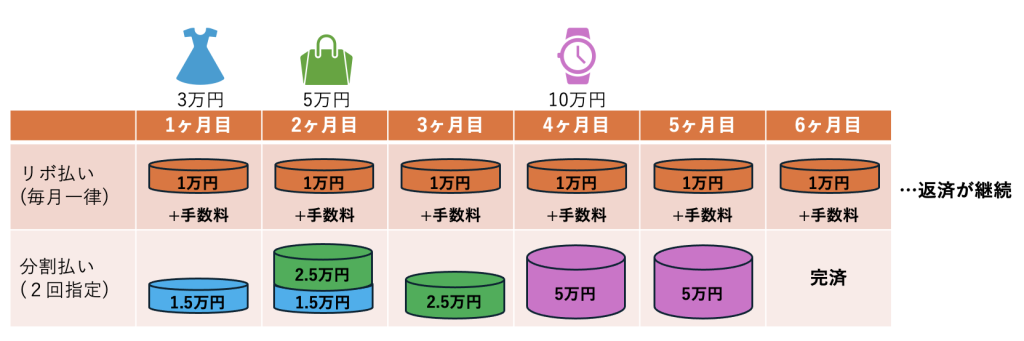
よって、リボ払いは原則として使用せず、手数料を抑えるようにできれば一括払い、難しければ分割の2回払いまでに留めておくようにしましょう。
分割回数が2回以下ならば、原則として手数料はかかりません。リボ払いの残高は今抱えている金額に留め、少しずつリボ払いの利用残高を減らしていくのが上手な返済のコツです。
もし、リボ払いの残高が既に膨大で、完済などとても考えられないという状況ならば、「債務整理」により負債を根本的に解決することができます。
特に、借金がリボ払いだけならば簡易的な手続きである「任意整理」で解決できるかもしれません。
債務額が今以上に大きくなってしまう前に、支払えないと感じたら早めに弁護士・司法書士などの専門家に相談することをお勧めします。
以下のシミュレーションでは、あなたの現在の借金額・年利・毎月の返済額から、任意整理をした場合に借金をいくら減額できるのか・毎月いくら支払えば完済がのぞめるのかを計算します。
今回は、リボ払いの手数料の計算方法を解説しました。
リボ払い手数料の計算自体は簡単ですが、問題はこれらの元金+手数料を長期で支払い続けることが可能かどうか?という点です。
完済までの期間や手数料を把握すると、まさかこんなにも高額な手数料を支払っているのかと驚かれる方も多いことでしょう。
リボ払いは気づかないうちに返済額が膨れ上がり、「なかなか利用残高が減らない」という状況に陥ってしまいがちです。
毎月の支払いにお困りならば、リボ払いの利用を止め、少しずつ利用残高を減らしていきましょう。
もし、リボ払いの返済で生活が苦しいならば、弁護士に相談して債務整理(任意整理)を検討することも有効です。
クレジットカード会社の借金を任意整理をすれば、利息の負担を大幅に減らすことができます。
任意整理以外にも借金の解決方法はありますので、まずは一度弁護士・司法書士事務所の無料相談をご利用ください。
リボ払いの月額手数料は「利用残高×手数料率×30日(利用日数)÷365日」という計算式で算出可能です。
リボ払いの手数料率は、ほとんどの場合15%~18%ですので、上記の計算式では0.15もしくは0.18をかけることになります。
利用日数は、返済日翌日から次回返済日までの日数です。約1ヶ月ですので、上記では30日としています。
20万円のリボ払い残高を手数料15%で返済するケースを当てはめると、初月の支払いの手数料の合計は以下の通りになります。
200,000円×0.15×30÷365=2,465円
すなわち、1ヶ月の支払いを1万円に設定している場合、初月の支払い金額は12,465円
仮にリボ払いを繰り返して残高が100万円になると、毎月2万円支払った場合の手数料の合計は約32万円となります(手数料率 年15%・元金定額方式の目安)。
| リボ払い利用残高 | 支払い年数 | 手数料の合計 |
|---|---|---|
| 100万円 | 4年2ヶ月 | 約318,870円 |
100万円の商品を、利率15%で毎月2万円のリボ払いで支払うとすれば、完済は4年2ヶ月後(50回払い)です。
なぜリボ払いはやばいと言われているのかというと、その理由は以下の通りです。
貴方にとって最適の借金解決方法は何かを検討するためにも、弁護士・司法書士などの専門家に相談して解決策を決めていくのがおすすめです。