強制執行とは?借金滞納で差し押さえられるまでの流れ
借金を返済できず長期で滞納すると、債権者に「強制執行」という措置をとられてしまいます。実際に強制執行されると、給料や…[続きを読む]

銀行口座(預貯金)の差し押さえは通知なしでいきなり行われますので、実際に差し押さえを受ければ誰でも焦ってしまいます。
口座差し押さえ後は残高が0円になってしまうケースもあり、こうなるとその後の生活に多大なる影響が及びます。
口座差し押さえは事前に回避するに越したことはないのですが、実際に銀行口座が差し押さえられてしまった場合には、解除に向けて冷静かつスピーディに対応する必要があります。弁護士・司法書士からアドバイスをもらいつつ、適切な対応を心がけましょう。
この記事は、銀行口座が差し押さえられる理由および口座差し押さえを解除する方法について、わかりやすく解説します。
目次

「差し押さえ」とは、裁判所により行われる「強制執行」の一種です。
貸金業者や銀行、クレジットカードの借金、もしくは税金などを滞納し続けると、債権者に強制執行の措置をとられてしまいます。
実際に強制執行されると、給料や預金などの債務者の財産が差し押さえられ、債権者への弁済に充てられます。
銀行口座を差し押さえられると、通帳に「サシオサエ」と書かれ、債務(借金)の分だけ預金が引き落とされます。
借金額>預金残高の場合は、残高が0円となってしまうでしょう。
引き落とされた預金は別口座(差押口)に移管され、その後、債務者(お金を借りている人)に債権差押命令が届きます。ここで初めて口座差し押さえが通知されるため、債務者としてはいつの間にか預金口座のお金が減っているという事態になるでしょう。
債務者に債権差押命令が送達されてから1週間以上経てば、債権者は銀行から直接お金を取り立てられるため、差押口から借金を回収することになります。
なお、銀行口座の差し押さえについては、差し押さえの時点において銀行口座内にある預金のみが対象となります。
差し押さえ後に入金された金銭については差し押さえの対象外のため、これを差し押さえるためには債権者は再度手続きを行わなければなりません。
しかし、債権者もこれは分かっているため、直近の給料が振り込まれるタイミングを狙って口座を差し押さえられることが多いと考えておくべきです。
銀行口座が通知なしでいきなり差し押さえられるのは、債務の履行(借金の返済義務)を滞納していることが原因です。
代表的なのは、①税金の滞納、②借金の滞納の2つです。それぞれについて見ていきましょう。
家に税金の納付書兼通知書が送られてきていたのに、うっかり納付期限を過ぎてしまった、という経験はないでしょうか。
税金の納付期限を過ぎてしまった場合には、20~50日以内に税務署から督促状が送られてきます。
この督促状が発送された日から10日以内に納付を完了しない場合には、それ以降、滞納処分としての差し押さえが行われることになります(国税通則法40条等)。通帳には「差押えシクチョウソン」と記載されるでしょう。
とはいえ、仮に差し押さえができる状態になったとしても直ちに強制徴収になることは原則としてなく、現実に差し押さえが行われる前に、債務者に対する最後の警告をする意味で、電話や郵便による催告が実務上行われています。
税金滞納の心当たりがある方が銀行口座が差し押さえられた際には、まずは家に税務署からの督促状、催告書、差押予告書が届いていないかどうか確認しましょう。
税金を除く借金の債権者が銀行口座を差し押さえるには、「債務名義」というものを取得しなければなりません。
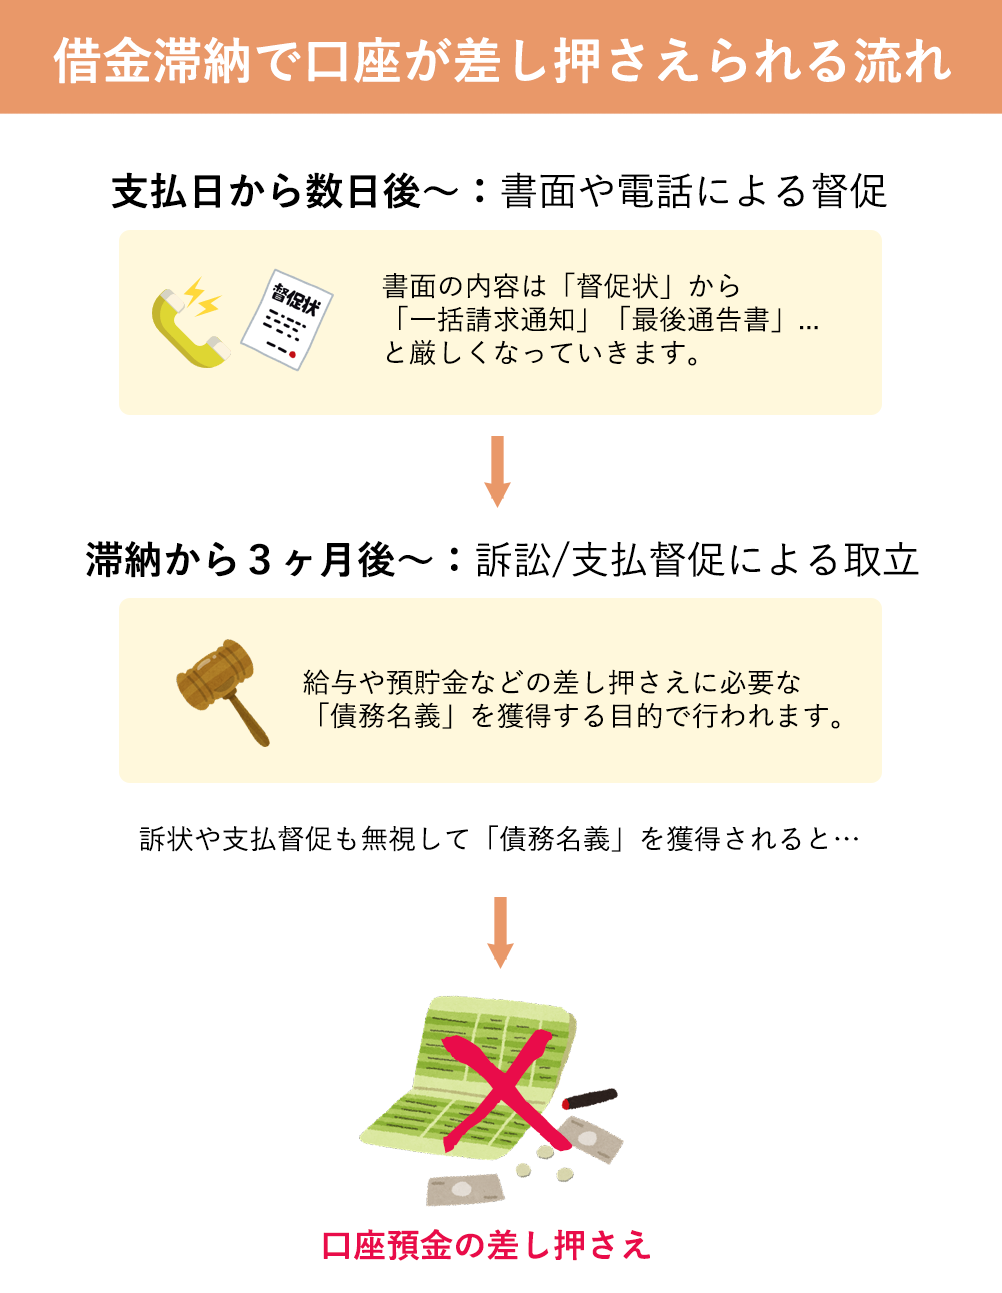
債権者は通常、借金の返済を催促するために、債務者(滞納者)に対してまずは「督促状」「一括請求通知」「最後通告書」などのタイトルで何度か内容証明郵便を送ってきます。
債務者が内容証明郵便を無視していると、債権者は債権の回収を求めて裁判所に訴訟を提起したり、裁判所に申立をして支払督促を送付してもらったりします。
訴訟を提起したならば、債務者に対して、裁判所から訴状が送られてきます。訴状には、債務者に対して裁判に出席するようにという案内が同封されています。
訴状を無視して裁判に出席しないと、債務者欠席のまま裁判が行われ、債権者の主張を全面的に認める確定判決が出されます。これが「債務名義」になります。
「債務名義」である確定判決を得た債権者は、これをもって、銀行口座の差し押さえによる強制執行を申し立てる、ということになります。
支払督促の場合は、裁判所からの支払督促を2週間無視する(異議申し立てをしないでいる)と、債務者に改めて「仮執行宣言付き支払督促」というものが送られます。
仮執行宣言付支払督促が債務者に到着した後であれば、債権者は債務者に対して強制執行をすることが可能になります。
「訴訟」よりも簡易的に強制執行へ漕ぎ着けるので、債権者の多くは債務名義の取得に際して支払督促を採用するでしょう。
以上より、借金の滞納に心上がりがある状態で銀行口座が差し押さえられた際には、家に訴状や支払督促が届いていないかどうかを確認しましょう。
1つの銀行口座に預金を全てまとめている場合、その口座の差し押さえを受け放置していると口座残高が0円になる可能性があり、一気に困窮してしまいます。
以下では、実際に口座が差し押さえられてしまったらどう解除すれば良いのか解説していきます。
口座差し押さえの解除手続きは、差し押さえから1週間以内に行う必要があります。
差し押さえられた口座残高は、差し押さえと同時に口座から引き落とされますが、すぐに債権者の手元に渡されるわけではありません。
実務上、銀行口座が差し押さえられてから1週間は、通帳の表示上は残高がゼロとなっていても、差し押さえられた金額は銀行の差押口にプールされるため、債権者の元に渡る前に解除手続きを行わなければなりません。
よって、銀行口座を差し押さえられた場合には1週間以内に対応する必要があるのです。
1週間が経過して預金が債権者の手に渡ると、もはや取り戻すことはできないと考えましょう。
口座差し押さえをされたら、まずはどの債権者から銀行口座を差し押さえられたのかを把握する必要があります。
とはいえ、通帳や取引履歴を見ても、「サシオサエ」と記載されているのみで、誰が口座を差し押さえたのかはわかりません。
そこで、前に解説したように、税務署からの督促状・催告書や、裁判所からの郵便が届いていないか、郵便物を確認しましょう。特に、差し押さえ後に届く債権差押命令には「どの債権者が」「いくら」差し押さえたのかが載っています。
もし、住民票の住所と別の場所に住んでいたり、借金をした際に現住所とは別の住所(実家など)を登録していたりする場合には、心当たりのある住所にも郵便物が届いていないか当たってみましょう。
あるいは、裁判所に問い合わせることでも差し押さえの相手を特定することができます。
銀行口座の差し押さえは、税金・借金の滞納という事実を税務署や裁判所が確認した上でなされています。そのため、不服申し立ては正当な理由がなければ認められません。
税金の滞納を原因とする差し押さえであれば、「国税に関する法律に基づく処分に対する不服申立て」(国税通則法75条1項)によることになります。
税務署に計算間違いがあるなど、明らかに課税処分が不当な場合には、不服申し立てが認められますが、例外的と言えるでしょう。
一方、銀行口座のお金が生活するための唯一のお金で、差し押さえられると生活に困ってしまうなどの事情がある場合には、不服申立てが認められるケースもあります。
借金の滞納を原因とする差し押さえであれば、「執行抗告」(民事執行法145条5項)によることになります。
たとえば、1週間の間に債権者と交渉して、債権者が強制執行を猶予する意思を示してくれれば、その旨を記載した書面を添付して裁判所に執行抗告を申し立てることにより、差し押さえの停止が認められる可能性があります。
とはいえ、こうした不服申立てを行うための十分な時間がないことも多く、また不服申立てが認められないケースの方が多いことは理解しておく必要があります。
預貯金が差し押さえられたことにより大きく生活が圧迫されるという場合には、裁判所に対して「差押禁止債権の範囲の変更」(民事執行法153条1項)を申し立てましょう。
申立てを受けた裁判所は、債務者・債権者それぞれの生活状況その他の事情を考慮して、差押命令の全部または一部を取り消すことができます。
差し押さえの影響で債務者が生活できないほど苦しくなっている場合には、申立てが受け入れられ、差し押さえが一部解除される可能性が高いです。
しかし、差押禁止債権の範囲の変更の申立てが受け入れられたとしても、差し押さえ金額が少なくなるだけで、借金問題の根本的な解決になっていません。
差押禁止債権の範囲の変更は緊急の対応策と考え、この後に説明する弁護士・司法書士への相談を検討することをお勧めします。
最も望ましいのは、滞納している借金(残債務)を一括返済で完済してしまうことです。
完済してもらったならば債権者としては口座預金から借金を回収する必要がなくなるので、当然ながら口座差し押さえは解除されます。
しかし、債務者の資力に問題があって完済できないからこそ、口座差し押さえの状態に陥ってしまっていることがほとんどでしょう。
そのため、現実的には滞納している借金や料金などを完済することは難しいといえます。
もし、家族や親族に当てがあるのならば、完済のための援助のお願いをしてみることも一案でしょう。
銀行口座が実際に差し押さえられた場合には、早めに弁護士・司法書士に相談することが一番です。
繰り返しますが、実務上、銀行口座が差し押さえられてから1週間は、通帳の表示上は残高がゼロとなっていても差し押さえられた金額は銀行が保管する運用がされています。
その間に弁護士・司法書士を代理人として債権者と交渉したり、裁判所に対する不服申し立ての手続を取ったり、債務整理をしたりすることにより、差し押さえを解除することができる可能性があります。
特に借金による滞納のケースでは、これ以上の滞納や差し押さえを避けるために、弁護士が債権者と任意整理の交渉を開始したり、自己破産・個人再生による借金の負担軽減を検討したりするなど、様々な解決策を提案してくれるでしょう。
個人再生あるいは自己破産は裁判所を介して借金を元本から大幅に減額・免除してもらう手続きですが、差し押さえがいつ失効するか(口座に預貯金が戻ってくるか)は手続きの種類ごとに異なります。
また、銀行に対して借金がある(ローンを組んでいる)場合は債務整理をすることでその銀行が口座を凍結させて債務と相殺すると考えられます。
実際に債務整理をする際には、あなたにとって最適の方法を選ぶという意味でも弁護士などの専門家のサポートが必要不可欠です。
独断せず、まずは借金問題に強い弁護士・司法書士事務所に無料相談をしてみましょう。
【税金の滞納は役所へ相談する】
銀行などの金融業者からの借金であれば、弁護士に相談して債務整理をすることで、借金を減額・免除してもらうことができます。しかし、税金の支払い義務は債務整理をしてもなくなりません。税金の支払いは国民の義務であり、必ず行わなければならないのです。
もし税金を滞納して口座の差し押さえを受けた場合には、役所へ行って担当者と相談し、分割払い・支払い猶予の交渉などをする必要があります。
あるいは、税金が払えないほどにその他の借金の返済が厳しいならば、債務整理により税金以外の借金の負担を減らすことを考えると良いでしょう。

借金が会社にばれてしまうのは困る、と考える方もいるかと思います。銀行口座が差し押さえられた場合、その事実が会社にバレてしまうことはあるのでしょうか。
銀行口座内の預金を差し押さえられただけであれば、その事実が会社に通知されることはありません。
しかし、その銀行口座に毎月振り込まれている給与債権を差し押さえられ、裁判所から転付命令(差し押さえた人に債権を移すこと)が発せられた場合、その転付命令は給与を支払う会社にも送達されます(民事執行法159条2項)。
よって、給与差し押さえを受けた場合には、借金の事実が会社に発覚してしまいます。
債権者が債務者の勤務先を知っている場合には、銀行口座ではなく給与債権の差し押さえの手段を取ってくることが十分に考えられます。
したがって、会社に借金がばれると困ると考えるのであれば、借金の滞納をしないで済むように、事前に何らかの対策を取っておくべきでしょう。
銀行口座がメガバンクや都市銀行等のものであるか、それともネット銀行のものであるかという点は、差し押さえの可否には関係がありません。
したがって、ネット銀行の口座であっても差し押さえの対象となることはあります。
なお、債権者は、差し押さえを行う際に、債務者の口座について、「銀行」と「支店名」を特定する必要があります。したがって、支店名が債権者に知られていない場合には、銀行口座を差し押さえられることはありません。
ただし、借入を申し込む際に銀行口座を記載している場合には、債権者に口座の支店名が判明しているため、差し押さえの対象になる可能性があります。
今回は、銀行口座の差し押さえについて解説しました。
銀行口座が差し押さえられてしまった場合、速やかに弁護士に相談して対策を取る必要があります。
差し押さえから1週間が経過していなければ、差し押さえを解除できる可能性もあります。
また、差し押さえに発展するほど借金問題に悩んでいるならば、弁護士や司法書士と一緒に解決策を考えることも必要です。
借金問題は時間との勝負ですので、早急に借金問題に強い弁護士・司法書士にご相談ください。
弁護士や司法書士は法律の専門家であり、また借金問題についての豊富な経験を有していますので、相談者の状況に応じて適切な対応を取ってくれます。
口座が差し押さえられていることに気づいた、督促状が届いた、借金が返しきれなくて困っている、といった方は、一刻も早く専門家にご相談ください。