免責不許可事由とは?自己破産ができない失敗するケースを解説
債務者に「免責不許可事由」があれば、自己破産に失敗してしまうケースがあります。しかし、弁護士に依頼して対処すれば、裁…[続きを読む]

借金問題を抱えている場合、「債務整理」という法的手段を活用して問題を根本から解決することができます。
債務整理の中でもよく知られた手法が「自己破産」です。
「自己破産」とは、将来的な借金返済の目途が立たない場合に、裁判所に申し立てをして借金を完全に「免除」「0円」にする手続きを指します。
つまり、裁判所の許可を得られれば多重債務状態が解消され、新たなスタートを切ることができるのです。
この記事では、自己破産手続きの基本についてわかりやすく解説します。
手続きの流れ、期間、費用、必要書類などに疑問がある方は、ぜひご一読した上で弁護士への依頼をご検討ください。
目次
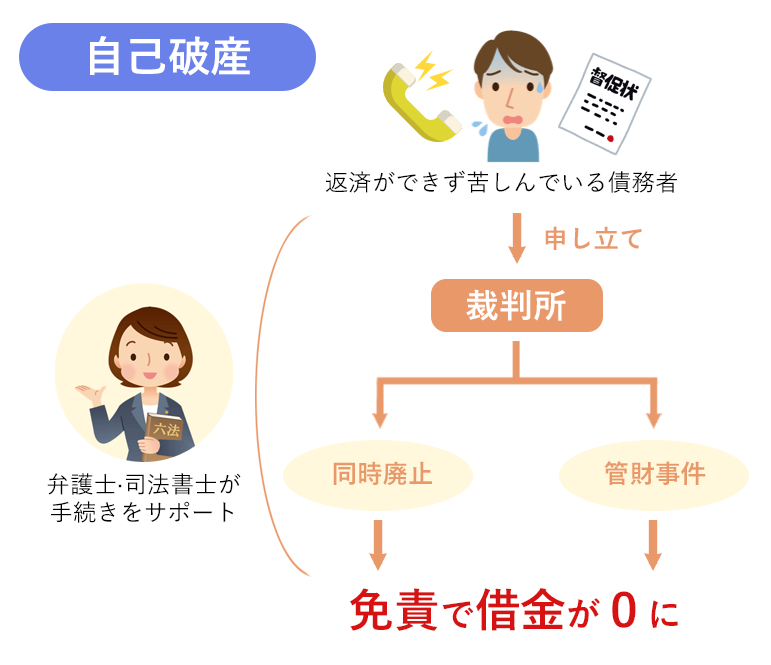
自己破産は、裁判所から「免責」を受けることを目的とする債務整理手続きです。
「免責」とは、簡単に言えば借金を0にすることを指します。裁判所に免責の許可をもらえば、ほとんど全ての借金の支払義務が免除されます(税金や国民健康保険料、養育費などは支払い続ける必要があります)。
しかし、何事もなく借金を0にしてもらうことはできません。
「自分の財産を処分・換価した上で、債権者にできる限りの弁済をする」というプロセスがあるのが自己破産の特徴です。
裁判所に自己破産を申し立てをすると、「同時廃止」「管財事件」のどちらで手続きを進めるかが決定され、それにより費用や終了までの期間が異なってきます。どちらの手続き方法になるかは裁判所が判断します。
売却して債権者に分配できそうな財産が債務者にある場合や、免責不許可事由がある場合には、破産管財人が選任されて「管財事件」となります。
破産管財人は、破産申立人の財産を調査し、換価処分と分配を行います。また、免責不許可事由がある場合はその事由についての調査も行います。
反対に、債権者に分配できそうな財産がなく、免責不許可事由もないような場合には破産管財人の業務は必要ありません。この時は「同時廃止」となり、財産の処分・換価・配当手続も行われず手続き時間が短縮されます。
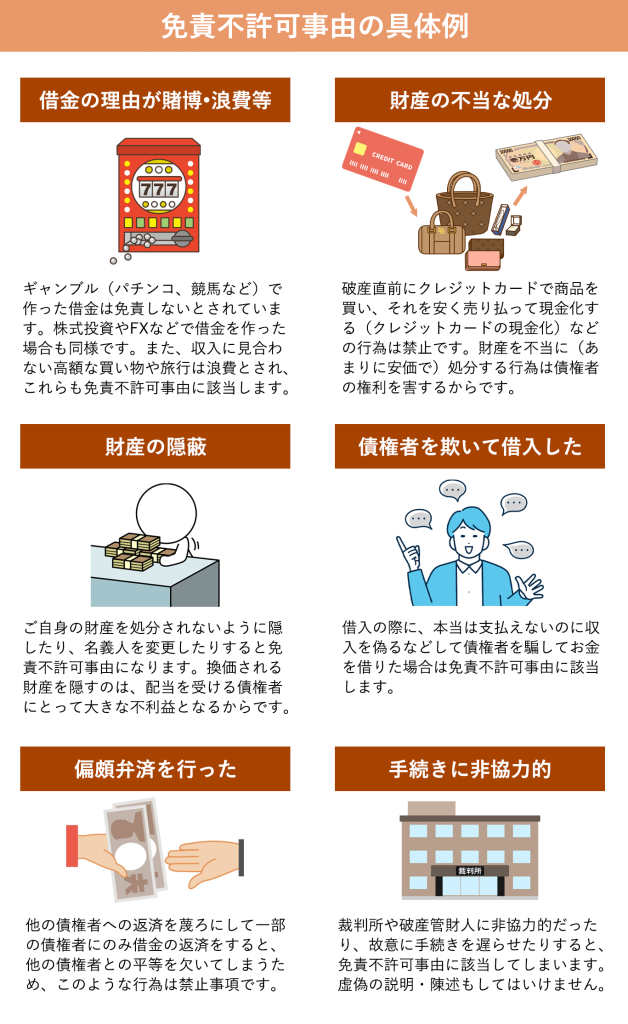
免責不許可事由とは、破産法に定められた「こういった事情がある場合は免責を許可しない」という条件です。
主なものをいくつか紹介します。
免責不許可事由がある場合は(たとえ財産が一定額を下回っていても)、破産管財人が免責不許可事由についての詳細な調査を行う必要があるなどの理由から、管財事件となることが多いです。
なお、免責不許可自由があっても「裁量免責」といって、裁判官の裁量による免責を受けることは可能なケースがほとんどです。反省文などの作成・提出の必要が出てくるかもしれませんが、免責不許可事由があるから自己破産ができないということはありませんのでご安心ください。
「少額管財」とは、東京地裁など一部の裁判所で運用されている自己破産の手続きです。管財事件の一種ではありますが、破産申立人の弁護士が破産管財人の役を一部兼ねることで破産管財人の負担と人件費を減らし、迅速に自己破産を終わらせることができる制度となっています。
例えば東京地裁の場合、管財事件では破産管財人の人件費が50万円以上となるのが原則とされています。しかし、これでは破産申立人の負担が大きいため、少額管財という運用を導入することで予納金の額を20万円以上に抑えているのです。
なお、少額管財が適用されるには、弁護士を通して自己破産の申立てをする必要があります。
少額管財は破産法で定められた手続きではなく、あくまで各裁判所が独自に行なっているものです。裁判所によって運用が異なり、ときには「少額管財」という呼び名でないこともあります。
少額管財について詳しいことは、自分の住所を管轄する裁判所の運用に詳しい弁護士に相談し、確認をとってください。
自己破産手続きは、「破産手続」と「免責手続」の2つの流れで構成されています(同時廃止事件の場合、破産手続が省略されます)。
「破産手続」では、破産申立人の持つ一部の財産が裁判所(正確には裁判所が選任した破産管財人)によって処分されます。
生活必需品や差し押さえ禁止となっている財産、99万円以下の現金などは手元に残せますが、持ち家などの不動産や高価な自動車、その他査定額が一定額以上の財産は手放すことになるでしょう。
自己破産後も手元に残せる財産のことを、自由財産と呼びます。
一方、破産手続で処分されてしまう財産のことを、破産財団と呼びます。
破産管財人は、没収した財産を売却してお金に換え、破産申立人の債権者へ平等に配当します。
このようにして破産手続で限界まで負債を弁済した後、残りの借金について「免責」を許可してもらうのです。
「免責」とは、破産申立人の支払義務を免除することです。
要は「借金を0にする」ための手続きが、次の「免責手続」です。
免責手続では「本当にこの人の借金を0にしてもいいのか?」ということが、裁判所によって判断されます。
裁判所は、借金の事情や反省の度合い、手続きへの協力の姿勢など、様々なことを総合的に考慮して、免責許可を与えるかどうかを決定します。
なお、免責によって借金の支払義務がなくなるのは破産申立人本人のみです。
連帯保証人等の支払義務は残るため、自己破産を受けた債権者は家族などの保証人に請求を行うでしょう。その請求額が高額な場合、保証人も一緒に自己破産をしなければならなくなる可能性があります。
では、具体的な自己破産の方法(やり方)について解説していきます。
まず、自己破産で必要となる書類について知っておきましょう。
自己破産の必要書類は、主に以下の通りです。
- 破産申立書、免責申立書
破産者の氏名、住所などの個人情報の他、家族構成や収入、現在の生活の状況までも記載します。また、借金の額と借り入れ時期も記入します。- 陳述書
借金に至った理由や自己破産をせざるを得なくなった経緯などを詳しく記載し、反省の意を示します。この内容次第で借金が免除されるかどうかが決まってきますので、できる限り弁護士に依頼して作成してもらう方が良いでしょう。- 債権者一覧表
借金をした相手である債権者を一覧表にして提出します。これには、銀行やクレジットカード会社、消費者金融などの法人だけではなく、個人からお金を借りた場合についてもすべて記載する必要があります。 ここに記載漏れがあると免責されない可能性がありますので注意が必要です。- 資産目録
自分自身が保有している全財産(現金、住宅、車など)を一覧表にして記載します。これをもとに、資産を処分換金して債権者に割り振る形となります。- 家計の収支状況
過去数ヶ月分の家計の収支である家計簿のようなものを作成し提出します。- その他の添付書類
住民票、戸籍謄本、給与明細書写し、源泉徴収票写し、課税証明書、残高証明書の写し、退職金見込額証明書、不動産の登記簿謄本、車検証のコピー、保険解約返戻金証明書、クレジットカードなどの添付が必要となります。
必要書類が多く大変に見えますが、弁護士や司法書士などの専門家に相談すれば、収集を手伝ってもらったり、代理で記入をしてもらえたりします。
書類が揃わないと自己破産の申立てができませんので、専門家と協力して揃えるようにしましょう。

最初に述べた通り、自己破産は「同時廃止」になるか「管財事件」になるかどうかで途中の流れが変わります。
決定は裁判所が行うので、自分の意思で「同時廃止がいい」などと決めることはできません。
上記の必要書類のうち、破産申立書、免責申立書を裁判所に提出し、自己破産手続きを申請します。
ちなみに、これらの書類は申立をする裁判所でフォーマットをもらうことができます。
裁判所によっては他に必要な書類を指定されることがありますので、状況に応じて準備をするようにしましょう。
東京地裁の場合、必要書類を準備し自己破産を申し立てた後は弁護士と裁判官による「即日面接」が行われます。
即日面接の内容に基づいて、申立人の自己破産が「同時廃止」になるか「管財事件」になるかが判断されます。
即日面接が行われない裁判所の場合、同時廃止or管財事件の決定がされるのに1ヶ月ほどの期間がかかるケースもあります。
破産手続の開始が決定します。
売却して債権者に分配できそうな財産が債務者にある場合は、破産管財人が選任されて「管財事件」となり、破産手続が進行していきます。
反対に、債権者に分配できそうな財産がないようなケースでは「同時廃止」となり、財産の処分・換価・配当手続きは行われません。同時廃止の場合、破産手続は開始と同時に終了(廃止)となります。
この他、「免責不許可事由」(借金を0にする「免責」を許可すべきでないという項目)の有無も手続の決定に影響します。
免責不許可事由がある場合は管財事件に、ない場合は同時廃止になるでしょう。
管財事件となった場合は、破産管財人が破産申立人の財産を調査・処分・換価し、債権者に配当が支払われます。
破産管財人から何らかの指示があった場合は素直に従ってください。
ここからは免責手続となります。
破産管財人が本人の資産状況や債務状況を精査した上で、債権者に換価処分の進捗などを説明するための「債権者集会」を開きます。
破産申立人も参加する必要がありますが、債権者が来ることは稀であり、10分未満で終わることも多いため、過度な不安は必要ありません。
債権者集会は1回のみではなく、換価処分が複雑などの事情があれば何回か開かれることもあります。
裁判所で行われる審問です。裁判官と破産申立人が直接顔を合わせて面談を行い、免責不許可事由に該当しないかどうかなどのチェックが入ります。
しかし、基本的には住所や氏名に間違いがないかなどを確認される程度で、数分で終わることが多いようです。
なお、債権者も免責審尋に出席することができますが、実際に出席する債権者は滅多にいないとされています。
「免責」を許可するか、それとも不許可にするかを裁判所が決定します。
「免責」とは、借金の支払義務を免除することです。つまり、免責を許可されれば借金が0になります。
これについては、免責審尋から1週間程度で決定されることが多いようです。
免責許可の決定から約2週間後に、その旨が官報に掲載されます。
そこからさらに2週間経過すると免責が確定します。
つまり、免責許可の決定から確定までは約1ヶ月かかるということです。
上記の流れを見れば分かる通り、「自己破産手続きを弁護士に依頼すれば借金がすぐになくなる!」というわけではなく、借金が免除されるのは自己破産手続きが全て終わり、裁判所の許可を得た後です。場合によっては免責まで1年ほどかかります。
管財事件の場合、借金が0になるまでの期間は「弁護士に依頼後7~9ヶ月程度」のことが多いです。案件によってはさらに期間が伸びる可能性もあります。
少額管財の場合、借金が0になるまでの期間は「弁護士に依頼後6~8ヶ月程度」だと考えてください。一般的に通常の管財事件に比べると短期で終わらせることが可能です。
一方、同時廃止ならば管財手続がスキップし、免責審尋もスムーズに終わることが通常であるため、免責の確定までは5~7ヶ月と大幅に短縮されます。
自己破産を利用する際には、主に以下のような費用がかかります(2024年11月現在)。
破産申立書や免責申立書に貼る収入印紙代で、1,500円かかります。
破産手続きにあたって債権者などに発送する書類の郵送代は申立人の実費となります。
そのため予納郵便切手として、4,000円前後を裁判所に収める必要があります(申立先の裁判所によって値段は変動します)。
予納金の金額は、裁判所と破産事件の種類によって異なります。
同時廃止:10,000円~30,000円
少額管財:20万円程度〜
管財事件:50万円程度〜
このように、同時廃止よりも管財事件の方が多額の予納金が必要になります。管財事件では「破産管財人」が選任され、その報酬を債務者が負担する必要があるためです。
なお、弁護士に依頼をすることで、管財事件でも「少額管財」にて処理をしてもらえることが多いです。
少額管財は、「弁護士が代理人となっていることで手続きがスムーズに進むことが前提となる」として、予納金を割引いてもらえる制度です。
債務者が自己破産もしくは個人再生をすると、その旨が「官報」という国が発行する機関紙に記載されます。
これは、手続きから漏れてしまう債権者がいないように行われる処置です。
官報には破産者の氏名や住所が掲載されるため、自己破産をすることによるデメリットやリスクとも言えます。しかし、実際に知人がこの官報を読まれなければ自己破産したことを知られる心配はありません。
官報を日常的に見ているという人は少ないですので、そこまで神経質になる必要もないでしょう。
この官報へ掲載する費用についても、債務者の負担となります。
同時廃止か自己破産かによって費用は変動しますが、おおよそ1万円〜2万円の間でしょう。
弁護士に自己破産手続きを依頼した場合は、別途弁護士報酬が必要となります。
金額は法律事務所によって異なりますが、概ね以下の通りです。
同時廃止:25万円~35万円程度
管財事件:35万円~45万円程度
法人の破産事件:70万円程度
借金でお困りの方にとって、弁護士費用は大きな負担となるでしょう。
しかし、自己破産の手続きは自分で全部やろうとすると非常に大変です。弁護士に依頼した方が効率よく、失敗なく手続きを進めることができます。さらに、弁護士に依頼をすれば「少額管財」となり、裁判所費用はかなり割安になります*。
弁護士費用を支払っても依頼のメリットは有り余るほどにあるだけでなく、少額管財になれば結果的に全体の費用は安く済む可能性が高いですので、自己破産はお早めに専門家にご相談することをおすすめします。
*少額管財としてもらうには司法書士ではなく弁護士に代理人となってもらう必要があります。司法書士は裁判所の手続きにおいて法定代理人となることはできないためです。
自己破産しても、免責されない(免除してもらえない)借金が存在します。これらは、社会的な公平性や倫理的な理由から、自己破産によっても免除されないと法律で定められています。
以下のようなものが代表例となりますので、困窮の原因が以下の債務にある場合は自己破産は有効とはならないでしょう。
自己破産しても生活保護を受給できます。
しかし、生活保護費を借金の返済に使うことは禁止されています。
多額の借金があって生活が苦しく、生活保護の申請を検討している場合は「自己破産→生活保護」という手順で解決するのが基本です。
自己破産の手続きをしながら同時に生活保護を申請することも可能なので、弁護士と相談しながら適切に行なってください。
また、既に生活保護を受けている場合でも、多額の借金を抱えているのであれば、生活保護を受けながら自己破産をすることができます。
この場合は法テラスの制度を利用することで、弁護士費用や裁判所へ納める費用を免除される可能性があります。
自己破産と生活保護について、詳しくは以下のコラムをご覧ください。
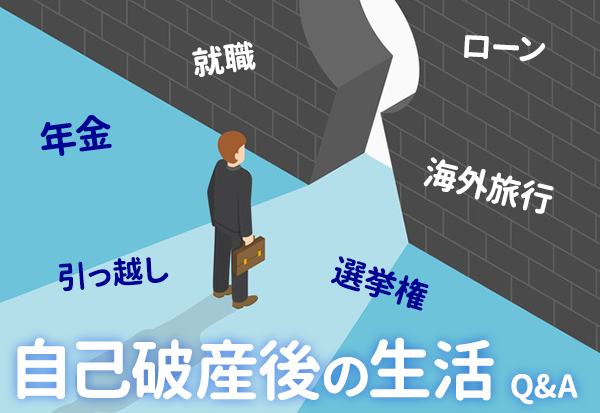
自己破産後は家族など身の周りの人にどんな影響があるのか、また、独身の方であれば将来の結婚について気にされる方も多いと思います。
実は、自己破産の悪影響は周囲にとって想像以上に少ないケースがほとんどです。
自己破産をすることで家族名義の財産が処分されることはありませんし、将来の結婚や就職、旅行、選挙権などにも影響ありません。
詳しくは以下のコラムで解説していますので、参考にしてください。
自己破産は、返済不能な借金を抱えた個人が裁判所に申立てを行い、免責を受けることで債務の返済義務を免除してもらえる制度です。
しかし、裁判所を通す手続きであり、自力で完遂しようとしても「書類が揃わない」「裁判所の手続きが上手くいかない」「裁判所に弁護士をつけるように言われた」というケースがあるかもしれません。
自己破産は弁護士や司法書士などの専門家に相談しながら、慎重に検討する必要があります。
自己破産に失敗せずスムーズに終わらせるためにも、ぜひ弁護士のサポートを受けながら手続きを進めてください。