闇金からの借金に返済義務はない!闇金の違法性と犯罪の仕組み
この記事では、闇金の取り立て被害に苦しんでいる方向けに、闇金の仕組みと違法性、闇金からお金を借りた場合に返済義務はあ…[続きを読む]
借金の返済が難しくなった場合に検討できる解決策として、債務整理以外に「借金の一本化(おまとめローン)」というものがあります。
テレビコマーシャルやインターネットの広告などで、名前だけは知っている方も多いでしょう。
借金の一本化とは、その名の通り複数のカードローンを1つにまとめるローンのことです。
消費者金融(貸金業者)のキャッシングやクレジットカード会社、銀行カードローン、自動車ローンなど金融機関からの借金が複数ある場合、それらの借金を一本化することで月々の返済額や利息が軽減されたり、支払いの処理が楽になったりする可能性があります。
一方で、一本化することで借金の返済が想定より長期間に渡ることになり、完済までの時間が遠のいたり、最終的な返済総額が増えてしまったりするリスクもあります。
借金の一本化は即決せず、専門家にも相談しながら、本当にお得になるのか?を念入りにシミュレーションするようにしましょう。
この記事では、借金の一本化(おまとめローン)の概要やメリット・デメリットをご紹介します。
目次
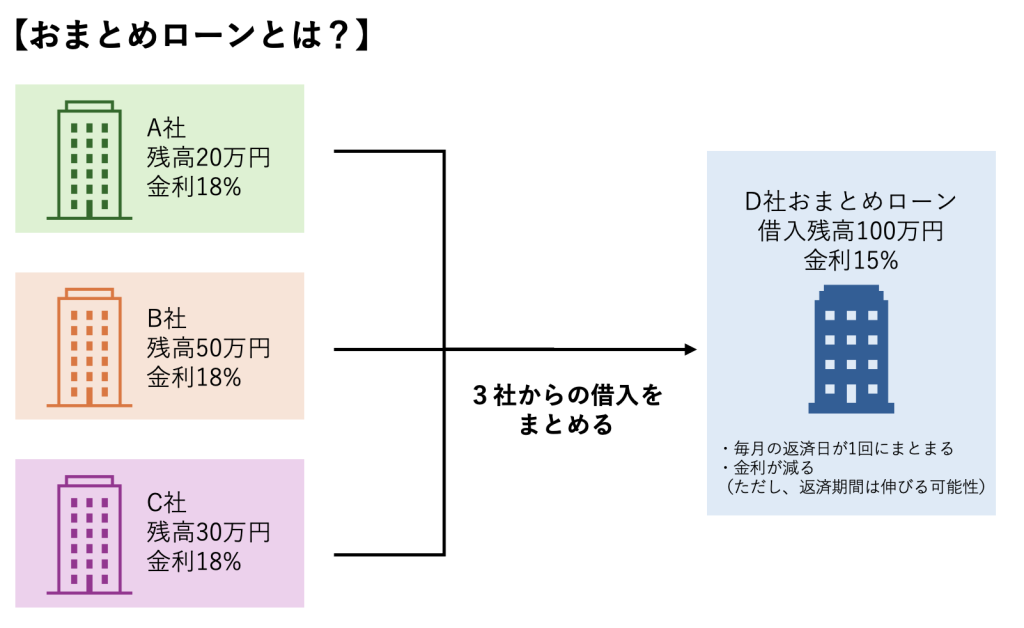
借金の一本化(おまとめローン)とは、複数の借り入れを一つにまとめる(借金を一つの新しいローンに統合する)サービスのことで、主に銀行系やろうきん(労金)がサービスを提供していましたが、現在は消費者金融系等、様々な「おまとめローン」の商品が登場しています。
借金の一本化は、利息や毎月の借金返済が苦しいと感じる個人の消費者が利用することが一般的です(法人が利用するケースもあります)。
また、総量規制の対象外となる商品も多いので、現在の借金額が総量規制を超えている場合でも利用できます。(※)
例えば、A社・B社・C社からそれぞれカードローンによる借り入れがある場合、おまとめローンサービスを提供しているD社から新しく借り入れをして、そのお金でABCの3社に対する借り入れを一括返済します。
その後、債務者はおまとめローンD社にのみ返済をしていきます。利息を含めそれぞれ別に払っていた返済額が統一されるので、多くの場合は毎月の返済が楽になるでしょう。
この新しいローンの金利や返済条件は、元々の借り入れ金額の合計などから個別に決定されます。
なお、月々の返済が苦しい場合、ご自身で今よりも金利が低い金融機関を探して借り換えること(借り換えローン)も可能です。
借金の一本化(おまとめローン)は複数の会社の借金を一つにまとめることを言うのに対し、借り換えローンは1社の借金を今よりも金利などの条件が良い他社に変更すること、という違いがあります。これらは混同されがちですが、全く別の手段となりますのでご注意ください。
※総量規制とは、貸金業者に対して設けられている「個人に対して年収の3分の1を超える融資をしてはならない」というルールです。
複数の借入れをまとめるメリットは、主に以下の3つです。
おまとめローンを利用すると返済先が1社にまとまりますので、毎月いくつもの借入先に入金する必要がなくなります。
多重債務状態になっている方は、債権者から届く振込の連絡や督促をプレッシャーに感じるかと思いますが、借金をまとめればこのような負担もなくなります。督促状から家族に借金がバレるリスクも低くなるでしょう。
さらに、「今月は少し返済が遅れてしまいそう」などという時に連絡・交渉する相手も1社で済むことになります。
また、特に返済方法が銀行振込の場合は、1社だけに振り込むことによって振込手数料が安くなるというメリットもあります。
数百円の振込手数料であっても、これを複数、毎月払い続けていれば、その金額は大きな負担になります。
数社から借り入れをしている場合、A社は25日払い、B社は27日払い、C社は28日払いなどと、返済日がバラバラなことがあります。返済日の管理が大変なことは言うまでもありませんし、手動で振り込む場合には返済する相手を間違えたり、返済額を間違えたりする可能性もあります。
しかし、おまとめローンを利用して1社にまとめれば、月に1回の返済で済むようになります。
返済日や返済額の管理が簡単になるので、今までより返済状況が分かり易くなり、返済計画も立てやすくなるでしょう。
おまとめローンを利用すれば、利用する前より金利が低くなることが多いです。金利を減らせることをセールスポイントにしたおまとめローンも多くあります。
金利が低くなるならば、当然月々の支払いも楽になります。毎月の返済が厳しいという方は、この点に大きな魅力を感じて借金の一本化を利用するケースも多いようです。
また、利息制限法により、借入額が100万円以上の場合は利息の上限が15%以下と定められています。
一方、借入額が100万円未満では貸付利率は最高18.0%です。
つまり、A社、B社で60万円ずつ借りていて、それぞれに利息18%で払っていた場合、ABの借金を一本化にすれば負債総額は120万円となり、これにより利息は必ず15%以下に減ります。
上記のようなメリットがある一方で、おまとめローンにはデメリットも多くあります。
借金を一本化したいと思っても、以下の注意点をよく確認して決断するようにしましょう。
なお、借金を一本化しても、それだけで信用情報機関に事故情報が登録される(ブラックリストになる)ということはありません。
おまとめローンを使うと、毎月の返済額を減らすことができる代わりに、返済期間が伸びることがあります。
当然ですが、毎月の返済金額が減少すればそれだけ借入残高の減りも遅くなります。よって、当初の予定よりも返済が長引き、場合によるとおまとめローンの方が将来発生する金利負担の総額が増える可能性もあるのです。
万が一滞納してしまえば、元金に応じた遅延損害金も高額になるでしょう。
早く返すことを優先したいのであれば、借金は一本化せずにそれまでのローンの支払いを継続した方が有利なケースも存在します。
今の返済が多額過ぎるケースで無理をする必要はありませんが、おまとめローンを利用するときは将来的にどちらの方が得なのか、完済までどれくらいの期間がかかるのかなどを事前にシミュレーションする必要があるでしょう。
おまとめローンは、既に債務(借金)がある人にお金を貸すことになります。
おまとめローンサービスを提供する会社としては貸し倒れするリスクが高くなりますので、その分審査が厳しい傾向があります。
複数のローンをまとめる=融資額が大きくなることや、金利の安さを売りにしているものが多いことも、審査基準が厳しくなる要因となっています。
よって、利用したくても審査に通らない可能性があります。
「ブラックでもOKなおすすめのおまとめローン」「借金の一本化で毎月の返済が確実に少なくなる」と騙るおまとめローン詐欺業者も存在します。
このような業者は、手数料・手付金を払わせて逃亡する、最終的にはお得になると銘打って高金利で貸付を行う、一本化の後に返済を代行して手数料から搾取するなどの手口を使い、債務者からお金を騙し取ります。
こういった業者は、「ブラック歓迎」「年収不問」などと宣伝し、上記の審査に通らない人、信用情報に傷がついているような人を対象にしてお金をむしり取ることが目的です。少しでも怪しいと思ったら近づかないようにしましょう。
このように、おまとめローンで一本化した借金を長期に渡り返済し続けることは、結局のところ利息の総額が大きくなるケースが多く、デメリットが大きいです。
そこで、借金の一本化をする場合、「安定した収入が得られている」人で、かつ「近いうちに元金の返済が計画できる」ことが、一本化の恩恵を受けるのに必須条件と言えるでしょう。おまとめローンを利用するタイミング等も考える必要があるでしょう。
例えば、近々に賞与や財産の売却などでまとまった金額を返済できることが確実な場合や、今の返済額でも支払いはできるが利息を減らす(あるいは返済の手間を減らす)ために一本化したいと考える場合、おまとめローンの毎月の返済金額を高く設定できる場合などは、おまとめローンを利用するメリットが大きいかもしれません。
逆に、上記のような条件を満たせないようならば、原則としておまとめローンはデメリットの影響が強くなると考えるべきです。
今のまま支払い続けるケースとおまとめローンを利用したケースでどちらがお得になるのか、具体的にシミュレーションするなど十分な検討をしておく必要があります。
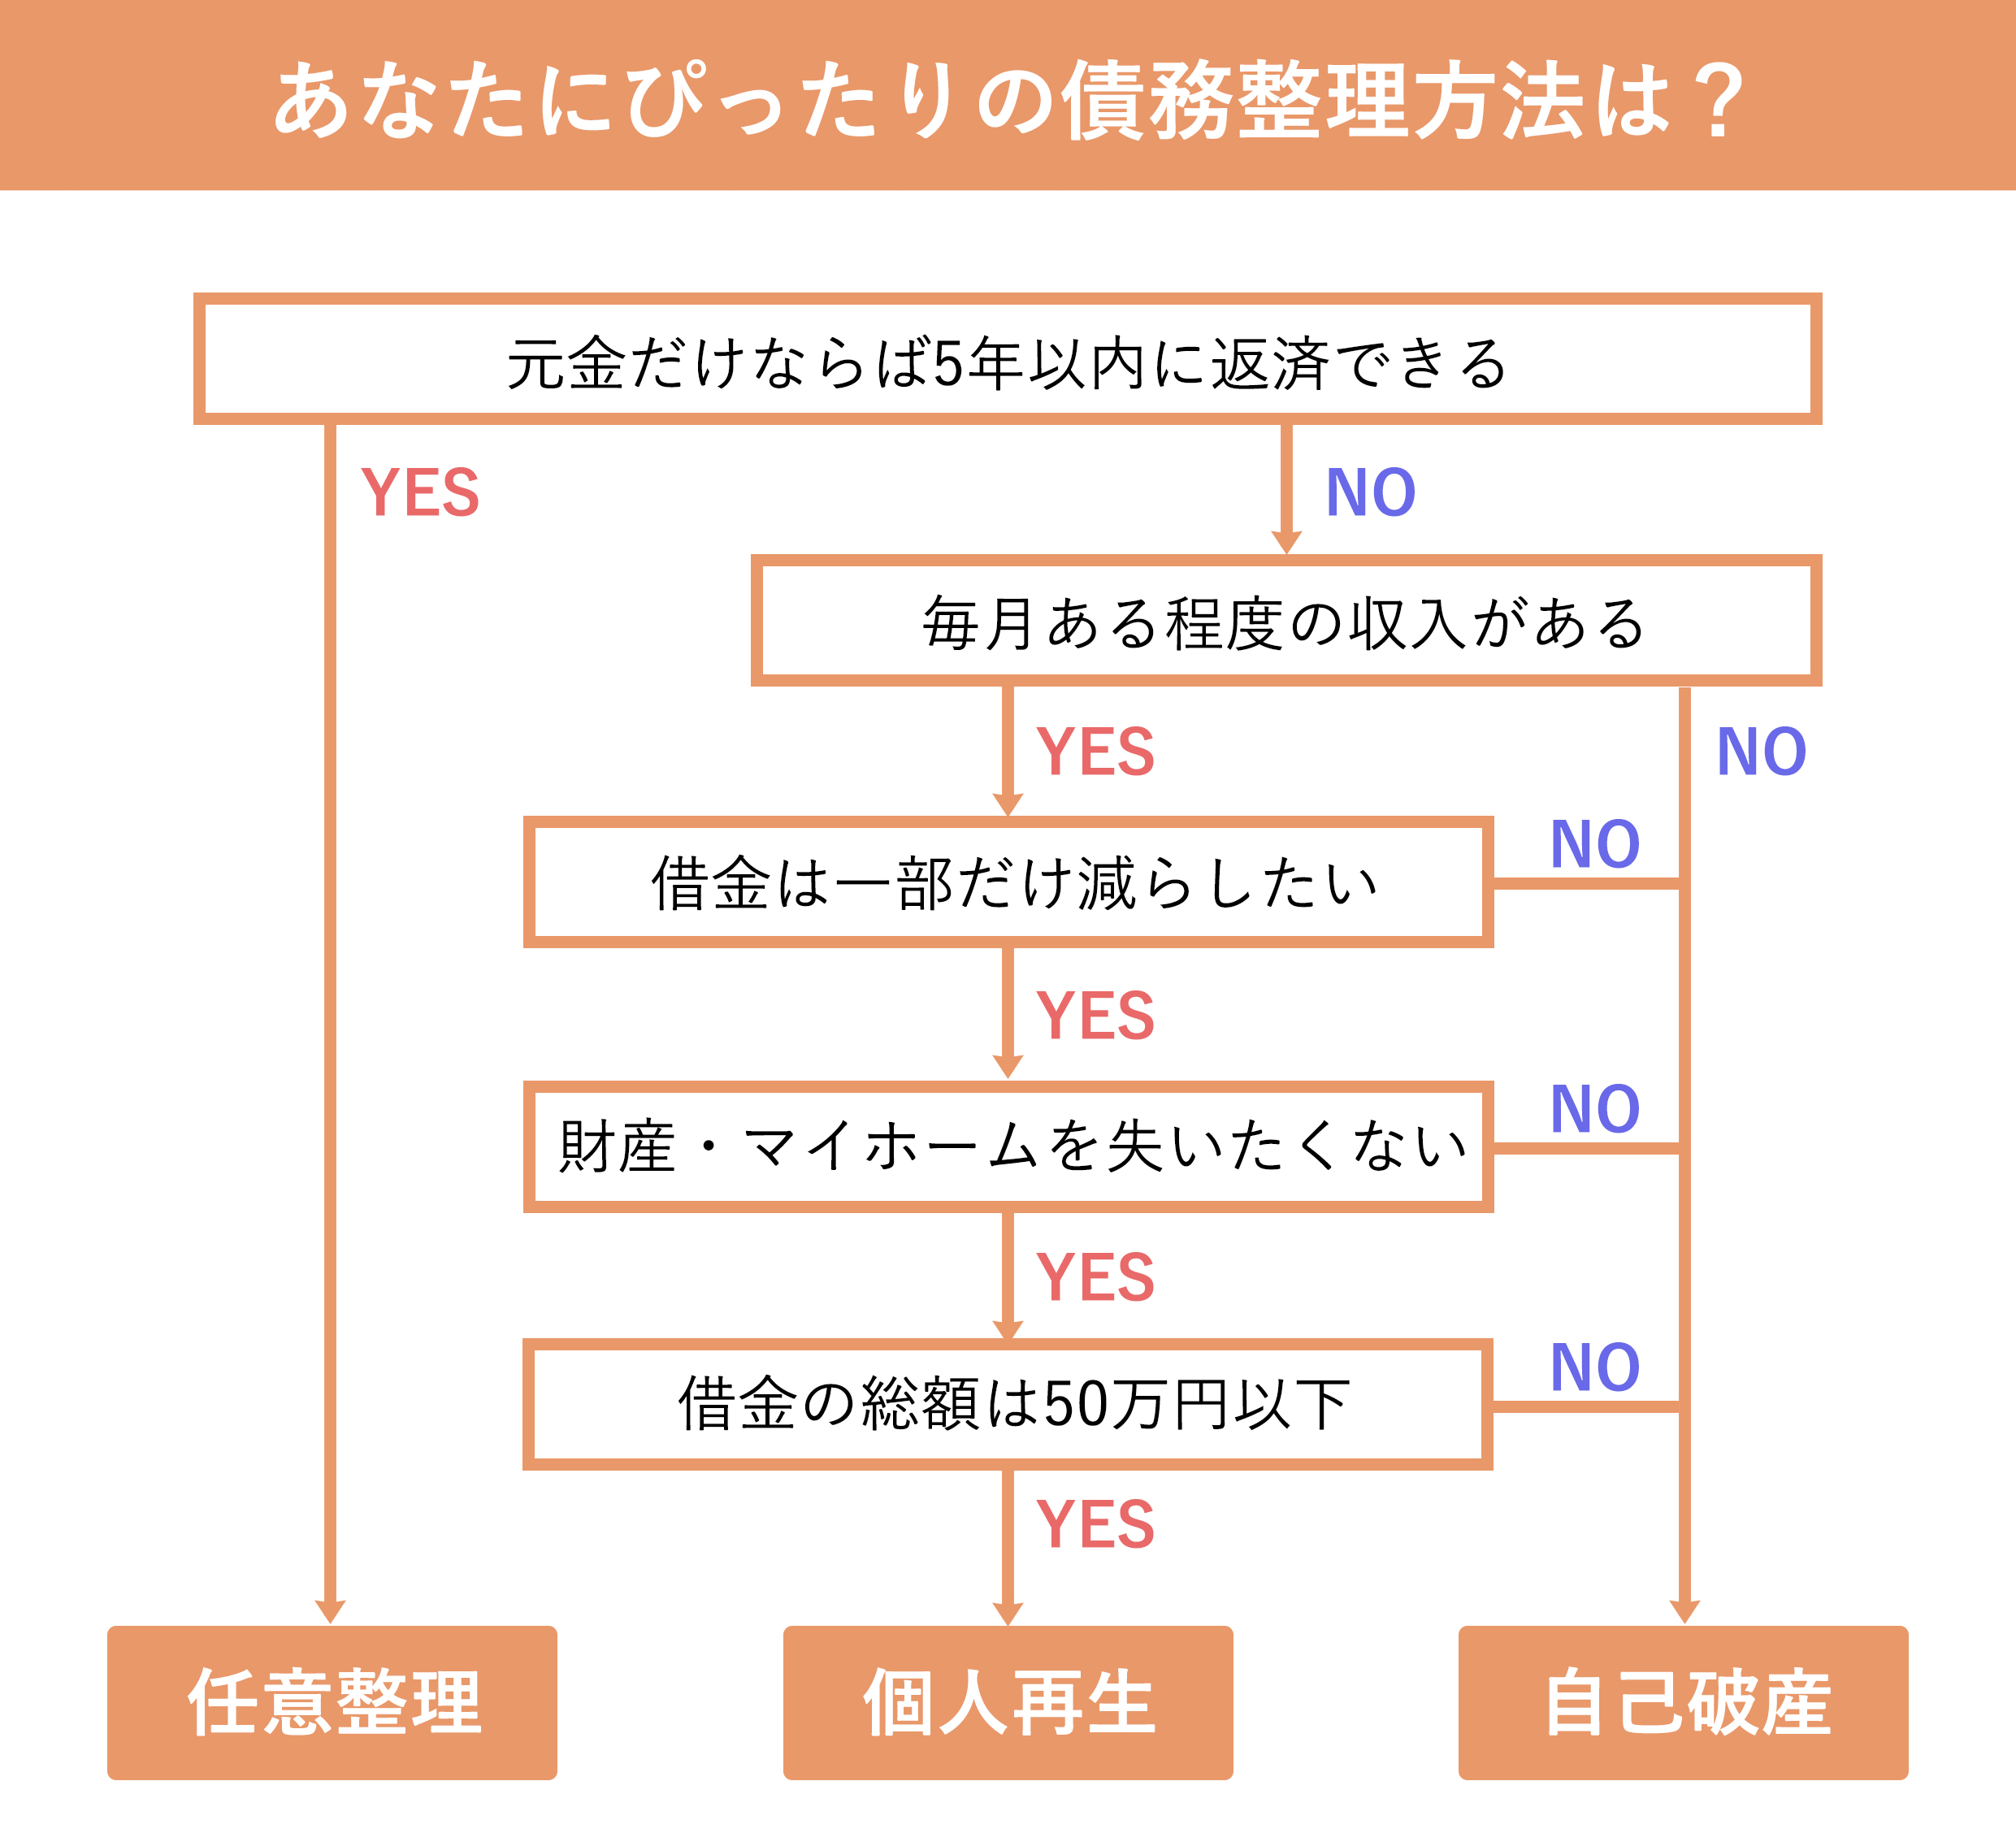
借金を一本化することのデメリットが大きい人や、審査に落ちるなどしておまとめローンを利用できない人は、「債務整理」で借金問題の解決を検討することをお勧めします。
債務整理は、借金問題を根本から見直し、借金の減額・免除などにより滞納状態を解消して新たな気持ちで生活を再建することを目的としています。
借金を一本化しても、借金の利息や元本がなくなる(大幅に減らせる)わけではありません。
しかし、債務整理では利息や元金を減額したり、借金を全て免除したりした上で、現状のままでは支払えない借金を解決することができます。極端に言えば、債務整理ならば無職・無収入の人でも借金問題を解決できる可能性があるのです。
個人ができる債務整理には、任意整理・個人再生・自己破産といった選択肢があります。
任意整理では将来利息をカットした上で長期の分割払いを実現できるほか、個人再生・自己破産は元金から借金を大幅に減額・免除してもらうことが可能です。
どの手続きがあなたに最もふさわしいか、弁護士・司法書士に相談してアドバイスを受けることをおすすめします。
借金の一本化には、以下のようなデメリットがあります。
もちろん、状況によっては借金を一本化するメリットもあるのですが、ご自身の返済能力を理解し、よくシミュレーションをした上で申し込みをしなければ損をする可能性が高いです。
この点は、おまとめローンの特徴を理解した上で、慎重に検討する必要があります。
判断が難しい場合や、おまとめローンではなく債務整理で借金問題を解決したい場合、既に借金を延滞してしまっている場合には、弁護士・司法書士などの専門家にご相談ください。
弁護士・司法書士ならば、利用できる制度などを全て検討した上で、あなたにぴったりの解決方法をアドバイスしてくれます。