リボ払いがやばい!?破産の末路を自己破産で人生を立て直す方法
リボ払いは「やばい」「危険だ」と聞いたことがある方は多いでしょう。この記事では、クレジットカードのリボ払いがやばいと…[続きを読む]
現在、金融庁は「多重債務」問題への対策に大きく力を入れています。
例えば、「多重債務者相談強化キャンペーン2024」を実施し、全国の都道府県、当該都道府県の弁護士会、司法書士会、中小企業団体及び財務局が共同で、消費者及び事業者向けの無料相談会等の取組を行っています。
多額の借入残高を抱える「多重債務」状態の方は、日本に相当数存在すると言われています。
国を挙げても、全国の地方公共団体等における相談体制を強化する、改正貸金業法を施行するなどの対策がされていますが、やはり根本的な解決には債務者自身が行動し、問題の解決に進む必要があります。
今回は、多重債務について、原因や解決策、相談先などを解説していきます。
目次
多重債務状態とは、「複数の借入先(金融機関・消費者金融等)から繰り返しお金を借り、返済が困難になっている状態」のことを言います。複数の借入先からお金を借りているので「多重」ということになります。
いくらから返済が困難になるのかは個人の状況(収入や支出、環境など)により異なりますので、「何社・何万円からが多重債務」という明確な定義はありません。
なお、借金を他社からの借り入れで返すことを「自転車操業」といいます。例えば、返済期限の迫っている消費者金融Aからの借金を返すために新たに消費者金融Bからお金を借りるだとか、クレジットカードの返済分をカードローンのキャッシングで払っている、という状態です。
多重債務の方は自転車操業状態となっている方も多いですが、こうなると利息の支払いも嵩み、借金がどんどん増え続けてしまうでしょう。
複数の借入先から多額の借金を借りている状態を、特に「多重多額債務」と呼ぶこともあります。
多重債務状態を放置していると、督促・取り立てが行われ、最終的には強制解約・法的措置(強制執行による財産の差し押さえ)にまで発展する可能性があります。
当然ですが、借金は借りた分だけぴったり返せば良いわけではありません。
「初回借入は30日間無利息」などの特典があるケースもありますが、借入を続けているとやがて利息が発生します。個人の借入利息は、通常上限年率の18%となるでしょう。
利息の計算方法は以下の通りです。
利息=利用金額×借入利率(18%)÷365日×利用日数
【例】
10万円を30日間利用した場合:10万円×18%÷365日×30日=利息1,479円
50万円を45日間利用した場合:50万円×18%÷365日×45日=利息11,095円
このように、利用金額と利用日数が増えるほど利息が嵩んでいきます。
特に最低返済額で返済設定がされている場合、毎月の支払いが利息の支払いに充てられ、元本がほとんど減らない可能性があります。
そして、借金を滞納すると、利息とは別に(通常は返済期日の翌日から)遅延損害金もかかります。
遅延損害金の具体的な金額や計算方法は契約している企業によって異なりますが、一般的には日毎に実質年率20.00%が加算されるでしょう。多額の借金を長期で滞納するほど金額は大きくなります。
遅延損害金の計算方法は以下の通りです。
遅延損害金=残高×遅延損害金年率(20.0%)÷365日×経過日数
【例】
滞納残高が20万円で、10日間滞納した場合:10万円×20.0%÷365日×10=1,095円
このように利息・遅延損害金が嵩むと、返済額が当初よりも大きく膨れ上がります。更に借入を重ねれば、借金は雪だるま式に増えていくでしょう。
他にも、クレジットカードのリボ払いや分割払いを利用していると、利用残高について把握しないまま知らない間に借金が増えていることがあります。
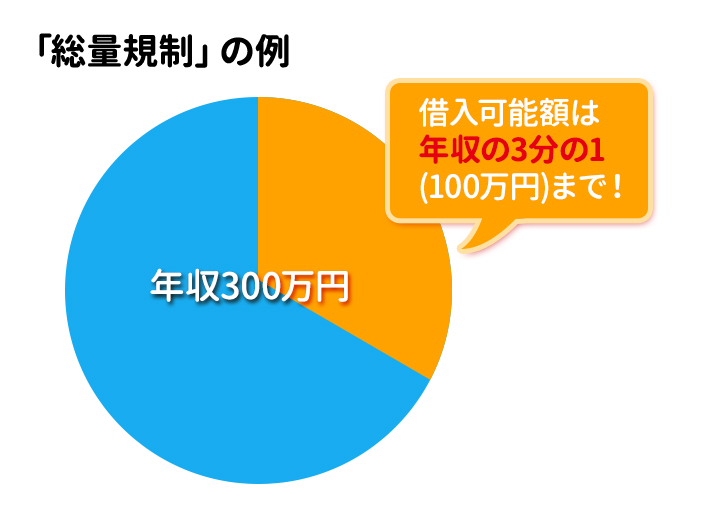
総量規制とは、消費者金融など貸金業者に対して設けられている「個人に対して年収の3分の1を超える融資をしてはならない」というルールです。
例えば、年収が300万円ならば、貸金業者から借りられるのは合計で100万円までということになります。
こう聞くと、必要以上の借金をしてしまうおそれはないと思うかもしれません。
しかし、銀行ローンやクレジットカードのショッピング利用などは、この規制から除外されます。住宅ローンや車のローンは年収の1/3を超えても組むことができるのです。
多額の借金で悩んでいる債務者の場合、その多くが裁量規制の除外貸付でしょう。
多重債務状態に陥っており、その上借金を長期で滞納しているとなると、債権者の窓口に分割払いなどの相談をしても解決できないケースが多いです。
仮に分割払いや支払い猶予を受け入れてもらえたとしても、一時的に返済が先延ばしになるだけであり、自力完済は難しいと言わざるをえません。
多重債務を根本から解決するには、以下のような方法を考えてみましょう。
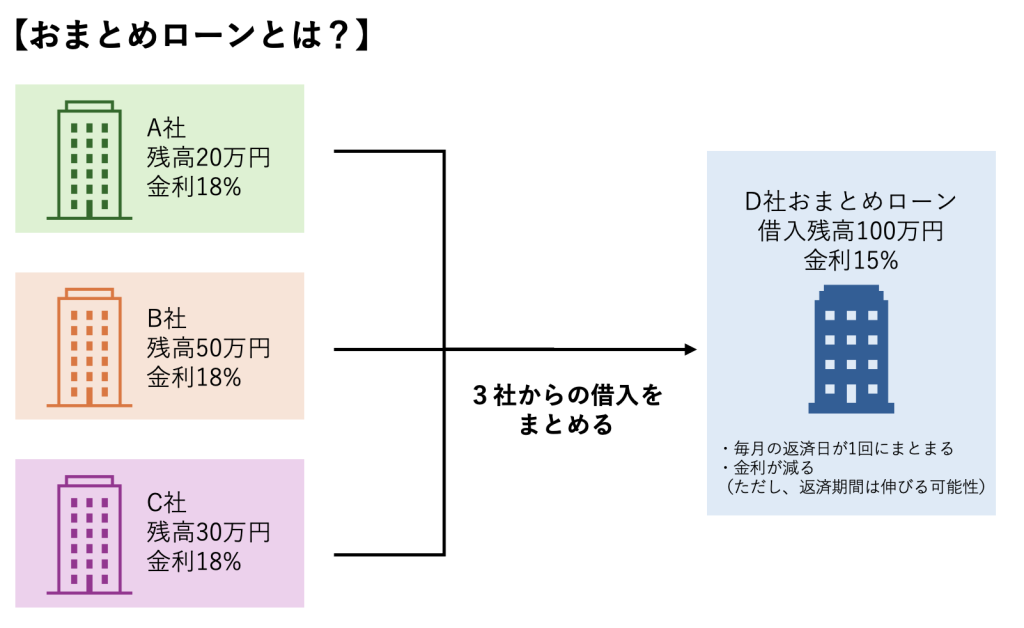
借金の一本化(おまとめローン)とは、複数の借り入れを一つにまとめる(借金を一つの新しいローンに統合する)サービスのことで、主に銀行系やろうきん(労金)がサービスを提供していましたが、現在は消費者金融系等、様々な「おまとめローン」の商品が登場しています。
例えば、A社・B社・C社からそれぞれカードローンによる借り入れがある場合、おまとめローンサービスを提供しているD社から新しく借り入れをして、そのお金でABCの3社に対する借り入れを一括返済します。
その後、債務者はおまとめローンD社にのみ返済をしていきます。利息を含めそれぞれ別に払っていた返済額が統一されるので、多くの場合は毎月の返済が楽になるでしょう。
月々の返済が苦しい場合、ご自身で今よりも金利が低い金融機関を探して借り換えること(借り換えローン)も可能です。
しかし、おまとめローンを使うと、毎月の返済額を減らすことができる代わりに、返済期間が伸びることがあります。
当然ですが、毎月の返済金額が減少すればそれだけ借入残高の減りも遅くなります。よって、当初の予定よりも返済が長引き、場合によるとおまとめローンの方が将来発生する金利負担の総額が増える可能性もあるのです。
万が一滞納してしまえば、元金に応じた遅延損害金も高額になるでしょう。
早く返すことを優先したいのであれば、借金は一本化せずにそれまでのローンの支払いを継続した方が有利なケースも存在します。
おまとめローンを利用するときは将来的にどちらの方が得なのか、完済までどれくらいの期間がかかるのかなどを事前にシミュレーションする必要があるでしょう。
「まずは何をすれば良いか、どこに相談すれば良いか分からない」「いきなり弁護士や司法書士に相談するのはハードルが高い」と感じる方は、行政や地方自治体が主催する債務相談窓口に相談することをお勧めします。
冒頭の通り、全国の都道府県、当該都道府県の弁護士会、司法書士会、中小企業団体及び財務局は、共同で消費者及び事業者向けの無料相談会等の取組を行っています。
また、金融庁は全国の財務局に設置されている多重債務相談窓口のお問い合わせ先を一覧にして公開したり、一般消費者及び事業者向けの多重債務相談窓口をリーフレットにまとめたりしています。
これらの窓口に相談すれば、あなたの現状を踏まえた上でどのような解決策があるかをアドバイスしてくれるでしょう。
(下記の債務整理を行うには、別途弁護士などに相談して依頼をする必要があります。)
【参考】多重債務対策について|金融庁
多重債務を根本から解決したいと考える場合、最もお勧めなのは「債務整理」です。
債務整理とは、借金(債務)を整理し、返済の負担を合法的に軽減する手続きのことです。
弁護士などに代理人となってもらった上で債権者(お金を貸した側)と直接交渉したり、裁判所の許可を得たりして借金を減額・免除してもらうことができます。
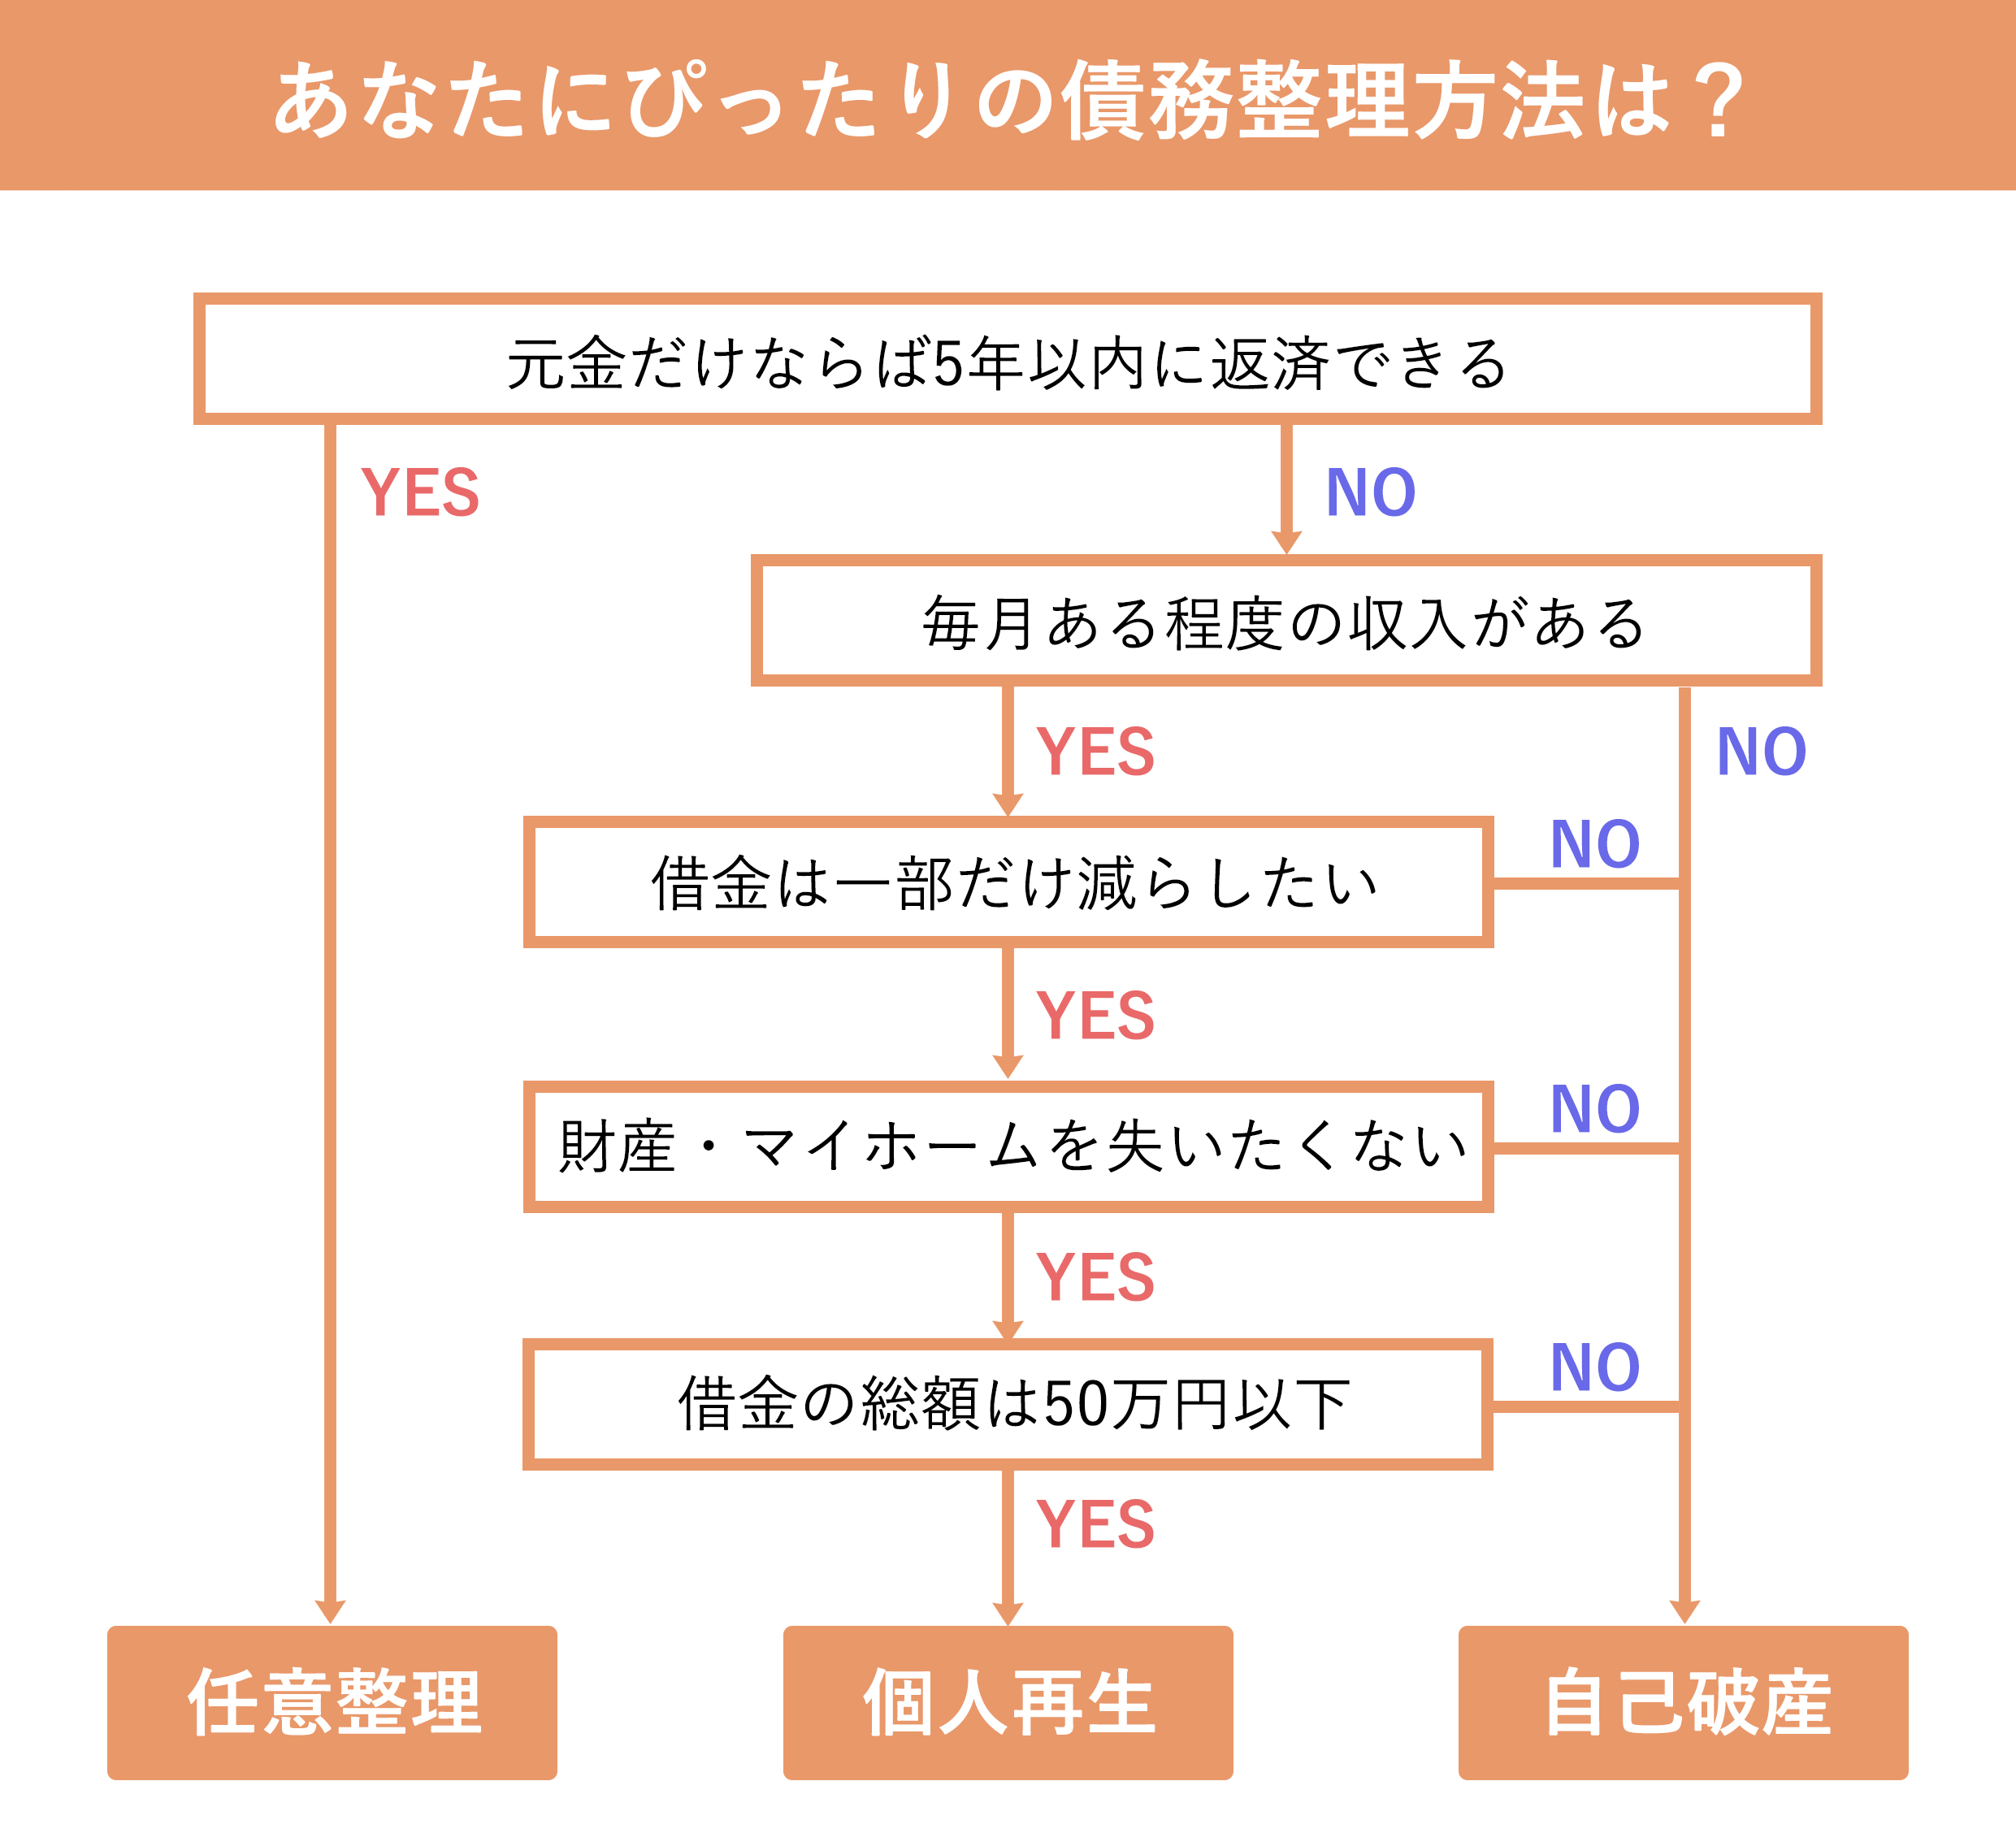
個人の債務整理には、一般的に「任意整理」「個人再生」「自己破産」といった3つの種類があります。
多重債務状態の場合は個人再生や自己破産を利用して元本から借金を減額することが効果的なケースが多いですが、借金の総額や借り入れの件数、返済状況、個人の収入・支出・資産など、個別事情によってどの債務整理が向いているかは変わってきます。
よって、自分に最適な債務整理方法を見つけるためにも、まずは一度弁護士・司法書士に相談をしてみてください。
多重債務の解決方法は上記の通りですが、反対に多重債務の方がやってはいけないことが存在しますので、最後にご説明します。
例えば、A社からの50万円の借入を返せなくなった場合、B社から新たに100万円を借りて返済資金に充てようと考える方は少なくありません。
しかし、このような自転車操業を続けていると、借金はあっという間に膨らんでいきます。
さらなる借入は何の根本的解決にもなりません、返済計画が不確かな場合や、収入に見合わない返済義務を抱えているならば、現状から脱出するためにも一日でも早く弁護士に相談をすることがお勧めです。
巷では、クレカ現金化業社というものが横行しています。
例えば、現金が足りなくなった時、クレジットカードを使って、現金化業者が指定するブランド品や商品券(Amazonギフト券)など換金率の高い商品を購入し、それを現金化業者に売る方法で現金を得ることができます(ご自身で商品を買い大黒屋などの質屋に持ち込むケースも同様です)。
しかし、現金がすぐに必要となった有事の際でも、クレジットカードの現金化に手を出すことは非常に危険です。
具体的には、クレジットカードの現金化には以下のようなリスクがあるでしょう。
たった一回であってもいつもと違う不自然なクレジットカードの利用をすると、クレジットカード会社は現金化や不正利用を疑い、電話で確認をしてくる可能性があります。
更なるトラブルが発生する可能性が高いので、クレジットカードの現金化は絶対にしてはいけません。
借入限度額に達してしまった場合や、借金の滞納を続けブラックリスト状態になった場合、どこからもお金を借りられる藁にも縋る思いで闇金業社や個人間融資に手を出してしまう人がいます。
しかし、闇金業社や個人からの借入は非常に危険です。
闇金はお金に困っている人をターゲットに暴利で貸付を行い、悪質な手口を使って取り立てをし、精神的に追い詰めながら返済を要求してくるからです。
また、ネット掲示板やX(旧Twitter)などのSNS上で横行している個人間融資も、法外に高金利が設定されているケースが多いです。
個人を装っているアカウントでも、その貸し手は闇金業者であるというケースもありますので、注意が必要です。
闇金業社やそれに類似する違法業者の中には、「銀行口座を作り、通帳と印鑑を渡せば3万円貸す」という条件を出しているところがあります。
また、最近は「闇バイト」の危険性がインターネット上でも注目されています。お金欲しさにこの手の闇バイトに手を出してしまう方がいるかもしれません。
しかし口座買取は違法行為であり、売った口座が犯罪に使われた場合は名義人のあなた自身が二度と銀行口座を作れなくなったしまう恐れがあります。
また、闇バイトも窃盗、強盗、殺人などの犯罪行為に加担するものであることが一般的で、最悪のケースではあなたが逮捕されてしまうでしょう。
借金返済のために一生を棒に振ることになりますので、このような誘いには絶対に乗ってはいけません。
日本では借金問題や多重債務に悩む方が多く、毎年の債務整理の件数も少なくありません。
多重債務状態となっていても、早めに各相談窓口や弁護士、司法書士に相談することで、有効な解決策の幅が広がります。追加の借入やクレジットカードの現金化、闇金などは避け、まずは一度相談をしてみてください。
なお、有効な解決策である債務整理は、専門家のサポートなしで完遂することは難しいと考えましょう。
最近では初回相談無料の事務所が多いので、まずはお気軽に相談してみることをお勧めします。
弁護士費用や司法書士費用が一括で払えないとき、特に債務整理案件については、分割払い・後払いに対応してくれる事務所も多くあります。