先払い買取とは、業者にスマホなど売りたい商品の画像を送り、先に口座に振り込みを受けて後から実物を送付するというサービ…[続きを読む]
クレジットカードの現金化をしたら自己破産できない?
急に現金が必要になった時、「クレジットカードのショッピング枠でブランド品やゲーム機など換金性の高いものを購入し、質屋などに売却することで現金を得る」という行為を思いつく方は多いでしょう。
実際、「初めてでも安心のクレカ現金化」「カード現金化優良店」「換金率98%で安心」「高い換金率で品物を買い取ります」などの謳い文句と共に宣伝している「クレジットカード現金化業者」も存在します。現金化業者に頼らず、自力で現金化を行ったことがある方もいるかもしれません。
しかし、このような「クレジットカードの現金化」は各カード会社が禁止していますし、現金化行為をすると「自己破産」ができなくなるケースもあります。
この記事では、クレジットカードの現金化について説明した後、特に「クレジットカードの現金化」と「自己破産」との関係について詳細に解説していきます。
目次
クレジットカード現金化の仕組みは?
クレジットカード現金化には以下のような2種類の仕組みがあります。
いずれの方法であっても将来的に返済しなければならないことを考えれば、クレジットカードの現金化は割に合わない方法と断言できます。
買取式
クレジットカードを使って、現金化業者が指定するブランド品や商品券(Amazonギフト券)など換金率の高い商品を購入し、それを現金化業者に売る方法です(ご自身で商品を買い大黒屋などの質屋に持ち込むケースも同様です)。
例えば、クレジットカードで10万円のブランドのバッグを購入し、購入した商品をクレジットカード現金化業者に7万円で買い取ってもらいます。こうすると、現金が必要な時にすぐに受け取れるという仕組みです。差額の3万円は現金化業者の利益となります。
一見すると手軽な方法に見えますが、長い目で見ると後々カード会社に10万円を支払うことになるため、3万円損をしていることになります。
なお、現金化したい商品の写真を送信して査定してもらうことで先に現金を受け取れる「先払い買取」という手法もあります。これについては以下のコラムをご覧ください。
キャッシュバック式
これは、インターネットやSNS、街中に広告を出している現金化業者がよく使用している方法です。
まず、利用者は現金化業者から安い商品(例えば1,000円の時計など)を10万円などの高額で購入します。その購入特典として、現金化業者は利用者に現金化をキャッシュバックします。
キャッシュバック率70%としていれば、7万円が利用者にキャッシュバックされ、差額の3万円が現金化業者の利益となります。
安い商品は「購入した」と見せるための形式的な物ですので、その価値は重要ではなく、例えば100円の雑貨でも成立します。
なお、上記のいずれの手法でも、メルカリなどのフリマアプリを利用するものが少なくありません。
食品+商品券という形式で出品したり、安価な商品を高額で出品したりして、利用者にクレジットカード決済で購入させるという手法です。
また、過去には交通系電子マネー(SuicaやPASMO)にお金をチャージしたものを出品し、利用者にクレジットカードで購入させ、利用者は交通系電子マネーを駅で現金に払い戻すという仕組みの現金化が横行したこともありました。
クレジットカード現金化のリスク
現金がすぐに必要となった有事の際でも、クレジットカードの現金化に手を出すことは非常に危険です。
クレカ現金化は法律で明確に禁止されているわけではないので、「違法ではないから大丈夫」と判断してしまうかもしれませんが、長い目で見て利用者の不利益となり損をするだけでなく、現金化行為には以下のようなリスクがつきまといます。
- クレジットカード会社にバレて利用停止や強制解約になる可能性
- 思うような現金が入らず不利益が大きくなる
- 現金化会社からの詐欺被害・個人情報の悪用
- 闇金が絡んでいて暴利で借金をさせられる
- 自己破産をする際に免責不許可事由となる
クレジットカードの利用停止・強制解約
クレジットカードのショッピング枠の現金化は、法的にグレーゾーンな行為であり、取り締まりなども満足に行われているわけではありません。
しかし、現金化自体、クレジットカードの利用規約で禁止されている行為です。
規約違反である以上、現金化していることがカード会社に知られた場合は、残高の一括請求・利用停止・強制解約されてしまう可能性があります。
詳しくは後述しますが、カード会社は不正利用検知システムを導入しているため、ショッピング枠で高額な商品を大量購入する、金券などをまとまった金額で購入するなど、通常の買い物ではあまり考えられない違和感のある利用方法は自動検知されます。
クレジットカードの現金化はいずれバレてしまうものと考えましょう。
思うような現金が入らず不利益が大きくなる
クレジットカード現金化業者の中には、「他の業者よりも高い換金率!」「換金率98.8%!」などと宣伝し、多くの現金が戻ってくることを魅力の一つとしているところがあります。
仮に換金率が98%ならば、100万円の商品を購入した場合に戻ってくる現金は98万円であり、ほとんど損はないと考えてしまいがちでしょう。
しかし、実際に利用してみると、宣伝された割合での現金化が実現しないケースがほとんどです。
というのも、現金化業者は決算手数料、配送料、消費税など、何かにつけて費用や手数料をつけてお金を差し引き、自らの利益を大きくしているからです。
100%に近い換金率と言われていても、実際に口座に現金が振り込まれてみたら60%ほどの金額だったという体験談もあります。
詐欺被害や個人情報悪用の危険
インターネットやSNS、街中の広告で、「初めてでも安心のクレカ現金化」「カード現金化優良店」「換金率98%で安心」など、「クレジットカード現金化」を宣伝している業者を見たことがある人も多いのではないでしょうか?
実は、その中には悪徳業者が多く紛れ込んでいます。
たちの悪い業者と関わってしまった場合、商品を購入し渡しただけで1円も現金を渡されない可能性があります。特に現金について手渡しではなく口座振込を指定している買取式の現金化業者は、商品を先に送らせて入金自体をしないケースもあります。
また、現金化業者を利用する場合、以下のような個人情報を提出することが求められるのが一般的です。
「現金化の作業に必要だから」などと言い、クレジットカードの裏表の写真を送らせるケースもあります。
氏名、生年月日、住所、電話番号、クレジットカード番号(暗証番号)、勤務先、家族構成
このような情報は、悪質な現金化業者によって名簿屋に売却されることがあります。
個人情報を名簿屋や同業者に横流されると、別の現金化業者や詐欺師、闇金業者からターゲットにされることになります。
現金化業者に闇金が絡んでいて被害が拡大する
先述の通り、個人情報が現金化業者から闇金に流される可能性もあれば、現金化業者自体が闇金であるケースもあります。
最初は現金化業者としてやり取りし、限度額まで利用させてやりくりができない状態まできたら、闇金として暴利でお金を貸して搾取をするのです。
自己破産をする際に免責不許可事由となる
お金を返しきれずに自己破産をすることになった場合、「免責不許可事由」があれば自己破産に失敗してしまうおそれもあります。
免責が不許可になるというのは、すなわち借金を0にする許可が下りないということです。
カードの現金化はこの免責不許可事由に当たるので、その様態が悪質な場合は自己破産以外の債務整理を検討することが必要となります。
これについては、次の段落で詳しく解説します。
クレジットカード現金化で自己破産できない理由
破産法にある「免責不許可事由」について
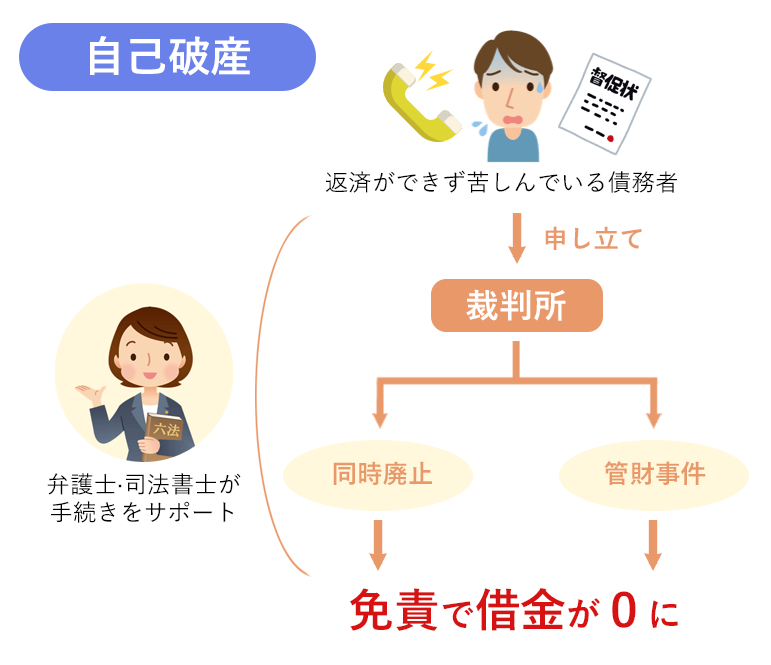
自己破産は、裁判所から「免責」を受けることを目的とする債務整理手続きです。
「免責」とは、簡単に言えば借金を0にすることを指します。裁判所に免責の許可をもらえば、ほとんど全ての借金の支払義務が免除されます(税金や国民健康保険料、養育費などは支払い続ける必要があります)。
そして破産法には「こういった事情がある人は自己破産をしても免責しません」という事項が列挙されています。
これを「免責不許可事由」と言います。
免責不許可事由には様々なものがありますが、破産法には以下のような規定があります。
破産法252条1項2号
破産手続の開始を遅延させる目的で、著しく不利益な条件で債務を負担し、又は信用取引により商品を買い入れてこれを著しく不利益な条件で処分したこと
破産手続の開始を遅延させる目的で、著しく不利益な条件で債務を負担し、又は信用取引により商品を買い入れてこれを著しく不利益な条件で処分したこと
「破産手続の開始を遅延させる目的で」とは、既に借金を返済できないような状態であるにも関わらず、なんとか自己破産を先送りにすることを目的にした、という意味です。
現金化を考える人は、既に新しくお金を貸してもらえないほど深刻な経済に陥っていることが多くあります。
この状態でショッピング枠を使ってその場しのぎの現金を得る行為は、「破産手続の開始を遅延させる目的」があったと認定される可能性があります。
この状態でショッピング枠を使ってその場しのぎの現金を得る行為は、「破産手続の開始を遅延させる目的」があったと認定される可能性があります。
また、クレジットカードの現金化は、「高値で買って安値で売る」という行為ですが、そのためにカードを利用し借金をするのは、実際の商取引においても合理性のない行動であり、「著しく不当な条件で債務を負担し」たと判断されてもおかしくありません。
さらに、「又は信用取引により商品を買い入れてこれを著しく不利益な条件で処分したこと」は、現金化の行為そのものです。
以上から、クレジットカードの現金化は、免責不許可事由の条文に記された条件を満たしていると判断できます。
つまり現金化をしていると、自己破産をしても免責を許可してもらえないのが原則ということです。
クレカ現金化をしても自己破産する方法
しかし「自分はクレジットカードの現金化をしてしまったから絶対に自己破産できない」と考えるのは早計です。
破産法には「裁量免責」というものも規定されています。
これは「免責不許可事由があったとしても、事情によっては裁判官の裁量で免責を許可してもいいですよ」というルールです。
例えば、浪費やギャンブルによる借金は免責不許可事由に該当しますが、実際には多くの人が裁判官に反省を示し、裁量免責によって無事に借金を0にしてもらっています。
この裁量免責は、弁護士や司法書士にサポートを依頼さえすればほとんどのケースで認められます。
しかし、様態があまりに悪質であれば、残念ながら裁量免責を受けられない場合もあるかもしれません。
「自分の場合は裁量免責を勝ち取れるの?」「裁量免責を受けるにはどうすればいいの?」と疑問をお持ちの方は、弁護士・司法書士に見込みについてご相談ください。
【自己破産以外の債務整理も可能】
残念ながら自己破産では借金を解決できる見込みがない場合でも、諦める必要はありません。借金を解決する方法には、自己破産の他に「個人再生」と「任意整理」が存在します。これらはクレジットカードの現金化をしていても、問題なく実行できる可能性があります。
全額免除が見込める自己破産と比べたら減額率は低いですが、それぞれの債務整理方法には独自のメリットがあります。是非弁護士や司法書士に詳細のお尋ねを上、あなたにぴったりの債務整理方法を検討しましょう。
クレジットカード現金化はなぜばれる?
上記のように、クレジットカードの現金化がばれると自己破産ができなくなったり、クレカが解約されたりする可能性があります。
しかし、クレジットカードの現金化は本来カード会社が介入し得ないものです。なぜばれてしまうのでしょうか?
まず、現金化をするとなると必然的に高価な買い物をする(換金率が高いものを買う)ことになります。
これまでクレジットカードの請求額が数万円で住んでいたものが、突然20万円、30万円と言った高額な請求がされるようになったり、短期間で連続して何度も高い商品を購入したりすると、クレジットカード会社が不審に思うのは当然です。
また、キャッシング枠を使う、支払いが滞納するなど、お金に困っている様子が伺えれば、カード会社は現金化を疑います。
クレジットカード会社は不正利用検知システムを導入しているため、ショッピング枠で高額な商品を大量購入する、金券などをまとまった金額で購入するなど、通常の買い物ではあまり考えられない違和感のある利用方法は自動検知されます。
つまり、たった一回であってもいつもと違う不自然なクレジットカードの利用をすると、クレジットカード会社は現金化や不正利用を疑い、電話で確認をしてくる可能性があります。
自己破産をするとなると、裁判所(破産管財人)はクレジットカードの履歴もチェックしますので、上記のような不自然なクレジットカードの履歴はすぐにばれてしまうと思いましょう。
クレジットカード現金化で詐欺被害に遭った場合の対処法
現金化業者から詐欺被害や脅迫などを受けた場合、然るべき機関に相談した上で正しく対処をしましょう。
放置したままではいつまで経っても借金問題は解決せず、被害額はどんどん大きくなっていきます。
警察は「民事不介入」という原則があるため、お金の貸し借りや売買代金の支払いに関する争いなど、私人間の紛争については犯罪行為のない限り介入しません。
しかし、現金化業者から暴行や脅迫といった刑法に違反する行為があった場合には、刑事事件となるので対応を望めるケースが多いでしょう。
現金化業者が特定できる情報(名称や連絡先)や、現金化業者とやり取りした記録、録画や録音などがあれば、その証拠を持って警察の生活安全課に相談してみましょう。
刑事事件性がない場合、クレジットカード現金化業者や闇金など悪徳業者への民事対応は弁護士や司法書士に任せることができます。
弁護士・司法書士は、利用者と悪徳業者との関わりを根本的に断つために様々な交渉を行ってくれます。場合によっては、既に支払ったお金が一部返還されるケースもあります。
さらに、悪徳業者への対応に力を入れている事務所ならば、後になって再び連絡してくるような悪質な業者相手にも再度交渉を引き受けてくれるでしょう。

よくある質問
クレジットカード現金化は違法ですか?
法律で明確に禁止されているわけではありませんが、クレジットカード会社の規約で禁止されています。発覚すればカードの利用停止や強制解約、一括返済を求められる可能性があります。
クレジットカード現金化にはどんな方法がありますか?
「買取式」と「キャッシュバック式」が代表的です。いずれも高額で商品を購入し、安値で売却する形をとるため、手元に残る現金は少なく、最終的に損をする仕組みです。
クレジットカード現金化をすると自己破産ができなくなるのですか?
クレジットカード現金化は破産法の「免責不許可事由」に該当します。そのため、原則として自己破産をしても借金がゼロにならないリスクがあります。ただし、事情次第で裁量免責が認められる場合もあります。
クレジットカード現金化は絶対NG!自己破産は弁護士へ相談を
クレジットカードの現金化行為は、各カード会社が契約上禁止にしています。バレたら残金の一括返済を求められたり、利用停止・強制解約となったりするケースもあります。
さらに、悪質な現金化業者にクレジットカードの現金化を依頼した場合、個人情報を悪用されるだけでなく、詐欺に巻き込まれたり闇金業者に目をつけられたりして、借金額が大きく膨らんでしまう危険もあります。
クレジットカードの現金化は破産法の免責不許可事由に該当しているだけでなく、最終的には債務者の損となり負債が膨らんでいく行為です。法律で規制されているわけではないにしろ、実行すればするほど状況が悪化してしまうため絶対に避けるべきでしょう。
とは言え、クレジットカードの現金化をしたからといって絶対に自己破産できないわけではありません。免責不許可事由があっても、裁量免責で借金を解決できる可能性があります。
裁量免責を得るには弁護士や司法書士に相談して対応策を考えてもらう必要があるので、自己破産をお考えの方はどうぞお早めに弁護士・司法書士にご相談ください。
仮に裁量免責を得られない場合でも、個人再生や任意整理といった方法で解決できるかもしれません。解決できない借金問題はないのです。
返済不能な額の借金がある場合や、債務整理を検討している方は、借金問題に強い弁護士・司法書士事務所にご連絡いただければと思います。
SAO司法書士法人やイーライフ司法書士法人は、特に後払い現金化業者への対応に力を入れているためオススメです。
また、弁護士や司法書士ならば、同時に借金問題についても債務整理で合法的に解決してくれます。
闇金問題の無料相談ができる事務所
【東京都・渋谷区】
SAO司法書士法人
- 全国対応
- 何度でも相談無料
- 即日解決
司法書士が法的な観点から業社と交渉することで、その後は取り立てや督促がストップして普段通りの生活を取り戻せることでしょう。相談は何度でも無料なので、まずはご相談ください。
闇金でお悩みなら今すぐ専門家にご相談
0120-631-017
[電話受付]平日 10:00~18:00

東京大学大学院電子工学専攻(修士課程)修了。
CFP®(日本FP協会認定)、日商簿記検定1級。
税理士試験 財務諸表論 科目合格。
ベンチャーIT企業のCTOおよび会計・経理を10年以上担当。
税金やお金に関することが大好きで、関連記事を2000本以上、執筆・監修。
著書「届け出だけでもらえるお金大全」
新宿・はっとりFP事務所
CFP®(日本FP協会認定)、日商簿記検定1級。
税理士試験 財務諸表論 科目合格。
ベンチャーIT企業のCTOおよび会計・経理を10年以上担当。
税金やお金に関することが大好きで、関連記事を2000本以上、執筆・監修。
著書「届け出だけでもらえるお金大全」