リボ払い利息シミュレーション
リボ払い利息シミュレーター リボ払いにより発生する利息(手数料)が計算ができます。 下記の項目をご入力のうえ、「計算…[続きを読む]
クレジットカードの使い過ぎで破産する理由の多くは、「現金不要でショッピングができる手軽さ」が原因で、自分の支払い能力を超えた買い物をしてしまいます。
そして、特に「やばい」と言われている支払い方法は「リボ払い」です。
「利用残高が把握しづらい」「手数料が高く元金がなかなか減らない」などの特徴があるリボ払いを利用すると、いつまで経っても借金が完済できず、気がついたら利用限度額まで借金額が膨れ上がってしまう可能性がありますので、注意が必要です。中には、カードの契約時に勝手にリボ払いになっていたというケースもあるようです。
リボ払いを繰り返した結果、自己破産という末路になってしまう利用者の方も少なくありません。
この記事では、クレジットカードのリボ払いがやばいと言われる理由と、リボ払いによる借金が大きくなり返済不能になった際の解決方法を画像付きでご紹介します。
目次
クレジットカードの支払いの中でも、リボ払い(リボルビング払い)は特に危険だ、デメリットしかない等と聞いたことがある方は多いでしょう。
では、なぜリボ払いはやばいと言われているのでしょうか。
その理由は以下の通りです。
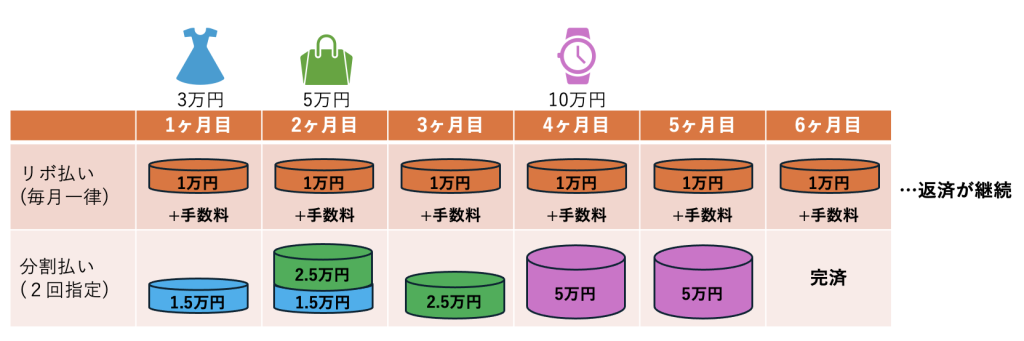
リボ払いは、簡単に言えば「利用額に関係なく、毎月決められた一定額のみ支払う」方法です。
例えば、3万円の洋服を購入したところで、毎月1万円のリボ払いに設定していれば、毎月の支払額は1万円+手数料となり、返済は3ヶ月続くことになります。
しかし、実際にはリボ払いを行っている期間中に新たにリボ払いを利用してしまうケースがほとんどです。
毎月の支払額が決まっていることは利用残高が分かりづらいということで、「あといくら支払えば完済できる」ということを把握しないまま、途中で追加の買い物をして利用額が10万円から50万円、100万円と増えるてしまうのです。
こうなると、当然返済期間が長くなります。毎月決まった金額の支払いであるがゆえに、元本がなかなか減りません。
どんどん利用残高が加算され、支払期間と支払回数が増えてしまいます。
更に、リボ払いは金利や手数料が15%~18%と高いです。手数料はリボ払いの残高に対してかかるため、利用残高が増えるほど毎月の手数料も増えていきます。
例えば、10万円のバッグを購入し毎月1万円のリボ払いに設定していた場合、10ヶ月で支払う合計の手数料は6,883円(15%の場合)となりますが、もし100万円の利用残高がある場合は通常は利息だけで毎月1万円を超えてしまうでしょう。
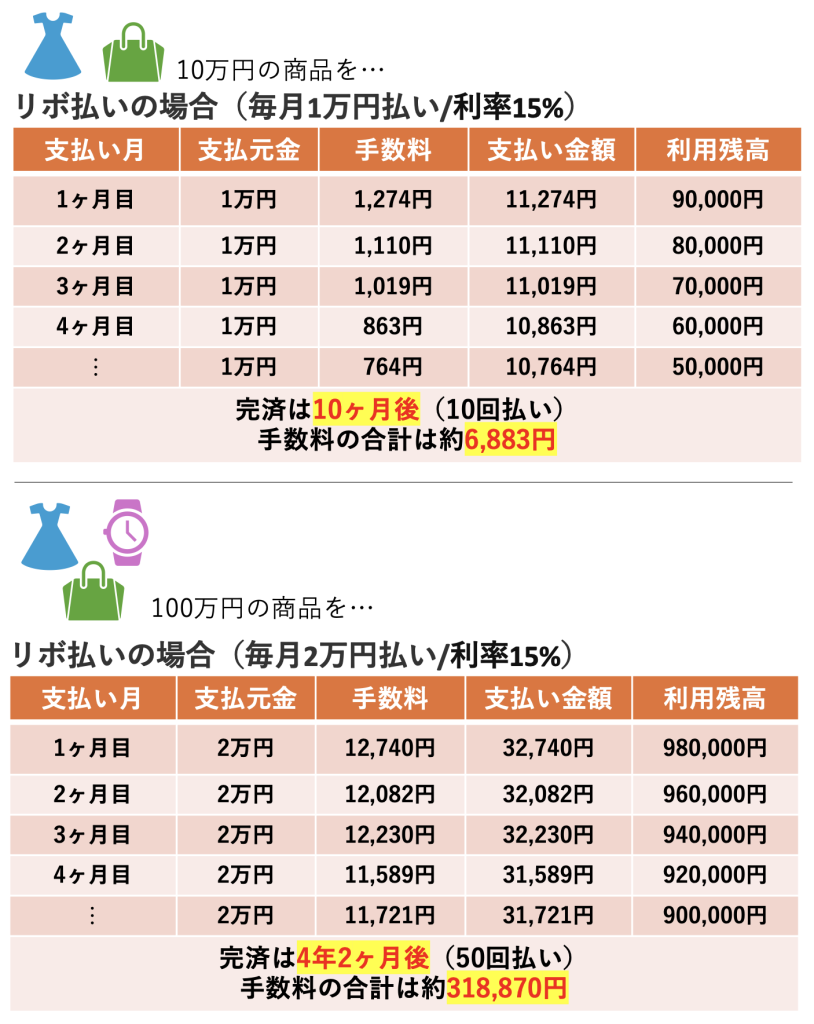
100万円の商品をリボ払い(元金定額方式)で購入し、毎月の返済額を2万円にしたとします。
この場合、完済までにかかる期間は4年2ヶ月(50回払い)です。
更に、完済までの間に加算される手数料は合計318,951円となり、最終的な支払い合計は1,318,870円にもなります(15%の場合)。
100万円の買い物が、リボ払いをしたことで更に300万円も支払うことになるのです。

仮に50万円の買い物を毎月2万円のリボ払いにした場合でも、完済には約2年かかります。
途中でリボ払いを増やせば完済は更に遠のくため、リボ払いがどれほど借金地獄に陥り易いかお分かりいただけるでしょう
しかし、それでも毎月の支払いはあくまで1万円+手数料であるため、危機感も薄く更にリボ払いで買い物をしてしまうケースが散見されます。
結果として、いつまで経っても借金が完済できず、気がついたら利用限度額まで借金総額が膨れ上がってしまう可能性があります。
なお、月額手数料は「利用残高×手数料率÷365日×30日」という計算式で算出可能です。
リボ払いの手数料額をシミュレーションできる機能もありますので、ぜひご利用ください。
【リボ払いの返済方法の種類】
上記の返済の仕組み(毎月の返済額が元金+利息でほぼ一定になる返済方法)は、「元金定額方式」と言います。一方、元金+利息の金額を毎月一定として支払う(毎月の返済額が必ず一定となる)返済方法は「元利定額方式」と言います。元利定額方式では、手数料が毎月の設定額を上限にして組み込まれるため、更に利用残高が減りにくく返済が長期化します。
更に、「残高スライド方式」という返済方法もあります。これは、利用残高に応じて毎月の返済額が変化するというものです。すなわち、返済が進むにつれて毎月の返済額も減っていくということで、カードローンでよく採用されている方式です。残高スライド方式は返済期間が長期化しやすいため、特に注意が必要と言えるでしょう。
リボ払いが原因で借金地獄に陥ってしまうケースは多いため、これを避けるためにもおかしいと思ったら早めにリボ払いの設定を解除する必要があるでしょう。
ご自身の支払い方法がリボ払いになっているかどうかを確認するには、クレジットカードの利用明細をチェックしましょう。
支払い方法が「リボ払い」「自動リボ払い」「リボルビング払い」などとなっていれば、リボ払いに設定されています。
なお、クレジットカード会社によっては名称が「リボ払い」ではないケースもあるようです。
三井住友カードは「マイ・ペイすリボ」、アメリカンエキスプレスは「ペイフレックス」、JCBカードは「スマリボ」などです。「ミニマムペイメント」「フレックス払い」と呼ばれる場合もあります。
利用明細に「リボ」の文字がなくても、何かおかしいと思ったら明細の詳細まで確認するようにしましょう。
例えば、カードの利用額よりも請求額が明らかに少ない、毎月一定のお金が支払われている、カードを利用していなくても請求がある、分割にしている覚えがないのに手数料がかかっている等のケースでは注意が必要です。
どうしても分からない場合は、各カード会社のカスタマーサポートなどに問い合わせしてみても良いでしょう。
リボ払いは手数料が多いため、カード会社としては利益を得やすい支払い方法となります。
よって、各社は様々なキャンペーンやポイント施策によりリボ払いを推奨しています。
リボ払いは避けるに越したことはないのですが、「お得だし、どうしてもリボ払いを使いたい」という人は、以下の点に注意して使うようにしましょう。
リボ払いの一番の問題点は手数料です。利用残高と手数料の額を常に把握し、「毎月どのくらい支払っているのか」「借金はいくら残っているのか」「あとどれくらいで完済となるのか」ということを知った上で、使いすぎないように注意する必要があります。
毎月の利用明細などをチェックすれば、「自分はこんなにも手数料で損をしている」ということも知ることができるので、支払いを見直すこともできるでしょう。
リボ払いの設定金額を増やして毎月多めに返済をすることで、完済時期を早めることも有効です。返済期間が抑えられる分、利息も抑えられるでしょう。
何よりおすすめなのは、全てをリボ払いにするのではなく、カードを使う場合はできるだけ一括払いにすることです。
リボ払いや3回以上の分割払いを行うと分割手数料が発生し、余計な負担を強いられてしまいます。
分割回数を2回以下にすれば原則として手数料がかからないので、できれば2回払いまでに留めておくと良いでしょう。
そして、リボ払いは急な出費が重なった場合など、どうしても使わなければならない時だけの利用とするのがおすすめです。
クレジットカードにより借金地獄に陥ってしまったら、なんとかその状態から抜け出さないといけません。
では、どのような解決方法が考えられるでしょうか?
お金に余裕があるのであれば、利用残高を一括で支払う(繰り上げ返済する)のが最短の解決策です。ボーナス一括払いを利用するのも良いでしょう。
一括返済とまではいかなくても、月々の支払額を見直し、できる限り返済額を多くして支払いを継続すれば、カード会社に支払う手数料も結果的に安くなります。
しかし、現在も支払いが厳しいのであれば、いずれの方法でも支払いができないか、生活がかなり厳しくなってしまうでしょう。
低金利で条件のいい「借り換えローン」「おまとめローン」などに乗り換える方法がありますが、これをしても借金の元本が減ることはありません。
返済計画によっては却って借金が増えてしまうケースや、再び限度額いっぱいまで使ってしまうケースもあります。
利用についてはよくシミュレーションを行い、慎重に決断する必要があるでしょう。
なお、リボを返済するために他の消費者金融や銀行などからお金を借りると、自動車操業の状態となりどんどん借金を増やすことになるため絶対にやめましょう。
上記の方法よりも当サイトがお勧めするのは、「債務整理」により借金を根本的に解決することです。
債務整理には、「任意整理」「個人再生」「自己破産」の3つの種類があり、いずれの方法であってもリボ払いの債務を解決することができます。
リボ払いは、利息手数料の負担が特に大きい支払い方法です。そこで、リボ払いの負債は任意整理で解決することが望ましいでしょう。
任意整理は、債権者(貸金業者など)と個別の交渉を行って、現実的に返済が可能となるように利息を減免・返済計画のリスケジュールをしてもらう制度です。
和解という手段で穏便に解決を図れるため、解決までの期間も短く、費用も安く済みます。
債務者は、利息をカット・減額してもらった上で、残りの借金(元本)を、現実的に可能な範囲で3~5年かけて返済していくことになります。
借金の元本は減らないと言う点で、減額率は個人再生・自己破産に劣りますが、クレジットカードのキャッシングやリボ払いの高額な利息が減少するため、返済がかなり楽になります。
なお、当サイトでは任意整理をした場合の借金減額シミュレーターを提供しています。以下のツールでは、借入日・利用金額・毎月の返済額を入力することで、リボ払いを任意整理した場合の減額可能性をシミュレーションします。
利息ではなく借金の元本が多額で、借入先も複数ある場合は「自己破産」がお勧めです。
自己破産は、同じく裁判所に申し立てることで借金を原則として0にすることが可能です。
税金などの公租公課や養育費は免除されませんが、リボ払いの借金は問題なく減免してもらうことができるでしょう。
また、特に破産に関してはマイナスの印象を抱く方も多いかと思いますが、実際にはそれほど多くのデメリットもなく借金を免除してもらえることもあります。
リボ払いだけでなく複数の貸金業者からも借金をしていたり、他のローン(カーローンや住宅ローン)などの借入がある場合、個人再生や自己破産による解決を検討してみることがお勧めです。
なお、上記のいずれも個人が自力で完遂することは難しい手続きです。また、借金を減らすことができる一方で、それぞれいくつかのデメリットが考えられます。
自己破産を検討の際は弁護士・司法書士などの専門家に相談することがお勧めです。

クレジットカードのリボ払いは、正しく使えば便利なものかもしれません。
しかし、いつの間にか元本や利息が膨らんでしまうという怖さがあります。いつまで経っても元本が減らず、油断していると支払不能な事態に陥ります。
このようなクレジットカード払い・リボ払いの借金については、弁護士や司法書士に相談することで解決することができます。借金問題解決の専門家は、あなたにとってぴったりの債務整理方法を提案してくれるでしょう。
利用残高が多すぎる場合、任意整理の効果は薄いかもしれません。
しかし、個人の事情によっては、個人再生や自己破産をすることでデメリットが生じるケースも0ではありません。
それぞれの債務整理方法の違いを理解し、貴方にとって最適の借金解決方法は何かを検討するためにも、弁護士・司法書士などの専門家に相談して解決策を決めていくのがおすすめです。
いつまで経ってもリボ払いの借金が完済できない!という状況ならば、弁護士・司法書士などの専門家にご相談ください。