強制執行とは?借金滞納で差し押さえられるまでの流れ
借金を返済できず長期で滞納すると、債権者に「強制執行」という措置をとられてしまいます。実際に強制執行されると、給料や…[続きを読む]
クレジットカードや、消費者金融、銀行(住宅ローン)などへの借金を返済せずに放置すると、それらの会社から督促状が届くようになります。
督促状が届いても無視を続けたり、新たな約束の期日を守らなかったりすると、それまで取引のなかった「保証会社」や「信用保証協会」から「代位弁済」に関する通知書が届くケースが多いです。
身に覚えのない会社から書面が届くため、特殊詐欺の手紙だと勘違いして捨ててしまったり、そのまま無視をしてしまったりする方もいるようです。
しかし、代位弁済の通知書は非常に重要な書類です。迅速に対応しなければ、財産の差押えなどに発展するかもしれません。
この記事では、代位弁済の通知が届いた人のために、代位弁済とは何か?今後どう対応すれば良いのか?などについて解説します。
自己破産をお考えの方や、自己破産以外の解決策を探している方もぜひお読みください。
目次
代位弁済とは、債務者本人以外の人が、債務者の債務を代理で弁済することです。債務者は「お金を借りた人」のことです。
例えば、連帯保証人などの保証債務を有する人が、債務者の代わりに債務を弁済することも「代位弁済」と言います。
最近では、連帯保証人の代わりに「保証会社」「信用保証協会」を利用するケースが多いです。
お金を借りる、あるいは賃貸物件の契約をする際などに、貸主とは別途、保証会社との保証契約を結ぶことがあります。
もし債務者が債務を弁済しない場合、保証会社・信用保証協会は、保証契約に基づいて債務者の債務を弁済します。
つまり、保証会社・信用保証協会が、債務者の代わりに借金を支払ってくれるのです。
代位弁済の通知とは、「あなたの代わりに保証会社がお金を払いました」という意味の連絡文書と言えます。
あなた自身がしっかりと借金の返済をしている限り、代位弁済の通知は届かないでしょう。
代位弁済がされる時期は債権者(お金を貸している側)の都合などによって異なりますが、おおよそ延滞・滞納が3ヶ月以上続くと、保証会社が代位弁済を行う可能性が高くなります。
法的措置に移行するタイミングが早い債権者だと、2ヶ月以上の滞納で保証会社が代位弁済する可能性があります。
一方、一部の住宅ローンについては、半年程度の滞納で代位弁済されるという情報もあります。これも場合によるので、「住宅ローンは半年は滞納しても大丈夫」という意味ではありません。
いずれにせよ、代位弁済が行われる前のできるだけ早い段階で、借金の滞納状態を解消することが大切です。
どうしても支払いができないならば、債権者と交渉して分割払いや支払いスケジュールの調整などを話し合いましょう。支払いの意思を明確にした上で現実的な返済プランを説明できれば、和解により代位弁済を回避できるかもしれません。
当然ですが、保証会社・信用保証協会は、何もボランティアで債務者の代わりに借金を弁済するわけではありません。
代位弁済で債務免除になることはなく、以降は以下のようなリスク・デメリットが発生することになります。内容を把握し、適切に対応するようにしましょう。
代位弁済した保証会社や信用保証協会は、支払ったお金を元の債務者に請求できる権利を得ます。
この権利を「求償権」と言います。
債務者の立場からすれば、支払いをする相手が元の債権者から保証会社に変わっただけと言えます。支払いから逃れられるわけではありません。
そして、保証会社の多くは債権回収のプロです。債権を回収するために、合法的な範囲で様々なアクションを起こします。
「自分の代わりに保証会社が支払ってくれたから安心だ」と考えるべきではなく、むしろ事態は悪化しているのです。
代位弁済をした保証会社は、求償権に基づいて債務者に支払いを請求します。
しかも基本的に「一括払い」での支払いとなります。
請求金額には、元金や金利に加えて遅延損害金なども上乗せされます。この一括払いに応じられる債務者はほとんどいないでしょう。
既に述べたように、保証会社や信用保証協会は債権回収(借金の回収)のプロです。債権回収に関する様々なノウハウを持っていますので、債務者からの支払いが行われないと借金を回収するために様々な方法を実行します。
例えば、訴訟・支払督促などの法的措置を経た上での給与の差押えです。給与の差押えを受けると、毎月の給与から一定額が強制的に差し引かれて、債権者への支払いに回されてしまいます。
手取り収入が減って生活が苦しくなることはもちろんですが、給与を差押えられた事実は勤務先に知られてしまいます。場合によっては職場に居づらくなるかもしれません。
給与ではなく、預貯金(口座預金)が差押えられるケースがあります。
この場合、ある日突然残高が0円になる可能性もあるでしょう。
差押え(強制執行)についての詳しい内容は、リンク先をご覧ください。
以上のように、代位弁済を受けた後は保証会社からの督促や差押えのリスクに晒されて生活することになります。
裁判や差押えを回避するためには何らかの対処をしなければなりませんが、具体的に何をすれば良いのでしょうか?
まず、保証会社や信用保証協会と交渉して、一括払いから分割払いに変えてもらうなどの方法を検討してみましょう。
保証会社としても、債務者が一括払いに対応できるとは思っていません。しっかりと支払う意思を示したならば、多少の譲歩は受けられる可能性があります。
しかし、保証会社から代位弁済を受けたということは、過去に滞納を繰り返したということです。
今さら分割払いを申し出ても、「本当に約束通り支払えるのか?」と疑われて、信用されない可能性も高いことは事実です。
そもそも交渉にさえ応じてもらえない可能性もありますので、この場合は交渉を専門家に任せることがおすすめです。
専門家の視点から見て現実的な返済プランを練って提示できれば、分割払いに応じてもらえる可能性が高くなるかもしれません。
分割払いなどの交渉をしても到底支払が不能であるくらいに多額の借金を抱えてしまっているならば、借金問題を根本から解決する方法として「債務整理」がおすすめです。
債務整理では、借金の額を合法的に減らしたり、支払いスケジュールを調整したりして、借金問題の解決を図ります。
債務整理には「自己破産」「個人再生」「任意整理」などの種類があります。
当サイトとしては、代位弁済を受けるほどに長期化した借金問題は「自己破産」で解決するのがおすすめです。
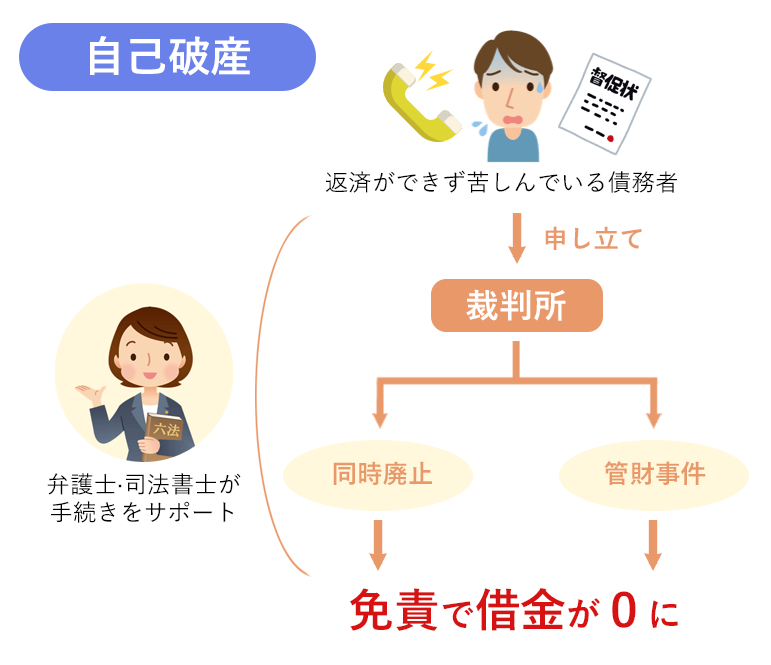
「自己破産」とは、借金の返済が難しく、将来的な返済の目途が立たない場合に、裁判所に申請して借金を完全に「免除」あるいは「0円」にする手続きを指します。つまり、借金の負担を取り除き、新たなスタートを切ることを可能にします。
とはいえ、無条件で借金が0になるわけではなく、自己破産をすることで一部財産を処分されたり、資格制限が発生したりするケースもあります。
債務整理手続きはそれぞれにメリット・デメリットがあるため、弁護士に相談した上でご自身の事情に最も合った手段をアドバイスしてもらいましょう。
また、債務整理を個人レベルで行うのは困難です。債権者との高度な交渉が必要であったり、裁判所で複雑な手続きを処理する必要があったりするからです。
弁護士に依頼すれば、交渉や手続きを代行してもらえますので、より早く、失敗なく借金問題を解決できるでしょう。
代位弁済された債務の種類が住宅ローンであれば、持ち家を売却して現金を作り、その現金で返済することもできます。これを「任意売却」と言います。
ただし、住宅ローン未完済の住宅には、通常「抵当権」が設定されています。
抵当権がある物件は、債権者の承諾なしに売ることができません。債権者と交渉して、抵当権を抹消してもらう必要があります。
よって、「任意売却」では債権者と交渉して承諾を得ることが必須になります。
何もしないまま滞納を続けると、債権者は抵当権を実行して住宅を競売にかけ、その売却金額から債権の回収を図ります。
どちらにせよ住宅を売却されるのであれば、競売よりも高く売れやすい任意売却の方が、債務者にとってのメリットが大きいです。
任意売却をすると持ち家を失いますが、リースバックなどの方法を使えば同じ家に住み続けることもできるかもしれません。
ケースごとの対策が必要なので、詳しくは弁護士などの専門家にご相談ください。
代位弁済の通知が届いた場合、差押えなどの法的措置までのカウントダウンが始まったと認識しましょう。これを放置すると裁判を起こされるリスクが大きいです。
一括払いに応じられそうにない方は、代位弁済の通知が到着したらすぐにでも弁護士に相談してください。
弁護士は、それぞれのケースに最も適した方法を検討し、借金を解決に導きます。
早めの相談により、とれる選択肢は多くなります。
まだ保証会社から任意弁済を受ける前でも構いません。「借金の支払いで生活が苦しい」「滞納を始めてしまった」など、早めの段階でどうぞ弁護士までご相談ください。