個人再生の住宅ローン特則(住宅資金特別条項)とは?利用条件も解説
「個人再生」の「住宅ローン特則(住宅資金特別条項)」というものがあります。住宅ローン特則を利用できれば、マイホームを…[続きを読む]
「競売(けいばい)」という言葉は、おそらく多くの方が耳にしたことがあるでしょう。
住宅ローンの支払いを滞納し続けたり、自己破産したりした場合、自宅が競売にかけられる可能性があります。
この記事をご覧の方々の中には、すでに裁判所から「競売開始決定の通知」などの書類を受け取り、不安を抱えて検索した方もいるかもしれません。
この記事では、「競売とは何か?」「競売を回避する方法はあるのか?」というテーマについて詳しく解説していきます。
借金(住宅ローン)を支払えずにマイホームや不動産が競売にかけられそう!という方は、今後のためにもぜひ参考にしてください。
目次
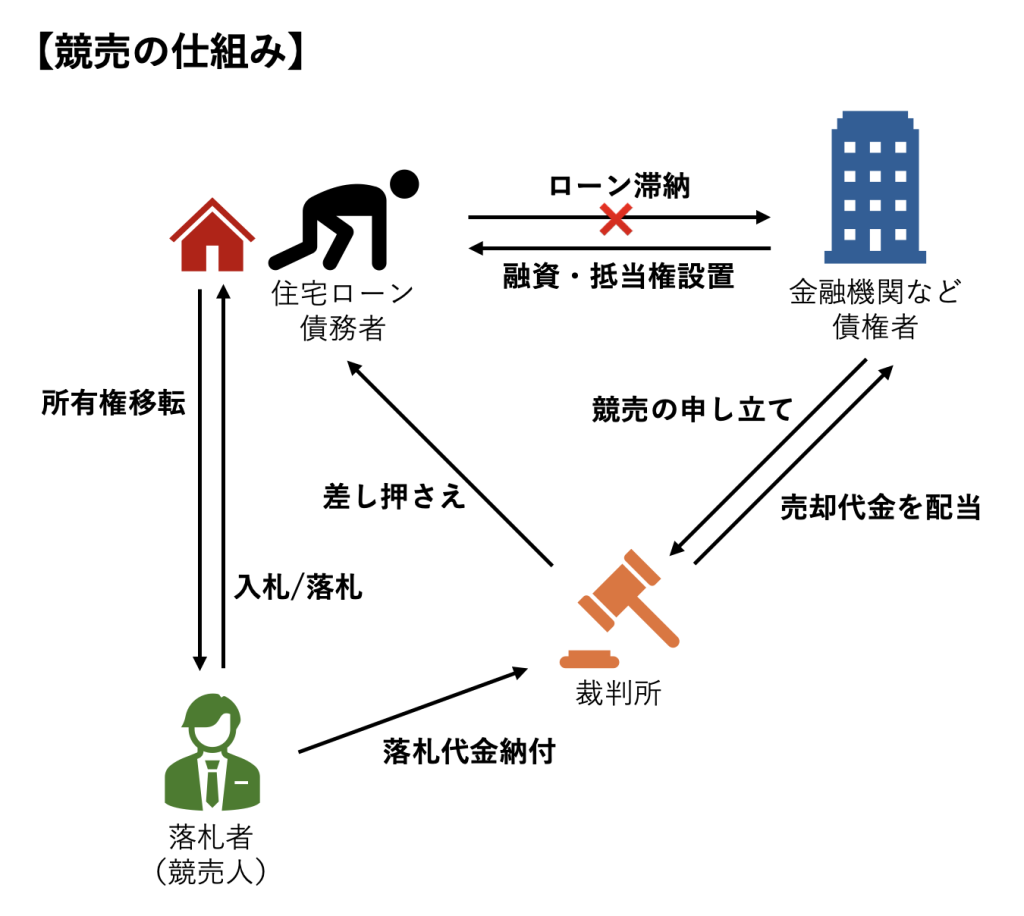
競売とは、債権者が債権(借金)を回収するために行う手続きです。
法律では「競売(きょうばい)」ではなく「競売(けいばい)」と呼びます。
借金をして何かを購入する際には、担保が必要になることがあります。分かりやすい例が「住宅ローン」です。
住宅ローンは購入する家自体を担保としており、ローン債権者は住宅に「抵当権」というものを設定します。
ローンの返済が契約通り行われない場合、ローン債権者は抵当権を実行して住宅を売却し、そのお金で債権の回収を図ります。
このとき、債権者は裁判所に申立てをする必要があり、申立てを受けた裁判所が抵当権が設定された不動産を差し押さえ、売却します。
その手続きが、この記事で述べる「競売」です。
競売が始まると言っても、債権者がいきなり住宅まで押しかけてきて「今から家を売るから出ていけ!」と追い出されるわけではありません。
そういったことを認めてしまうと債務者の生活に支障が出ますし、債権者が権利を濫用するおそれもあるため、裁判所が法律に則って手続きを行うことになっています。
競売は、不動産のローンを滞納したり、住宅ローン返済中の持ち家がある状態で自己破産などをしたりすると実行されます。
【競売と公売の違い】
競売と似た言葉に「公売」があります。競売(不動産競売)は債権者が裁判所を通して行う債権回収方法ですが、公売は行政機関が行うもので、滞納された税金の回収が主な目的です。
公売は税務署や自治体で行われており、不動産だけでなく自動車や装飾品類まで多種多様なものが差し押さえられ、売却されています。
借金の支払いを優先して税金を滞納すると公売になるおそれがあるので、税金の支払い滞納にも十分注意してください。
それでは、競売の一般的な流れを見ていきましょう。
滞納の初期段階では、債権者に支払いの督促・取り立てをされるに留まります。
しかし、数ヶ月にわたって住宅ローンを滞納していると、債務者(お金を借りた人)は「期限の利益」を喪失します。
簡単に言えば「分割返済できる権利」がなくなったということで、期限の利益の喪失後は、債権者は貸したお金の一括返済を求めます。
しかし、一括請求されたところでこれを払える人はほとんどいないでしょうから、督促の無視を続ける方が多いようです。
できれば、この時点で債権者や弁護士と相談して解決を図ることをおすすめします。
債務者が一括返済しない場合、ローン契約の際に設定した「保証会社」が代わりに全額を支払います。これを「代位弁済」と言います。
保証会社に支払ってもらったからといって借金がなくなるわけではありません。
それ以後は、保証会社が新しい債権者となって取り立てを行います。
それでも支払いができない場合、保証会社は債務者の家を競売にかける準備をします。
「競売にかける」とは、ここでは「担保になっている物を競売に出品する」ことだとお考えください。
債務者が裁判所に競売の申立てを行うと、郵便で裁判所から「競売開始決定」の通知が届きます。
(※通常は、これ以前に債権者から「支払わないと家を競売にかけますよ」という警告があるでしょう。)
裁判所から通知があった以上、裁判所が債権者の競売申立てを受け、それを認めたということです。
こうなると一刻の猶予もないので、急いで弁護士へ相談してください。
競売が開始となると、まずは裁判所から人(執行官)がやってきて、家の状況(広さや間取り、外観など)を調査されます。
周辺状況なども同時に確認されるため、これを見られるとご近所から不審に思われるかもしれません。
現況調査からしばらくすると、裁判所から競売の期間入札通知が届きます。
期間入札通知書には、購入希望者が入札できる期間や、開札されて落札者が決まる日取りなどが書かれています。この頃になると、自宅の情報が裁判所やネットで公開されてしまいます。
また、後で述べる「任意売却」が可能なのは、通常「入札開始日」の前日までです。
期日になったら開札され、最も高額を入札した人が落札者となります。
つまり、落札後は買い取る人が決まったということになるため、やがて不動産は売却され、買い取った人に所有権が移ります。
なお、競売の手順や期間は裁判所が決めるため、債務者側から指定することができません。
立ち退き時期の交渉もほぼできず、競売が終わっても家を明け渡さない場合は「所有権もなく住み続けている不法占拠者」となってしまいます。
明け渡しに応じない場合は、買い取った人の申立てを受けた裁判所が強制執行を行い、家財等を運び出して強制的に退去させることもありえます。
競売の流れは以上となりますが、通常は滞納から半年ほどで売却されてしまうケースが多いとされています。
競売を放置していると、自宅を追い出される上に様々なデメリットが生じます(詳しくは後述)。
競売を避ける方法にはどのようなものがあるのでしょうか?
既に借金を数ヶ月滞納してしまい、競売の通知が届いているならば、債権者と返済状況などについて交渉をしても有利な変更は受けられない可能性が高いです。
そこで、借金にお困りならば、まずは弁護士などの専門家に相談をすることがお勧めです。
弁護士は借金問題解決のプロです。
現在の状況を弁護士に説明すれば、競売を回避できる可能性のある方法を教えてくれるかもしれません。
例えば、債務整理のうち「個人再生」をすれば、住宅ローン以外の借金を減少させることができます。
個人再生とは、裁判所における手続きによって債務の減額や返済スケジュールの延長を取り決める債務整理方法です。
住宅ローン債務がある場合に個人再生手続を行う最大のメリットは、「住宅資金特別条項(住宅ローン特則)」を利用して自宅を手元に残すことができるという点にあります。
住宅資金特別条項を利用することにより、住宅ローン以外の借金を大幅に減額しながら、住宅ローンの返済を継続することができるのです。
もし、住宅ローン以外にも借金があり「住宅ローンの返済に回すお金がない」という場合には、個人再生をすることで他の借金の負担が大幅に減り、住宅ローンを支払う余裕が生まれるかもしれません。
(住宅ローン自体については減額できませんが、返済スケジュールの見直しが行われるケースがほとんどなので、債務者の毎月の返済負担は軽減されることが期待できます。)
また、一度住宅ローン債務の期限の利益を喪失してしまった場合(保証会社が代位弁済した場合)であっても、再生計画が認可されれば、期限の利益の喪失がなかったものとみなされ、引き続き返済を継続していくことが可能になります(いわゆる「巻き戻し」)。
しかし、巻き戻しできる期限にも「代位弁済が行われた日から6ヶ月以内」という期限がありますので(民事再生法198条2項)、なるべく早く個人再生に取り掛かるに越したことはありません。
個人再生をしても住宅ローンを完済することが難しく、他の借金も多額に抱えてしまっているような場合には、自己破産でマイホームごと借金を全て免除してもらうことも可能です。
自己破産とは、裁判所に破産手続を申し立て、債務の全額免除により債務者を債務の負担から解放する方法です。
自己破産の最大の特徴は、原則として住宅ローンを含む債務の全額が免除されるということにあります(税金などの公租公課を除く)。
しかし、債務者は生活に必要となる最低限の財産(生活必需品、家具家財、仕事で使う道具、当面の生活費など)を除いて、一定以上の価値ある資産を処分しなければなりません。
つまり、債務の全額免除と引き換えに財産を処分し債権者に配当して最大限の弁済をするというのが破産手続きなので、自己破産をすると自宅などの不動産を手元に残すことはできないのです。
このように、自己破産は債務者を債務の負担から解放するための最後の手段として位置づけられます。
問題が住宅ローン債務だけならば後述する任意売却ができる可能性もありますので、一度弁護士にご相談ください。

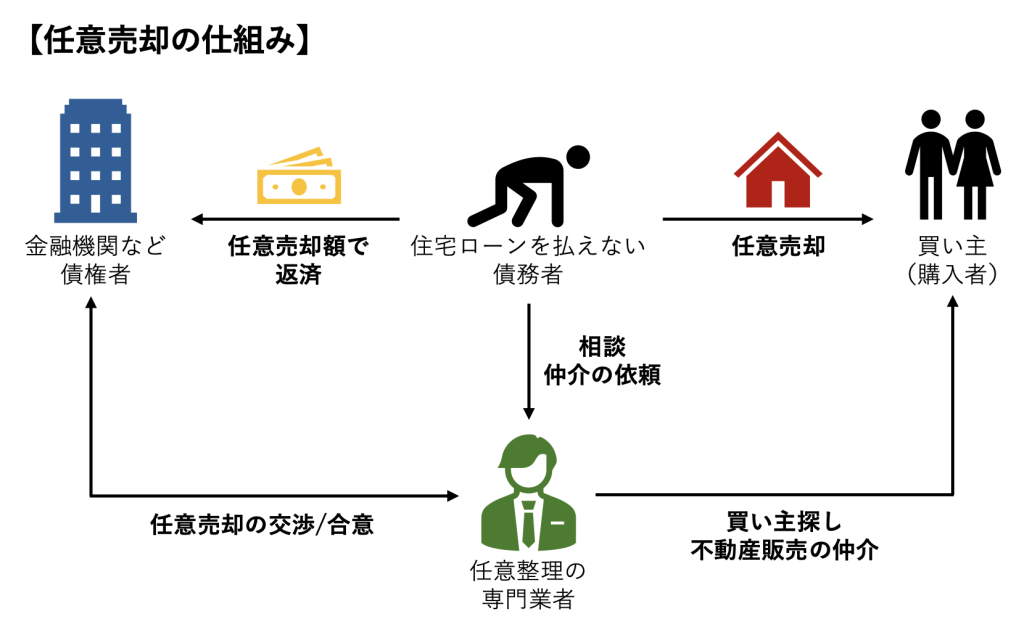
弁護士によっては、相談をしてみることで「任意売却」をしてくれる業者を紹介してくれる可能性もあります。
任意売却とは、専門の業者に依頼して自分で住宅を売却する手続きです。一般的には、住宅ローンが残っている不動産は売却が難しいとされていますが、任意売却ならば住宅ローンの残っている不動産でも売却が可能になります。
任意売却は、競売と違って裁判所が介入せず、市場価格に近い金額で売ることができます。
売却金額が高くなるため、家を売ったお金で債権者に借金の返済できますし、引っ越し費用などの費用もそこから捻出できるかもしれません(※競売では市場価格より低い値段でしか売れず、手元にお金が返ってきたとしても少額です)。
手持ちがある親族に家を買ってもらえれば、親族から家を借りて住むこともできるます。
家を失うという点は自己破産や競売と変わりませんが、これらと比較してもメリットが多いので、競売を待つくらいなら任意売却をした方が良いと言えるでしょう。
ただし、競売を回避できる期限は入札日の前日までであり、ギリギリの相談では競売を止められません。
競売開始の通知が届いても任意売却をすることはできますが、任意売却の許可や手続きに手順があるので時間がかかります。
「入札日の前日までなら大丈夫」と呑気に構えていると間に合わないので、少しでも早く弁護士にご相談ください。
競売が行われると、持ち家を失うことになる上に、以下のようなデメリットを受けてしまいます。
よって、住宅ローンを払えない場合は、競売まで放置するのではなく前述した回避方法(弁護士への相談・任意売却)を試みてください。
競売の場合、引っ越し費用は全額自己負担です。
お金がなくて競売という事態に陥ってしまったところに、引っ越し費用などの負担が重くのしかかります。
一方、「任意売却」をすると、不動産の売却金額から引っ越し費用や弁護士費用等を捻出できる可能性が高くなります。
任意売却は、市場価格に近い価格で住宅を売ることができます。
場合によっては手元に戻ってくるお金もあるかもしれません。
しかし、競売では市場価格より低い値段でしか売れず、手元にお金が返ってきたとしても少額です。
高く売却してそのお金を借金返済に充て、さらにお金を手元に残せる可能性を高めたいのであれば、任意売却がおすすめです。
競売にかけられる物件の情報は公開されるため、誰でも見ることができます。
そのため、購入を希望する不動産業者等が近所に来たり、近隣の状況を周囲の人に聞き回ったりするおそれがあります。
情報の公開は裁判所のルールによるものなので、取り下げて欲しいとお願いしても聞き入れてもらえません。
借金や競売に関することが周囲にバレるリスクを避けたい人は、任意売却など他の手段を選択すべきです。
ローンを数ヶ月以上滞納していると、自宅などの不動産が競売にかけられるおそれがあります。
競売は裁判所が主導するため、自分の意思を介入させることはほとんどできません。
落札金額が低くなるだけでなく、競売が行われると借金のことが周囲にバレる可能性が高くなることも、人によっては大きなストレスとなりえます。
それに比べて、任意売却は家の売却を周囲に秘密にしながら行えますし、引っ越し費用や引っ越し時期にもある程度融通を利かせられるというメリットがあります。
競売を避けられるかどうかはスピード勝負です。「借金に悩んでいる」「住宅が競売にかけられそう」「裁判所から競売開始の通知が来た」という方は、早急に弁護士までご相談ください。一緒に最善の対応策を考えていきましょう。