任意売却と債務整理|不動産・マイホーム等の借金の整理は弁護士へ
購入したマイホームの返済が難しくなった時、「任意売却」という手続きを利用することで、住宅ローンの残っている不動産でも…[続きを読む]
住宅ローンの支払いが困難となり、消費者金融からの借入を積み重ねてしまう例は少なくありません。
あるいは生活費や医療費、教育費などが嵩んだ結果、住宅ローンの支払いにまで首が回らないということもあるでしょう。
このような場合、最終的に債務整理をするという決断になるケースは多く見られます。
債務整理(特に自己破産)を行う際、抵当権が設定されていたマイホームは競売にかけられてしまい、住まいを失う可能性があります。こうなると、新たな住居を探さなければならなくなります。
しかし、引っ越しをする手間やリスクは大きいと言わざるを得ません。引っ越し費用がかかることはもちろん、職場からの距離が遠くなったり、子供を転校させる必要が出てきたりするのは、家族にとって大きな痛手となります。
こうした状況で「債務整理をしても、なんとか持ち家を維持したい」という希望を実現する方法の一つが「リースバック」です。
この記事では、リースバックの仕組みやメリット・デメリットについて詳しく解説します。
リースバック以外で自宅を守る手段も解説しますので、「債務整理をしたいが、持ち家を残したい」と考えている方は、ぜひお読みください。
目次
リースバックは、正式には「セール・アンド・リースバック」と言います。
簡単に言えば「持ち家を売却してからその住宅に賃貸として住み、最終的に買い戻すことができる」という仕組みです。
持ち家を売却するため所有権は買主に譲渡されますが、その後は売却先とリース契約を締結して、賃料を払い続けることでそのまま元の持ち家に住むことができます。
リースバックを行う場合、大抵はリースバックに実績のある不動産業者に依頼するところから始まります。
不動産業者は物件を査定したり、ローンの残債がある金融機関と相談したり、買主を探したりします。
金融機関の了承が出て、購入者が見つかれば実際に物件の売却が行われます。
その後、買取をした新所有者と旧所有者の間で賃貸借契約が締結され、リースバックの形が完成するというわけです。
例えば、住宅ローンの支払いが厳しいと感じる場合、競売にかけられる前に住宅を任意売却するというケースはよくあります。
任意売却で住宅を買った所有者と賃貸借契約を結び、引っ越しせずに同じ住宅に住み続けるのが典型的なリースバックの事例です。
住宅の「所有者」は変わってしまいますが、毎月の支払いがローンからリース料になること以外、外見上の違いはほとんどありません。
任意売却は、借金が嵩み自己破産をせざるを得なくなった時に活用されることも多い手続きです。
自己破産をすると原則として持ち家は処分されてしまいますが、リースバックによって住宅を売却後に賃貸借契約をし、それでも支払い切れなかった住宅の残務は自己破産により免責してもらうことができれば、自宅に住み続けたまま借金問題を解決できます。
任意売却は、お金がなく住宅ローンを支払えない場合や、急にまとまった資金(現金)が必要になり住宅を売却したいと考える場合に有効となり得ます。
そして、任意売却の後にリースバックをするメリットが大きい方(リースバックに向いている方)は以下の通りです。
一見すると「お金を支払い先がローン契約相手から買主(新所有者)に変わっただけ」とも思えるリースバックですが、実際には数多くのメリットがあります。
これは、リースバックの最も大きなメリットと言えるでしょう。
自己破産(競売)や任意売却などで持ち家を処分した場合、当然ながらその家に住み続けることはできません。
しかし、リースバックをすると、持ち家が賃貸住宅に変わるものの、引っ越し自体はしなくて済みます。
引っ越し費用の負担はありませんし、引っ越しに伴う住民票の変更など、煩わしい手続きからも解放されます。
職場や子どもの学校へのアクセスも変わらないのは、心理面から見ても安心できるものでしょう。
リースバック期間中またはリースバック期間終了後になれば、賃貸として使っていた元のマイホームを優先的に買い戻して再び自分の持ち家にすることもできます。
愛着のある家を手放すことなく再び持ち家にできるメリットはリースバックならではです。
賃貸ではないマイホームを売って引っ越すとなると、近隣の人々は「ローンを払えなくなったらしい」「夜逃げだろうか」などと事情を察してしまいます。近所付き合いがあったようなケースでは、噂話は特に避けたいと思うでしょう。
リースバックを利用すれば、周囲に自宅の売却がバレることはほとんどありません。
住宅を売る前後で同じ家族が住み続け、普通に生活をしている以上、近所から怪しまれる可能性は0と言っても過言ではないでしょう。
多くのメリットがある一方、リースバックには以下のようなデメリットも存在します。
普通に任意売却だけをした場合とリースバックを利用した場合では、リースバックの方が売却金額が低くなる傾向があります。
もちろん、競売で不動産を売った時よりも高くなることが多いのは確かですが、「まとまった資金を得たい」と思いリースバックをした場合では、思ったよりも資金が得られない可能性があります。
持ち家から賃貸住宅になる以上、住むためには当然ながら家賃が必要になります。
この家賃は、リースバックの場合は周辺の同じ規模の物件よりもやや高めに設定されることが多いようです。
一般的に、売却金額の8~10%がリースバックにおける年間家賃の相場とされています。
毎年の固定資産税や都市計画税はかからなくなるとはいえ、これまでのローンの支払いよりリース契約後の家賃が高くなる見込みもあるため、将来的に支払い続けられるかどうかは念入りなシミュレーションが必要です。
リース契約には期間があります。
基本的には借主の意思で更新できる契約が多いので、契約期間が過ぎた途端に家を失うことはほぼありません。
しかし、いつまで経っても家を買い戻せず、相場より高い家賃を支払い続けるのに限界を感じた場合、家賃の安い物件に引っ越した方が楽になります。
実際に、そういった事情で住宅の買い戻しを諦める人もいるようです。
そのため、「結局家を出ることになるのであれば、最初から任意売却のみにして安い賃貸住宅に住んだ方が手元に残るお金が多かった」と嘆く声もあります。
リースバックを使えるのは、あくまで買い手が存在してくれる場合に限ります。
交通の便が悪いエリアに物件がある場合や、物件の状態が悪い場合は、そもそも買い手がつかないことがあります。
不動産業者に買い取ってもらうこともできますが、その場合は相場より一層安い売却金額になってしまうことが一般的です。
借金問題に困り、かつマイホームを手放したくない場合、取れる手段はリースバックだけではありません。
リースバックは条件なども厳しい制度なので、弁護士や司法書士と相談しながら以下の方法も検討してみてください。
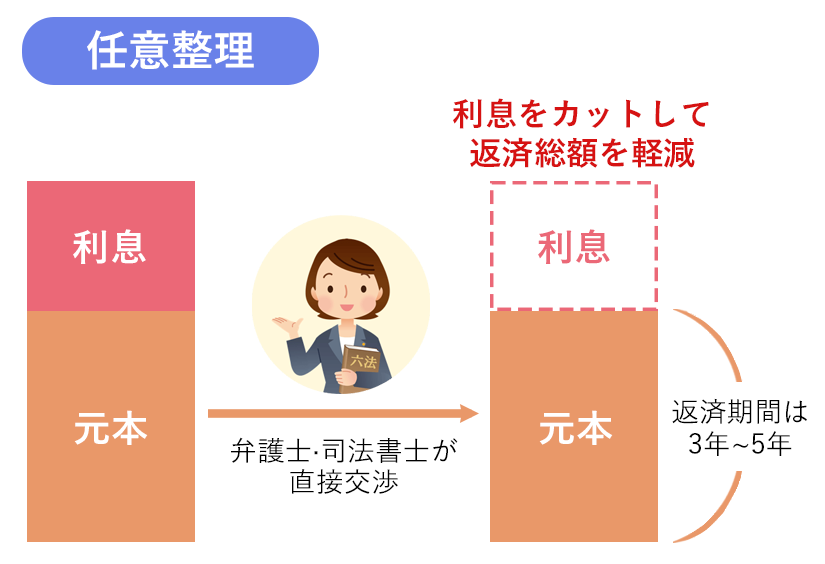
債務整理の種類は複数あり、中でも日本で最も多く行われているのが「任意整理」です。
「任意整理」とは、借入をしている金融機関、クレジットカード会社、消費者金融などの債権者と裁判外で交渉し、残っている借金の将来利息の免除や分割払いなどについて合意することで、新たな返済計画で和解する手続きのことをいいます。減額後の返済期間は、概ね3年~5年程度が目安となります。
住宅ローン以外の貸金業者や銀行などからの借入が多く、これらを減額すれば住宅ローンを支払う余裕も生まれそうだ、という場合には、負担が大きい借入先と任意整理をすることが考えられます。
家庭全体で安定して収入が確保できる状態であれば任意整理に応じてくれる業者は少なくないため、借金の金額が少なめであるならばまずは任意整理をご検討ください。
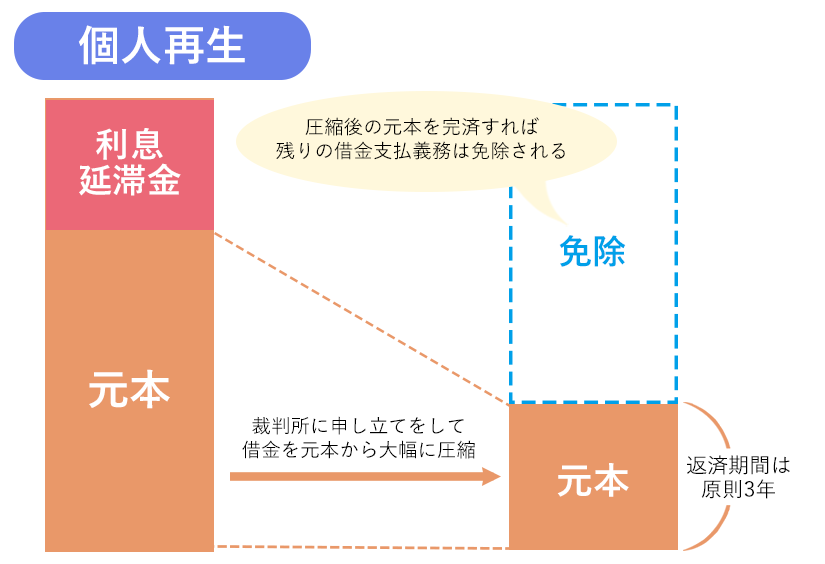
個人再生は裁判所を通じて行う債務整理手続きです。
個人再生が認められると、借金の残額が約1/5〜1/10程度にまで圧縮されます。債務者はこの圧縮された借金を、原則3年(特例で5年)かけて分割返済します。
個人再生には、個人再生をした後も住宅(マイホーム)に住み続けられる制度があります。これが「住宅ローン特則(住宅資金特別条項)」です。
住宅ローン特則を利用する場合、個人再生後も住宅ローンは通常通り支払い続けることになります。返済計画のリスケジュール等は認められることがほとんどですが、住宅ローンの減額は原則としてできませんのでご注意ください。
自分は住宅ローン特則を使えるのか(条件を満たしているのか)、本当に個人再生が最適な債務整理方法なのか、検討をする際にも弁護士にご相談ください。
個人再生は必要書類も多く特に煩雑な手続きなので、一般の方が自力で完遂することは不可能と言えます。
リバースモーゲージとは、持ち家を担保にして金融機関から融資を得る方法です。契約期間が終了した後、あるいは死亡後に自宅を売却することで一括返済を行います。
簡単に言えば、老後に毎月少しずつお金を借りて、最後に持家を売却することによって一括返済する仕組みです。
住宅ローンの返済に困っている方は、今住んでいる家に住み続けながら、金融機関から融資を得ることでローンの返済が可能となります。(基本的に一戸建てを想定していますが、地域によってはマンションでも利用可能な場合があります。)
リバースモーゲージは、リースバックと同様にマイホームに住み続けることができ、周囲に家の売却を気づかれにくい他、金融機関から毎月融資が受けられるという点が大きなメリットです。
また、基準はそれぞれの金融機関で異なりますが、住宅ローンより年齢制限や収入条件が緩やかなので、利用しやすいでしょう。
しかし、リバースモーゲージを利用するためには、推定相続人の同意が必要です。仮に相続人(子どもなど)がリバースモーゲージに反対した場合には、これを利用することはできません。
さらに、想定より長生きした場合は、生存中に家を売却しなければいけません。
リバースモーゲージは原則として死後に売却を想定していますので、想定融資期間よりも長生きした場合、融資額が膨れ上が理、返済額も膨らみます。
生存中に融資可能額を使い切ってしまう場合があり、この場合は家を売却しなければいけません。
「債務整理をすると、持ち家は必ず手放さなければならない」という固定観念を持っている人がいます。
しかし、実際には、本記事で紹介したリースバックのように、手元に持ち家を残す方法もあります。
そもそも自宅を守りながらできる債務整理手続(任意整理・個人再生)もありますので、借金の支払いができなくなったらからといって、必ずしも住宅を失うとは限らないのです。
住宅ローンを始めとした借金問題でお困りならば、債務整理を検討する余地があります。支払いきれない借金は、法律によって解決することができるのです。
特に、個人再生を利用できれば、「住宅ローン特則」により持ち家を残して借金の大幅な減額を測ることも可能です。
専門家は、あなたに最適な債務整理の方法を提示し、借金問題を解決してくれます。
個々のケースにピッタリの方法で、持ち家を失わずに済む方法もあるかもしれません。
返済が苦しくなってきた段階で早めにご相談いただくと対処法の幅も広がりますので、早めに相談することをおすすめします。
家が差し押さえされたり、利息がどんどん膨らんでしまったりする前に、早めに弁護士にご相談ください(無料相談が可能な事務所も多数ご紹介しています)。