借金で家が競売にかけられそうな場合の回避方法|弁護士へ相談を
住宅ローンの支払いを滞納し続けたり、自己破産したりした場合、自宅が競売にかけられる可能性があります。この記事では、「…[続きを読む]
住宅ローンを組んで計画的に購入したマイホームでも、病気や怪我、失職(リストラ)など、突然のアクシデントでローンの支払いが難しくなってしまうケースがあります。
こうした状況下になると、ご自身の住宅(一戸建て・マンションなど)を売却し、その売却代金を住宅ローンの残務の返済に充てることを考える方も多いでしょう。
一般的には、住宅ローンが残っている不動産は売却が難しいとされています。
しかし、「任意売却」という手続きを利用することで、住宅ローンの残っている不動産でも売却が可能になります。
では、具体的に任意売却とはどのような手続きなのでしょうか?よく聞く「競売」との違いは何でしょうか?
また、任意売却をすることによるメリット・デメリットにはどのようなものがあるのでしょうか?
本記事は、住宅ローンの支払いが困難な方や、借金の影響でマイホームを手放すことを考えている方に向けて、「任意売却」について分かりやすく解説します。
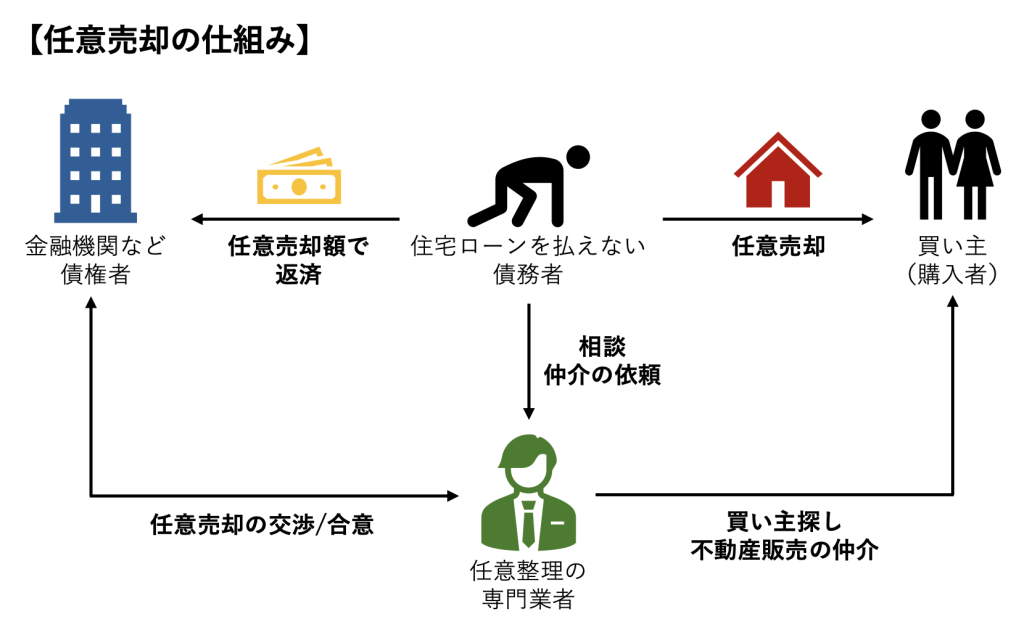
住宅ローンを利用して自宅を購入した場合、購入する住宅・土地などの不動産には基本的に「抵当権」が設定されます。
抵当権とは、債務者がローンの返済をできなくなった場合に、抵当権を設定した債権者(銀行などの金融機関)が住宅や土地を競売にかけて売却し、その売却代金で弁済を受けられる権利のことです。
見方を変えれば、住宅ローンを利用するときには、購入する住宅等を担保にしてお金を借りていることになります。
原則的に、ご自身で売却したい不動産に抵当権が設定されている場合は、抵当権を設定した債権者に借金を一括返済して、抵当権を抹消してもらう必要があります。
しかし、「任意売却」を利用すれば、ローンが残っている不動産の売却が可能となります。
任意売却では、抵当権を設定した金融機関に抵当権の抹消を承諾してもらいます。
これにより、ローンが残った不動産を売却できるようになるのです。
任意売却は略して「ニンバイ」とも言われ、競売を避けて住宅を売りたい人にとっては非常に役立つ制度となっています。
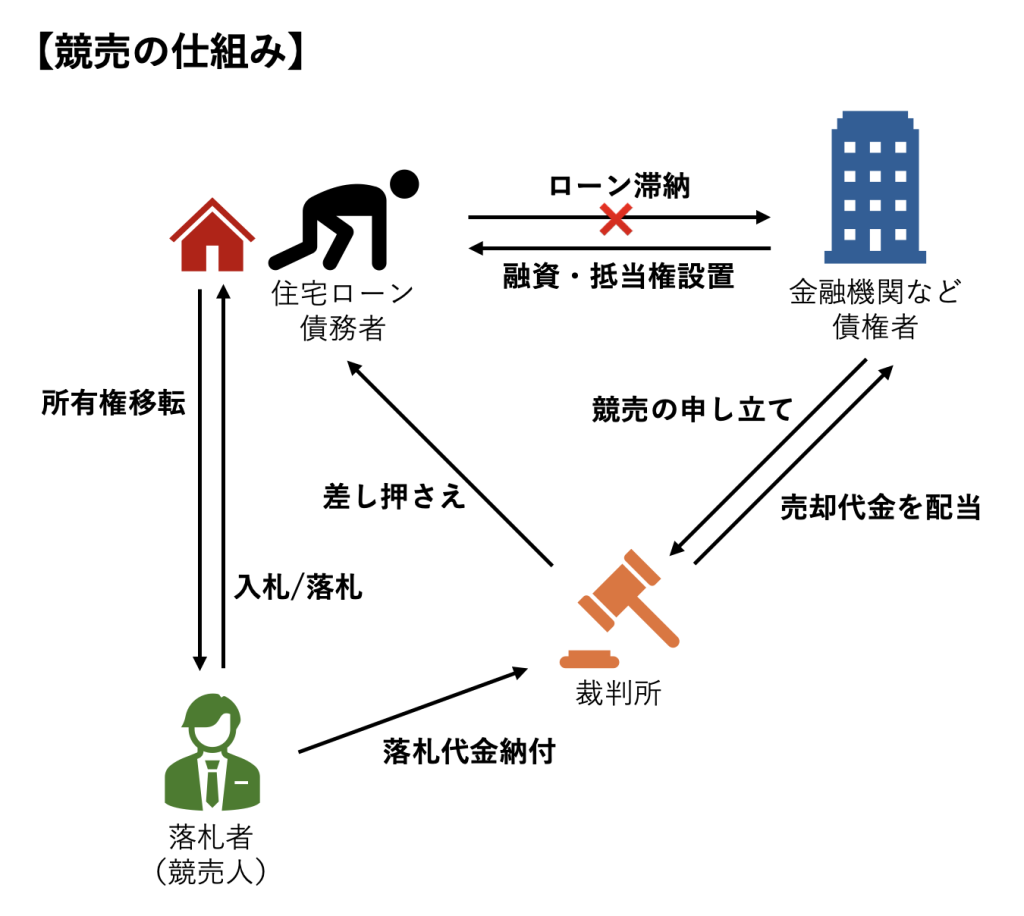
抵当権の設定された不動産を売却するには、任意売却の他に「競売(けいばい)」という手段があります。
競売とは、住宅に抵当権を設定した債権者が、その住宅の残債権を回収するために裁判所に申し立てをして行う売却の手続きです。
ローンの返済が契約通り行われない場合、ローンの債権者は抵当権を実行して住宅を売却し、そのお金で債権の回収を図ります。
このとき、債権者は裁判所に申立てをする必要があり、申立てを受けた裁判所は抵当権を設定された不動産を強制的に売却できます。この手続きが「競売」です。
競売は、債務者が不動産ローンを滞納したり、住宅ローン返済中の持ち家がある状態で債務者が自己破産などの債務整理をしたりすると実行されます。
しかし、競売が始まると言っても、債権者がいきなり住宅まで押しかけてきて「今から家を売るから出ていけ!」と追い出されたり、知らないうちに家具家財が売り払われたりするわけではありません。
裁判所が法律に則って競売の手続きを行うことになっていますので、引越しまでの期間は確保されますし、債権者との話し合いも可能なケースがあります。
とはいえ、競売には任意売却と比べてデメリットが多いので、できれば競売が実行される前にこれを回避し、任意売却を目指すことをお勧めします。
任意売却が自宅などの不動産の借金問題を解決する手段なのに対し、「債務整理」はあらゆる借金問題を解決するための合法的な手続きです。
任意売却は不動産を比較的高額に売却できる手段ですが、任意売却により借金(住宅ローン問題)が必ず解決できるわけではありません。
多くのケースでは、任意売却によって得たお金に自己資金を足して、ローンの残額を一括返済することになります。しかし、住宅が思った価格で売れない場合や、自己資金が足りない場合もあるでしょう。
このような場合、実務上は任意整理後に債務整理をして、残りの借金問題を解決するケースが多いです。
あるいは、住宅ローン以外にも借金を抱える多重債務状態である場合も、任意売却で住宅ローンの滞納について解決した後、更に債務整理をして他の借金問題を解決することになるでしょう。
つまり、任意売却をしても住宅ローンを完済できず借金問題を解決できない場合、「債務整理」を同時に検討するべきです。
債務整理の種類としては主に以下の3パターンがあります。
任意整理では、債権者と裁判所を通さず個別に交渉をして、将来発生する利息を一部カットしてもらいます。
その後、残った借金を毎月少しずつ返済していき、3~5年程度で完済します。
裁判所を介さない分、任意整理手続きは安価かつ迅速に終わります。しかし、原則として元金の減額はできないため、減額効果が低いのが難点です。
「住宅ローンの他にも消費者金融や銀行などから借金をしており、それらについて減額すれば住宅ローンの支払いを続ける余裕が生まれる」というようなケースでは、任意売却をせずに任意整理で解決できる可能性があります。
個人再生は、裁判所に申立てをして、借金を元金から大幅に減額してもらう手続きです。
手持ちの資産や借金の総額によりますが、残債務が最大で10分の1にまで圧縮されることもあるので、任意整理よりも圧倒的に減額率が高いです。
また、個人再生をした後も住宅(マイホーム)に住み続けられる制度として「住宅資金特別条項(住宅ローン特別条項・住宅ローン特則)」が設けられているのが特徴です。
住宅ローン特則を利用する場合、個人再生後も住宅ローンは通常通り支払い続けることになります。返済計画のリスケジュール等は認められることがほとんどですが、住宅ローンの減額は原則としてできませんのでご注意ください。
(とはいえ、他の借金が大幅に減額できるため、これにより住宅ローンを支払う余裕が生まれるケースが多いです。)
どうしてもマイホームを手元に残したいという場合は、任意売却ではなく個人再生を検討しましょう。
自己破産は、裁判所に申立てをして借金をゼロにしてもらう手続きです。多重債務に陥っている方や、解雇・減給などにより借金を支払う余裕がなくなってしまった方におすすめの債務整理方法です。
その代わり、不動産をはじめ、高価な車・ブランド品など一定以上の資産価値がある財産は処分され、債権者に配当されてしまいます。
生活必需品や家具・家財、今後の生活に必要な一部の現金と預貯金などは手元に残せますが、マイホームは確実に処分の対象になりますのでご注意ください。何を手元に残せるのかは、前もって弁護士に確認しておくといいでしょう。

特に、上記の競売と比較した場合、任意売却には様々なメリットがあります。
競売になった場合、その物件は相場の約60~70%程度の価格で落札されることが多いです。
また、競売の費用には遅延損害金などが上乗せされるため、落札者はお金を出したがらず、結果として相場よりもかなり低額で落札されてしまう傾向があります。
これに比べると任意売却は、相場に近い価格で売れやすいので、売却する側にとっては競売よりも利益を得やすくなります。
競売で住宅が売られてしまった場合、引っ越し費用や仲介手数料は自己負担となってしまいます。
一方、任意売却をした場合、引越し費用などは売却額の中から捻出できるので、自己負担を少なくすることができます。
また、引越しのタイミングもある程度は自分の意思で決めることができます。
競売の決定が行われると、その事実が裁判所で公告されてしまいます。
インターネットなどでも競売情報が公開されてしまうので、自宅が競売されていることが周囲の人にバレてしまうおそれがあります(とはいえ、周辺の住宅が競売にかけられているかどうかをチェックする人は少ないでしょうから、過度な心配は要りません)。
また、競売では物件の内覧ができないため、購入を希望する不動産会社等が近隣で事情の聞き込みをしたり、近隣情報(駅徒歩何分程度なのか、近所にコンビニやスーパーはあるのか等)を調べに訪問したりするケースがあります。
そこから「あの人は家を売るのだろうか」と勘繰られてしまうかもしれません。
一方、任意売却は一般的な不動産売却と同じ手続きで行われます。
そのため、聞き込みや訪問もなく、近所の人に借金のことがバレる可能性はほとんどありません。
一方で、任意売却のデメリットは以下の通りです。
まず、当然ながら債権者の同意がなければ抵当権は抹消できずに任意売却もできないので、競売せざるを得なくなります。
債権者は住宅の売却金額から債権の回収を図っているため、ローンの残額よりも売却予定価格が大幅に下回る見込みの場合、債権者の同意が得られない可能性があります。
また、住宅ローンに連帯保証人がいる場合、任意売却をするためには連帯保証人の同意も必要です。
一方、競売の場合は連帯保証人の意向に関係なく行われるため、同意は不要となります。
ただし、競売された場合でも、連帯保証人の返済義務が消えるわけではありません。
競売によって得られたお金を使ってもローンを完済できない場合、債権者は連帯保証人にローンの支払いを請求することができます。
トラブルを防ぐためには、競売になる場合でも連帯保証人への事前説明は不可欠だと考えてください。
競売は手続きが多く、実際に物件が売れるまで時間がかかりますが、その分長く持ち家に住み続けることができます。
一方、任意売却は早く住宅を売却することができるため、早くお金を手に入れてローンの返済を早めることができます。
しかし、これは逆にいえば、引っ越しが早まる傾向があるということです。
引越しのタイミングをある程度自分で決めることができるとはいえ、任意売却は競売と比べると3~6ヶ月程度は退去までの期間が短くなるため、引越しの準備を余裕を急ぐ必要があるほか、次の住まい(賃貸)を早く見つけなければなりません。
住宅を売りに出すのであれば、競売よりも任意売却の方が家の持ち主にとってメリットが大きいケースが多いです。
特に、売却金額は大幅に違うため、基本的には任意売却をした方が得になるケースが多いでしょう。
しかし、借金苦で住宅を手放す場合、家を売っても借金の完済ができない可能性があります。
そういった場合は、弁護士に相談して債務整理をするのが効果的です。
任意売却のときは、必ずしも弁護士が必要なわけでなく、専門の業者に依頼すれば事足ります。
しかし、債務整理をする場合は、債権者との高度な交渉や裁判所手続きが必要となるため、弁護士や司法書士のサポートが不可欠と言っても過言ではありません。
債務整理をすることで、多くの借金問題を解決できます。
返済できない額の借金にお困りの方は、どうか迷うことなく弁護士・司法書士に相談して、適切なアドバイスを受けることをお勧めします。