受任通知(介入通知・債務整理開始通知)で督促・取り立てが止まる!
借金の支払いを滞納しているとき、債務者の頭を悩ませるものの一つが「取り立て」「督促」などの催促です。この記事では、督…[続きを読む]
特定調停は債務整理の一種ですが、弁護士などの法律専門家は一般的に特定調停を推奨しないことがあります。
特定調停にはメリットがある一方で、デメリットがあるからです。
他の債務整理手法を活用することで、借金問題をより効率的に解決できるケースも多いため、特定調停に踏み切る前に、弁護士や司法書士に借金問題について相談することがおすすめです。
この記事では、特定調停の手続きやそのメリット・デメリットややり方、任意整理との違い、ブラックリストなどについて簡単に説明します。特定調停を考えている方々にとって、有益な情報となるでしょう。特定調停に関心がある方は、ぜひご参照ください。
目次
特定調停とは、簡単に言うと、借金の返済が滞りつつある人の救済措置である債務整理方法の1種で、債務者自身が簡易裁判所に申し立てをして行われます。
簡易裁判所が、お金を借りている人(債務者)とお金を貸している人(債権者)を仲裁し、利息のカット等の返済条件の見直しをして、双方の合意が得られるようにする制度です。
特定調停を利用できる条件は、以下の2つとなっています。
①金銭債務(借金)を負っていること
②以下のいずれかに該当すること
・支払不能に陥るおそれがあること
・事業の継続に支障を来すことなく、弁済期にある債務を弁済することが困難であること
・債務超過に陥るおそれのある法人であること
特定調停を行うことのメリットは以下の通りです。
特定調停は、申立人本人が1人で行うことができます。
債務整理を弁護士や司法書士に依頼した場合は弁護士費用(司法書士費用)がかかりますが、特定調停は原則として弁護士に依頼をせずに行うので、その分費用が抑えられます。
特定調停の費用は、一社あたり500円の手数料+予納郵券だけです。手続き費用はほとんどかからないと言って差し支えない点がメリットです。
特定調停の申立手続については、裁判所の書記官が概要を教えてくれます。また、債権者との交渉は調停委員が仲介してくれるので、申立人本人が法律に詳しくなくても手続きを行うことができます。
ただし、必要となる書類集めは自分でしなければいけないので注意が必要です。
必要書類は少なくないため、その収集作業は決して楽なものとは言えないでしょう。
特定調停は裁判所で行う調停です。期日に出頭すると調停委員会主導による話し合いが行われ、手続きが進んでいきます。
この際、調停条項案という、調停委員が立ててくれた案に沿って調停は進行しますので、債権者と直接交渉をする必要がありません。
債権者に叱責されたり問い詰められたりする、などということはないと考えていい点はメリットが大きいです。
借金問題を抱えている人の不安要素として、「借金の取り立てによって精神的にまいってしまっている」ということがあります。
借金の返済を滞納していると督促の電話や郵便は次第に厳しい口調になり、精神的に追い詰められ、借金のことで頭がいっぱいになり日常生活に支障をきたすことになってしまいます。
特定調停の場合、書類等を全て揃えて裁判所に申し立てすると、申立受付票というものが債権者各位に送付されます。
申立受付票が送付されると、取り立ては完全に止まります。
実は、上記のようなメリットがあるにも関わらず、弁護士や司法書士が特定調停の利用を勧めることはほとんどありません。
というのも、特定調停の成功率は極めて低いですし、申し立てられている件数もとても少ないのです。
債権者が調停に同意しない場合、借金を減額しても返済していけないと判断されてしまう場合など、特定調停が失敗するケースは多々あります。
特定調停に失敗した場合は、別の債務整理方法の利用を考えなければいけません。
そうなってしまうと二度手間になり、特定調停にかけた時間がただの無駄になってしまうことも考えられます。
債務整理の1種である任意整理は年間200万件程度は行われているという推測もある中、特定調停は2021年だとわずか2,200件程度しか申し立てられていません。
さらに、令和3年度(2021年度)の司法統計によると、簡易裁判所における特定調停の既済2,423件のうち、成立となったのは349件(14.4%)にとどまります。
借金の根本的な解決をしたいのであれば、他の債務整理方法の方が有効なケースがほとんどです。
では、弁護士や司法書士が懸念する、特定調停のデメリットや成功率、また任意整理との違いについて解説していきます。
先述の通り、令和3年度(2021年度)の司法統計による特定調停の成功率は14.4%です。
特定調停に失敗した場合は、改めて別の債務整理を検討することになり、二度手間になる恐れがあります。
きちんと正当な手続きを踏んで交渉しても、債権者が拒否すれば失敗するため、特定調停をしようとしてもただの無駄骨に終わる可能性もありデメリットが大きいです。
逆に、別の債務整理方法であれば、弁護士のサポートを受けることでほぼ成功すると考えて良いでしょう。
弁護士は、委任されると「代理人」として申立人に代わり手続きを行ってくれます。別の債務整理方法であれば、弁護士にサポートをすることで債務者本人の負担はかなり軽減されるでしょう。
任意整理との違いという点でいうと、弁護士が債権者と直接交渉してくれますので、自分が裁判所に行ったり、債権者に連絡を取ったりする必要もありません。
それに対し、特定調停は原則として弁護士に依頼するものではなく、調停委員が仲介者となるとはいえ一社ずつ本人が交渉の席につく必要があります。
裁判所には平日に呼び出されますので、平日にお仕事をしている方は休暇を取る必要があります。しかも、交渉が1日で終わるとは限りません。デメリットが大きいです。
特定調停に必要な「申立書」や、その他必要書類は自分で集めたり、作成したりする必要があります。
特定調停は裁判所を介する法的手続きですので、申し立てや書類の作成には非常に手間がかかり、複雑なので時間がかかってしまいます。
任意整理との違いで言うと、任意整理は裁判所を介さないので、そのような申し立て等は不要です。
また、裁判所の申し立てをする自己破産や個人再生という債務整理手続きであっても、弁護士が書類準備等をサポートしてくれるので、特定調停ほど面倒なことにはならないでしょう。
特定調停の場合、申立受付票が債権者に送付されると、債権者からの督促・取り立てが止まります。
しかし、この申立受付表というのは、債務者が書類等を全て裁判所に提出してから送付されます。
つまり、特定調停に向けて書類作成をしている間も容赦なく督促がされるのです。
これに対し別の債務整理方法では、弁護士や司法書士に債務整理を依頼した段階で「受任通知」というものを専門家が債権者各位に送付します。
これは特定調停における申立受付票と同じ効果があり、送付されると督促が止まります。
申立受付票と受任通知の何が違うかというと、そのスピードです。
受任通知は弁護士に債務整理を依頼するとすぐに送付されます。「受任通知が送付されてから落ち着いて書類集めをすることができる」というのが大きな違いでしょう。
特定調停ではそこまで大きな額の減額はできません。多くは利息や遅延損害金のカットのみにとどまります。
つまり、引き直し計算をしたところで結局借金がそこまで減らなかった、借金問題の根本的な解決には繋がらなかった、というケースが多々あります。
これならば、弁護士や司法書士に債務整理を依頼して、借金問題を根本的に解決できるだけの減額を図る方が良いでしょう。
また、特定調停では過払い金返還請求はできないので、過払い金が発生している場合は特定調停以外の手続きによって別途請求する必要があります。
特定調停は裁判所を通す法的な手続きです。
特定調停で決まった内容は法的な内容になりますので、そこでの取り決めを一度でも破ると強制執行(給料の差し押さえなど)されてしまう可能性があります(民事執行法22条7号)。
特定調停をする場合、少しでも借金額を減らすという目的ではなく、「現実的に、借金をきちんと返ししきる」ということを目的にすることが大事です。
完済の算段がつく返済内容でも、病気やリストラ等で収入がなくなってしまった場合は返せなくなってしまうこともありますので十分注意が必要です。
特定調停のやり方は、以下の流れで進行します。
やり方の1つ目として、債権者の住所・居所・営業所、または事業所の所在地を管轄する簡易裁判所に対して、特定調停を申し立てます。
<主な申立書類>
・特定調停申立書:2部(正本・副本)
・財産の状況を示すべき明細書その他特定債務者であることを明らかにする資料:1部
・関係権利者一覧表:1部
・債権者の資格証明書:1部参考:特定調停申立てQ&A|裁判所
裁判所は債権者に対して、申立書の副本と申立受理通知などを送達します。
やり方の2つ目は提出です。
申立書の副本などを送達する際、裁判所は債権者に対して、金銭消費貸借契約書の写しや引き直し計算書(取引履歴に基づき、利息制限法の上限利率によって適法な金利を計算し直した書面)の提出を依頼します。
債権者は裁判所の求めに応じて、これらの書類を提出します。提出された書類は、調停委員が返済計画案を作成する際の参考資料となります。
やり方3つ目は事情聴取の期日です。
特定調停の申立てから1か月後を目処に、裁判所が「事情聴取期日(調査期日)」を設定します。
事情聴取期日には債務者のみが参加し、調停委員は債務者から資産・収入・返済状況などの事情や、今後の返済方法に関する意向などを聴きます。債務者から聴取した情報を基に、調停員が返済計画案を作成します。
事情聴取期日が開催された後、裁判所は返済計画案の内容を調整する「調整期日」を設定します。
調整期日には、原則として債務者・債権者の双方が出席します。ただし債権者が出席しない場合は、調停委員が債権者と電話で調整を行うケースもあります。
調整期日では、調停委員が債務者・債権者の意見を聴きながら、公正妥当な返済方法について合意形成を図ります。
債務者・債権者がいずれも返済計画案に同意すれば、調停成立となります。裁判所書記官が作成する調停調書の記載は、裁判上の和解と同一の効力を有します(民事調停法16条)。
これに対して、合意成立の見込みがない場合は、調停不成立として特定調停が終了するのが原則です。
ただし、裁判所が相当であると認めるときは、調停委員の意見を聴いたうえで、職権で調停条項を定めることができます(同法17条)。これは一般に「17条決定」と呼ばれています。
17条決定について不服がある当事者は、決定の告知を受けた日から2週間以内に異議を申し立てることが認められます(同法18条1項)。適法な異議の申立てがあったときは、17条決定はその効力を失います(同条4項)。
期間内に異議の申立てがないときは17条決定が確定し、当該決定は裁判上の和解と同一の効力を有します(同条5項)。
特定調停を申し立てる際には、以下の費用が必要になります。
なお、特定調停は弁護士に依頼せず申し立てるのが一般的です。
特定調停は、「弁護士費用をかけずに債務整理をしたいものの、自分で債権者と交渉するのは難しい」というケースに適しています。
裁判所が債権者に対して書類の提出を促してくれますし、中立・客観的な立場にある調停委員の仲介により、公正な解決が期待できます。
しかし、裁判所や調停委員の仲介は、あくまでも中立・客観的な立場から行われるものです。債務者の代理人である弁護士とは異なり、必ずしも債務者の味方というわけではありません。
また、成功率の低さや煩雑さなど、特定調停は債務者にとってデメリットも多い手続きです。
よって、その他の債務整理手続きである、任意整理・個人再生・自己破産のいずれかを選択すべきケースも多いと考えられます。
ご自身で特定調停を申し立てる前に、どの債務整理手続きを選択すべきか、弁護士のアドバイスを求めることをおすすめします。
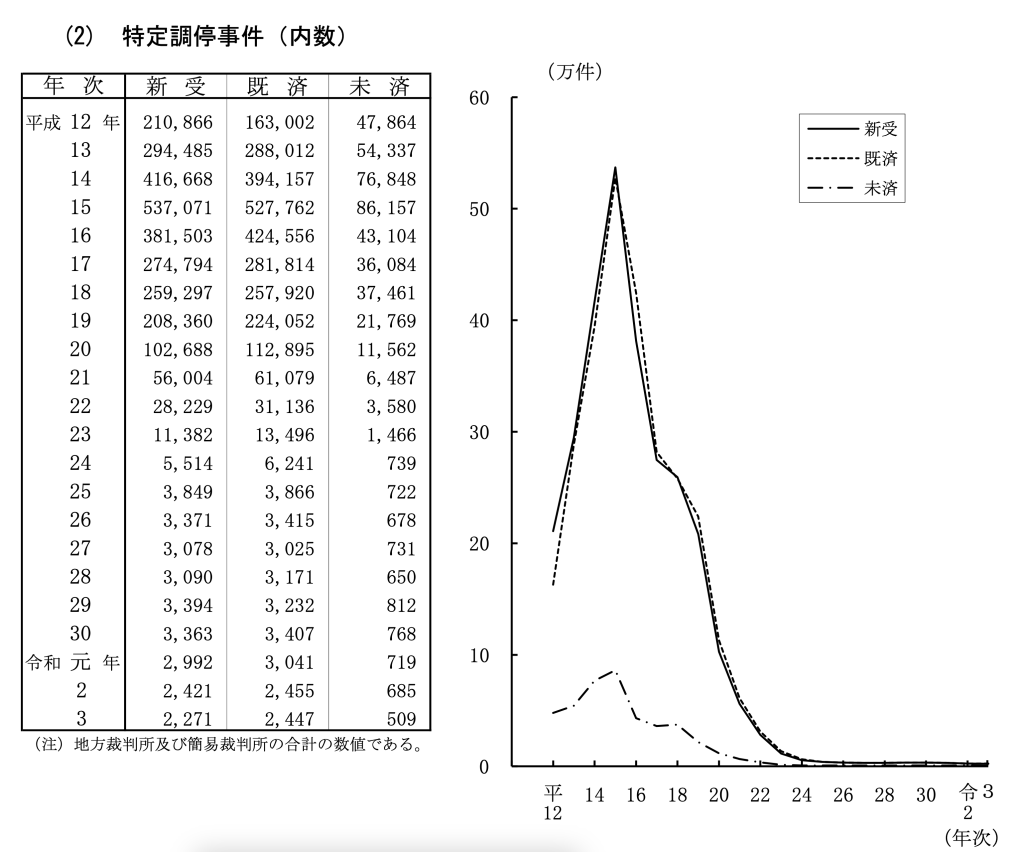
出典:裁判所データブック2022 p45|裁判所
特定調停の制度は2000年に施行され、しばらくは1年間当たり数十万件の申立てが行われていました(ピークは2003年の53万7,071件)。
しかし、2021年には新受件数が2,271件となり、ピーク時の約0.4%にまで減少しています。
前述のとおり、特定調停には多くのデメリットが存在することを踏まえて、任意整理など他の債務整理手続きが選択されるようになった事情が窺えます。
特定調停をすると、他の債務整理手続きと同様にクレジットカードが使えなくなります。
これは、特定調停をしたという事実が信用情報機関に共有され、次回以降の審査に影響するためです。いわゆるブラックリストです。
いかがだったでしょうか。今回は、特定調停とは何か、やり方や成功率、ブラックリスト、そのメリットとデメリットについて簡単に解説しました。
正直なところ、特定調停はあまりおすすめできません。申立人の負担が大きく、結局失敗に終わる可能性の方が高いです。弁護士に依頼して別の債務整理方法を検討したほうが、費用はかかりますが、その分迅速かつ安定して借金整理を行うことができます。
借金を払いきれない程抱えてしまった場合、弁護士にご相談下さい。債務者の借金や財産状況によって、どの債務整理が適切かきちんとアドバイスをします。弁護士は法律のプロです、必ず力になってくれます。
債務整理を検討されている方、借金問題に悩まされている方は是非一度弁護士にご相談下さい。