ブラックリストはいつ、何年で消える?債務整理後、完済から5年?
ブラックリストは、一定の期間(原則として完済から5年)が経過すれば情報が消去されます。しかし、信用事故情報は自力で消…[続きを読む]
借金の返済に行き詰まってしまった場合、債務整理をすることで借金問題を根本的に解決することが可能です。
中でも「個人再生」は、任意整理よりも借金を大幅に減額でき、自己破産のような財産処分・資格制限もないメリットが大きな債務整理手続きです。
一方、個人再生をすると、クレジットカードに関して以下のようなデメリットがあります。
現金不要でショッピングが可能で、後払い・分割払いができるクレジットカードは、非常に便利なものです。ネット通販ではクレジットカードを使うという方がほとんどでしょう。
そんな便利なクレジットカードを使えなくなったら困る!と考えて、個人再生に尻込みする方もいるかもしれません。
確かに、現実問題として、個人再生に限らず債務整理をすると原則としてクレジットカードは全て使えなくなってしまいます。
しかし、クレジットカードを案じて個人再生を行わないことは、デメリットの方が大きいと言えます。
債務整理をせず借金の滞納を続けていてもいずれはクレジットカードが使えなくなるため、借金問題は早期に解決することが大切です。
この記事では、個人再生とクレジットカードの関係について説明していきます。
目次
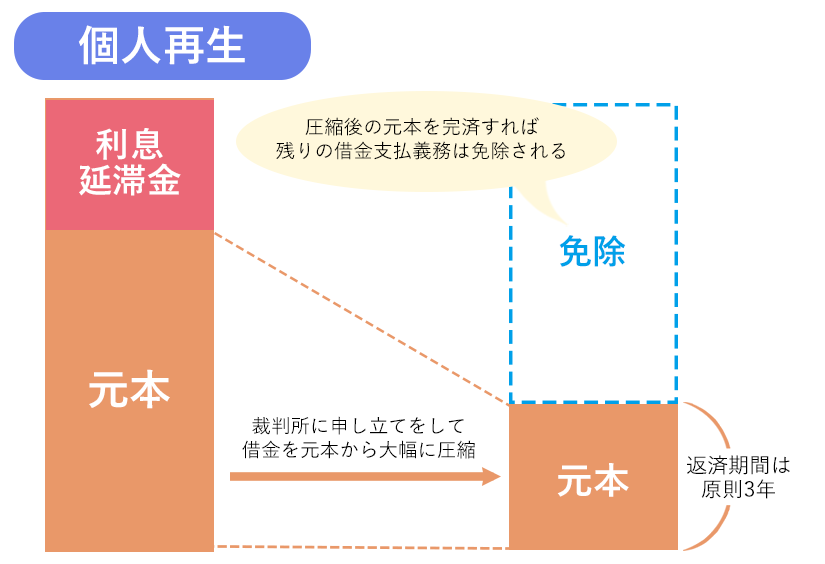
個人再生とは、個人の方が裁判所に申立てをして借金を元金から大きく減額してもらう制度です。
減額してもらった後の借金は、原則3年(特例5年)の分割払いで毎月返済していくことになります。
減額されるとはいえ返済生活が続くため、安定した定期的な収入が将来にわたって続くと見込まれる人でなければ、裁判所は個人再生を認めてくれません。
しかし、定期的な収入が必要とは言っても、正社員である必要はないので安心してください。
契約社員や派遣社員、アルバイトやパート、自営業者や年金生活者でも、定期的な収入があると見込まれれば個人再生をすることができます。
「自分はアルバイトだから…」などと諦めず、まず弁護士に相談してみることをおすすめします。
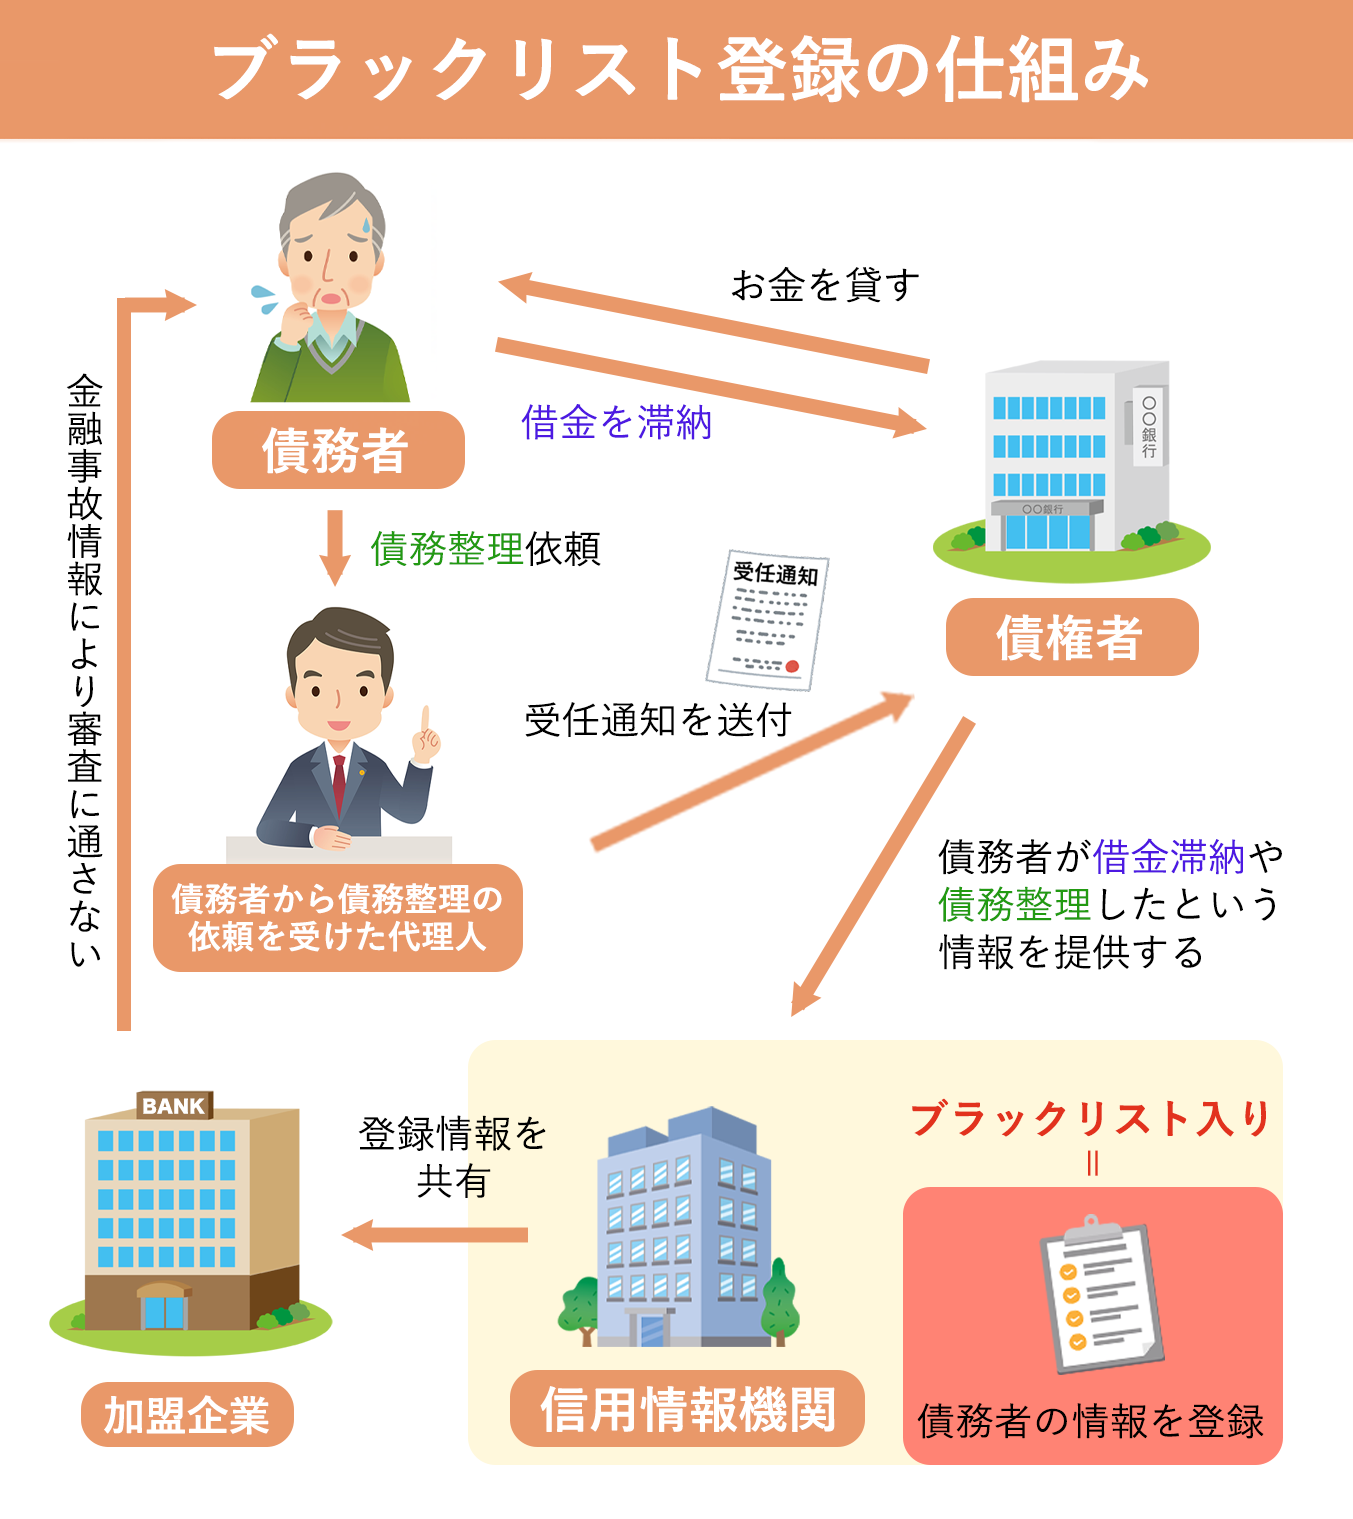
冒頭の通り、個人再生などの債務整理をした後は、クレカを利用・作成することができません。この理由はなぜなのでしょうか?
理由は、個人再生・自己破産・任意再生といった債務整理をすると、債権者が「信用情報機関」という組織に「債務者が債務整理をした(借金を整理した)」ことを共有するからです。
債権者とはお金を貸した側の貸金業者のことをいうので、今回のケースではクレジットカード会社ということになります。
「債務整理(個人再生)をした」という信用情報は、金融機関やクレジットカード会社、貸金業者等が新たな申込を受けた際の審査で参照されます。
そこで債務整理の事実が判明すると、「この人は返済能力に問題がある」と考えて、審査に落とすことになります。
これが俗に言う「ブラックリストに載った状態」です(ブラックリストというものは実在しませんが、この記事では分かりやすくそう表記します)。
すなわち、ブラックリストに載っている間は借入ができませんし、クレジットカードを作ることもローンを組むこともできません。
また、ブラックリストに載っていると、普段使っていないクレジットカードも更新や途上与信のタイミングで使えなくなるため、いずれは全てのクレジットカードが使えなくなります。
個人再生後は、一貫してクレジットカードを残すことはできないと思いましょう。
稀にインターネット上で「審査なし」「ブラックOK」などと謳う業者が融資を提案していますが、このような業者は闇金業者であるケースがほとんどですので、決して利用してはいけません。
なお、個人再生の申立てをした時点で「ブラックリスト」に掲載されるため、以降は新しくカードを作ろうとしても審査に落ちる状態になります。
ブラックリスト状態(=信用情報に傷がつくこと)で、「クレジットカードの利用・更新・新規作成ができない」以外にはどのような影響が出るのでしょうか?
これについては以下のとおりです。
上記の理由は、全て金融業者が行う審査に通らないためです。
ブラックリストへの掲載は一生続くわけではありません。データの抹消後は少しずつ審査に通る可能性も高くなっていきます。
信用情報機関は3つ存在し、どの信用情報機関に掲載されているかで掲載期間が異なります。
| 信用情報機関の名称 | 主な加入者 | 個人再生の登録期間 |
|---|---|---|
| CIC | 消費者金融・クレジットカード会社・信販会社・リース会社・保険会社・保証会社・携帯電話会社 | 返済完了から5年 |
| JICC | 消費者金融・クレジットカード会社・信販会社・リース会社・保証会社・金融機関 | 返済完了から5年 |
| KSC | 銀行・信用金庫 | 個人再生手続開始決定から7年 |
ブラックリストから情報を抹消されるには、基本的に上記の期間を経過するまで待つしかありません。
よって、個人再生中あるいは個人再生直後に審査に通ることは通常ありませんので、この噂は嘘である可能性が高いでしょう。
ただし、デビットカードなど信用情報機関を参照しない(審査をしない)カードは作成できる可能性がありますし、登録期間を勘違いしていたケースもあり得ます。このような場合は、「クレジットカードを作れた!」と思うこともあるでしょう。
自分の情報が現在登録されているかどうかは、各信用情報機関に「開示請求」を行えば確認することができます。
開示請求の方法は各信用情報機関のホームページをご参照ください。
所定の年数が経過して信用情報機関から情報が抹消されれば、新しいクレジットカードを作れるようになります。
しかし、信用情報機関にある情報は、債務整理に関するものばかりではありません。借金やローンを問題なく支払っている、などの「返済能力がある(信用がある)」ことを証明する情報も登録されています。
ブラックリストから解放されたばかりの人は、そういった情報もない「まっさら」な状態です。
現代の日本において、5年以上も借金せず、クレジットカードも使っていない人は珍しいでしょう。
融資やカード発行の申込みを受けた業者は「まっさら」な状態を見て、「この人は債務整理をしたせいで何の情報もないのでは?」と怪しみます。
この結果、審査に落とされる可能性があるのです。
そこで、まずは携帯電話の分割払いや、審査が緩いクレジットカードの利用などを地道に行い、返済能力があることを証明する必要があります。こうすることで、多少厳しいローン等の審査にも通りやすくなります。
ただし、個人再生をした当時に取引があった業者に申し込むのは避けてください。
業者は信用情報機関とは別に、社内で情報を管理していることがほとんどです。
個人再生によって約定通り借金を返済できなかった情報は、その業者が存続する限り半永久的に保存されるので、その情報を参照されて審査に落ちてしまうことが考えられます(社会ブラック)。
「個人再生前ならクレジットカードを使っても大丈夫」と考えてはいけません。
個人再生をする直前にも、クレジットカードに関する注意点が存在します。
クレジットカードを利用するということは、新しく借金をするということです。
個人再生の直前にクレジットカードを使ってしまうと、債権者や裁判所から「返済できないとわかっているのに借金を使った」「返す気もないのに借金をした」と思われても仕方がない状況になります。
これは、最悪の場合詐欺罪に該当し、刑事罰を受けるかもしれません。「返せないのに返せると偽ってカード会社から借入をした」と捉えられるからです。
個人再生をする前の段階から、クレジットカードの利用は絶対にしないように注意してください。
また、個人再生後は長らくクレジットカードを作れないことから、手続き前に新しく申し込みをする人もいるかもしれません。
しかし、使う・使わないに関わらず、新しくクレジットカードを作ることもやめておきましょう。
「返済が困難なことを隠してカードを作った」として、クレジットカードを使った場合と同じように詐欺罪になる可能性があるからです。
弁護士事務所によっては依頼を受けた段階で依頼人からカードを預かり、ハサミでカードを切断して使えなくするところもあるようです。
乱暴だと思うかもしれませんが、そのくらい大事なことであると肝に銘じておきましょう。
個人再生をすると、その後5年以上はクレジットカードを使えなくなり、新しいカードの審査にも落ちてしまいます。
また、個人再生直前にカードが利用できる状態であっても、使ってしまうと詐欺罪になる可能性があるので、絶対に使ってはいけません。
クレジットカードを使えなくても、家族カードやデビットカード、プリペイドカードなら問題なく使えるので、それらで乗り切ることが考えられます。
また、現金払いをメインにすれば、借金や後払いに頼ることのない金銭感覚が身につくでしょう。
いずれにせよ、借金の滞納を続けているとブラックリストに登録されるため、クレジットカードが使えなくなってしまいます。
財産(給与・口座預金など)の差し押さえを回避するためにも、借金問題は早急に解決する必要があります。できるだけ早く弁護士・司法書士に相談してください。
本ポータルサイトでも、個人再生などの債務整理に強い弁護士・司法書士を多数紹介しています。どうぞお気軽にお問い合わせください。