受任通知(介入通知・債務整理開始通知)で督促・取り立てが止まる!
借金の支払いを滞納しているとき、債務者の頭を悩ませるものの一つが「取り立て」「督促」などの催促です。この記事では、督…[続きを読む]
クレジットカード(クレカ)は非常に便利なもので、今や多くの人が日常的に利用しています。
分割払い、リボ払いなどのシステムサービスを使い、毎月の支払額を抑えて生計を立てている方も多いでしょう。
しかし、クレジットカードの使い過ぎや、キャッシング・カードローンなどが原因で借金が嵩んでしまうケースはよく見られます。
そういったときの解決方法の1つが「自己破産」ですが、「自己破産をするとクレジットカードを使えなくなってしまう」「自己破産後は新しいカードを作れなくなる」という話を聞いたことがある方は多いでしょう。
実際、クレジットカードを使えなくなるのは困る!と考え、自己破産を先延ばしにしてしまうケースもあるようです。
この記事では、自己破産とクレジットカードの関係について解説していきます。
自己破産をせずに借金生活を続けるリスクは大きいですので、本記事をお読みの上で前向きに解決策を検討してみてください。
目次
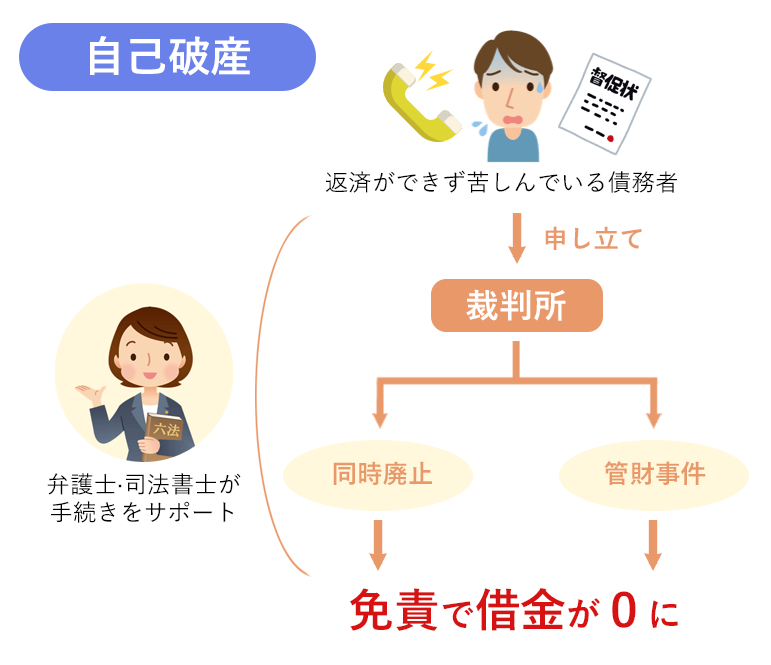
自己破産とは、裁判所に申立てをして行う「債務整理」の一種です。
自己破産を裁判所に認めてもらえれば、今抱えている借金を全てゼロにすることができます(滞納した税金や養育費など一部の債務を除く)。
その代わり、マイホーム(不動産)や高価な車、資産価値の高い物品(ブランド品など)を所持している場合は、これを処分・換価して債権者にできる限りの弁済を行う必要があります。「借金を免除してもらう代わりに、手元にある財産で最大限の弁済をする」というのが自己破産手続きなのです。
「財産の処分が不安」という方は多いと思われますが、当面の生活に困らない程度の財産、生活必需品は手元に残せるため、自己破産後の生活に困窮することはありません。大きな財産がなければ何も処分されないことも多いでしょう。
実際、借金が支払い不能になったほとんどの方が、特に財産を失うことなく自己破産に成功して借金をゼロにしています。
自己破産は借金を0にできる唯一の債務整理方法という意味で、収入がない・少ない方も利用できる非常にメリットが大きい手続きですが、その分デメリットも多数存在します。
自己破産を選択するならば、自己破産のメリットとデメリットについてしっかり理解しておくことが大切でしょう。
そのデメリットの一つとして、自己破産をすると全ての債権者が整理の対象となるため、料金を滞納しているクレジットカードの契約は全て強制解約となってしまい、クレカが使えなくなります。
また、「ブラックリスト」と呼ばれる事故情報が登録されることで、滞納がないカードでも既存のクレジットカードはいずれ全て使えなくなってしまうでしょう。
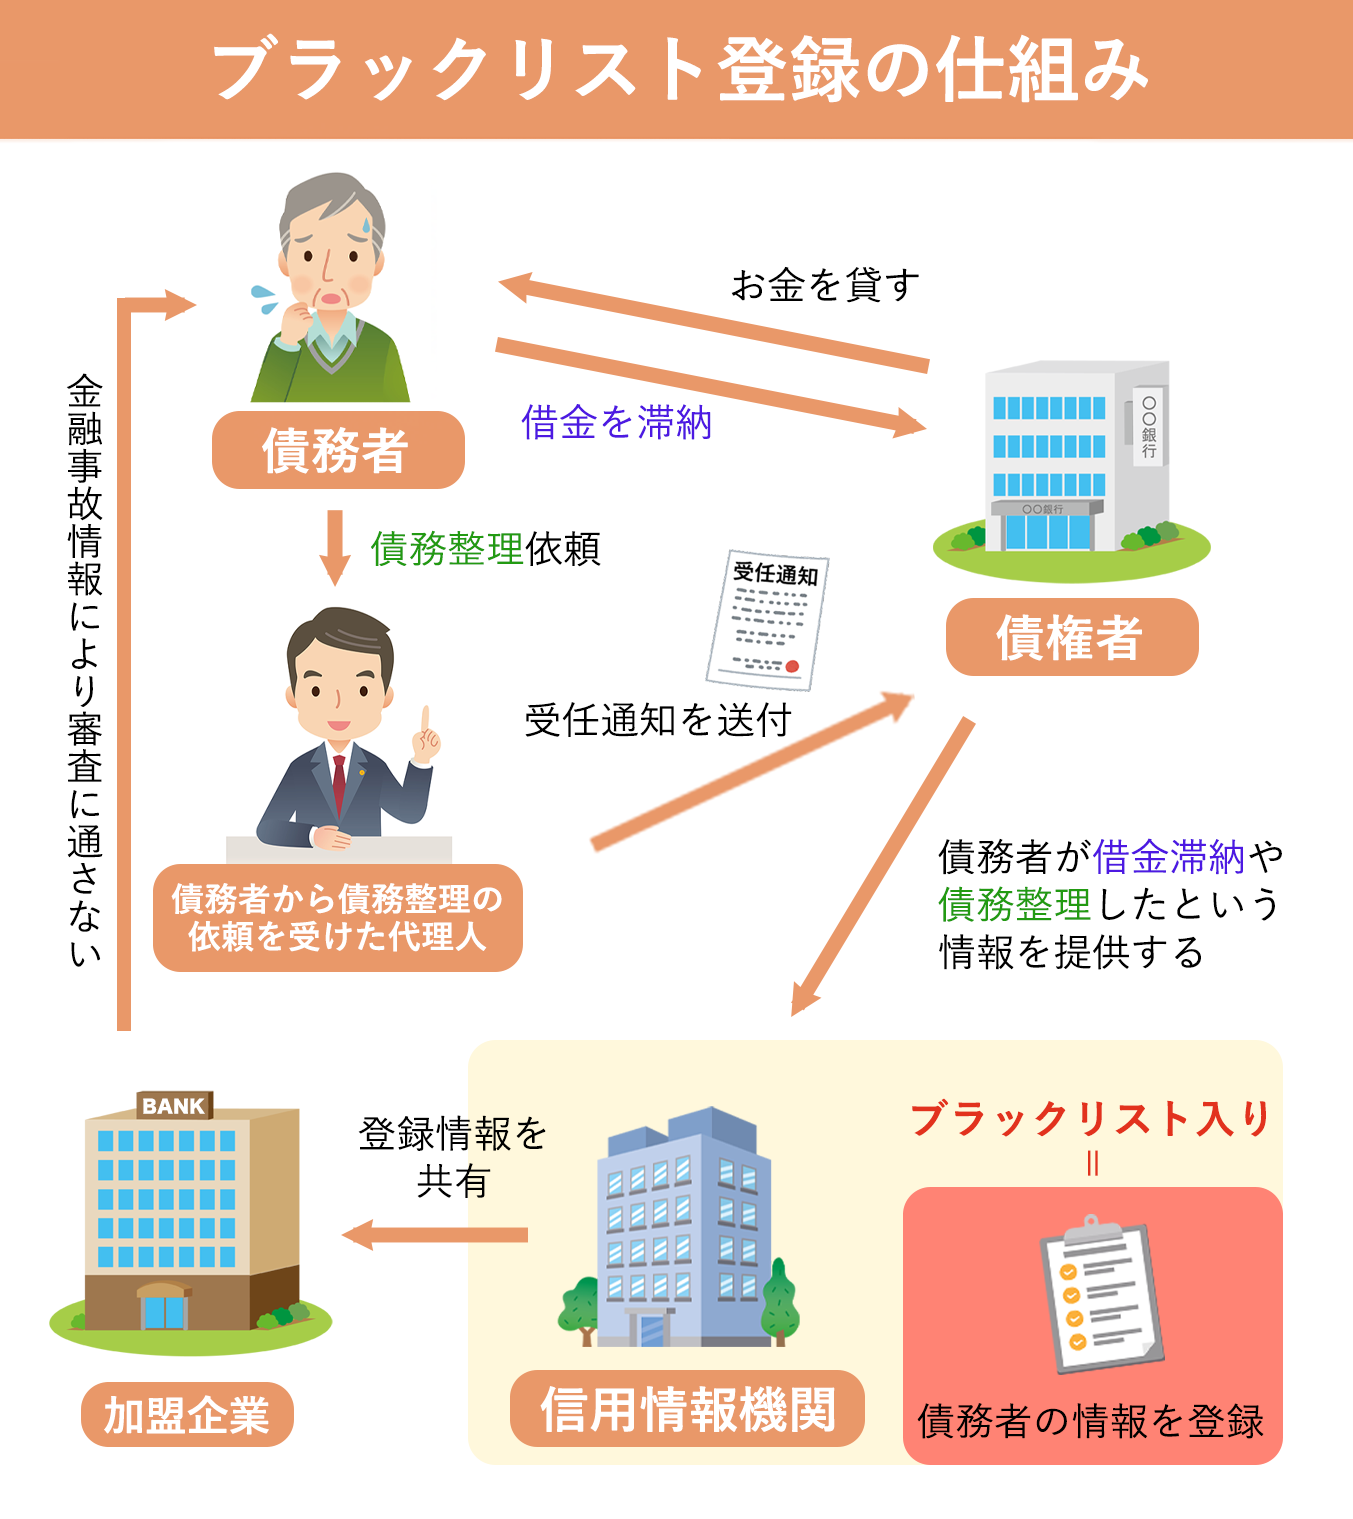
自己破産をするときは、弁護士に依頼した時点で、弁護士から各債権者に「受任通知」というものが送られます。
この受任通知を受け取った債権者は、それ以降弁護士を通さなければ債務者とやり取りできないという法律の定めがあります。
受任通知を受け取った時点で、債務者が自己破産をして借金を免除してもらうつもりであるということをカード会社は認識します。
自己破産をする利用者と契約を継続するメリットはありませんので、カード会社は未払いのあるクレジットカードを強制的に解約してしまうでしょう。
こういった事情から、既存のクレジットカードは使えなくなってしまうのです。
(クレジットカードに付随するETCカードなども同様に使えなくなります。)
では、受任通知が送られないクレジットカード(現在使っていないクレカや、支払いの滞納していないクレカ)はどうなるのでしょうか?
実は、これについても自己破産後のどこかのタイミングで利用できなくなると考えるべきです。
というのも、クレジットカード会社は定期的に利用者の金融情報をチェックしています。
そして、自己破産をすると、信用情報機関という機関に「自己破産をした」という事故情報が登録されてしまいます。これを俗に「ブラックリスト入りした」などと言います。
ブラックリストに載った状態になると、更新や途上与信のタイミングで自己破産の事実が判明し、カード会社はカードの利用を停止するのが通常です。これにより、普段使っていないカードも使えなくなるのです。
弁護士は、自己破産をすることになった時点で全てのカードを処分するように破産者に指示するでしょう。
【自己破産手続きの直前後にカードを使うことは厳禁】
受任通知の送付後に「まだ大丈夫だろう」と思いカードを使った場合、それが原因で自己破産に失敗するおそれがあります。
クレジットカードを使うということは、借金をするということです。「これから自己破産をするのにカードを使うということは、借金をわざと踏み倒すつもりかもしれない」と裁判所に判断されても仕方ありません。
こういった行為は自己破産において禁止されている「免責不許可事由」に該当するおそれがあるため、少なくとも受任通知の送付後は絶対にカードを使わないでください。
弁護士事務所によっては、自己破産の依頼を受けた後でクレジットカードを全て預かり、ハサミで切るなどして使えなくすることもあるようです。
自己破産によりクレジットカードを使えなくなっても、新たに作成すれば良いと思うかもしれません。
しかし、信用情報機関の事故情報は、新規カード作成の際にも参照されます。この時に「自己破産をした」という事実が判明すれば、カード会社が審査に通すことはほとんどないでしょう。
信用情報機関に掲載された事故情報(ブラックリスト)は一定期間で削除されます。
では、いつ、何年で削除されるのでしょうか?
信用情報機関は3種類あり、それぞれにおける事故情報の掲載期間は以下のようになっています。
この期間を経過すれば、審査の緩いカード会社の審査には通る可能性があります。
しかし、信用情報機関には、事故情報以外に「借りたお金を適切に返済した」という情報も記録されています。
このためブラックリストから解放された直後は、5年~7年程度お金を借りず、クレジットカードも使っていない白紙の期間が存在することになります(クレジットヒストリー=クレヒスがない状態)。
新しくカード発行の申し込みをすると、カード会社は空白期間を「自己破産をしたせいでカードを使えなかった期間なのでは?」と怪しむかもしれません。
この結果、審査に落ちてしまう可能性もあるようです。
このため、自己破産後にクレジットカードを作る際は、まず審査のゆるいカード(楽天カードなど)を作り、公共料金の支払いにカードを使うなどして、利用実績を作ることをおすすめします。
毎月カードを使えば「この人は毎月きちんと返済している」という履歴が残るので、クレジットカードの審査はもちろん、住宅ローンや自動車ローンといった大きなローンの審査にも通りやすくなります。
なお、「たくさん申し込めば、1社くらいは審査に通るだろう」と考えて短期間で複数の会社に申し込むことは大変危険です。「複数の会社に同時に申し込んだ」という事実もまた、信用情報に記録されるからです。
審査のときにこの情報が参照されると「お金に困っているせいで申請を乱発しているのでは?」とカード会社から警戒されてしまいます。
短期間で何度も申請することは避けて、まず1社にだけ申し込み、審査落ちをしてしまった場合には少し時間を空けて別のカード会社へ申し込むようにすると良いでしょう。
関連記事:ブラックリストは何年で消える?解除までの期間を解説
デビットカードとは、利用したら利用額が即座に銀行口座から引き落とされるカードです。クレジットカードと違って口座残高以上の支払いはできません。
デビットカードには基本的に審査がないので、ブラックリストに載っていても持つことができます。
口座残高さえあればクレジットカードのような感覚で使えることが多いので、ブラックリストに載っている人の第一の選択肢になりえます。
また、家族カードとは、家族の誰かが名義人となってカード会社と契約するカードです。
名義人はもちろん、名義人の家族も使えるのがこの家族カードの特徴です。
審査はありますが、名義人のみが審査対象となるので、名義人さえ審査に通ればその家族もクレジットカードを利用して構いません。
いずれの場合も使い過ぎには気をつけなければなりませんが、ブラックリストの掲載期間中にどうしてもカードを持ちたくなった場合、これらの手段を検討してみるのも良いでしょう。
さらに、カードに事前に現金をチャージして使うプリペイドカード(交通系ICカードなど)も、審査不要ですので原則として自己破産後も利用が可能です。
前述の通り、信用情報機関に登録された情報は5~7年経てば抹消されます。
しかし、各カード会社は、信用情報機関とは別に自社内でも顧客の情報を蓄積しています。
つまり、過去に自己破産をして借金を踏み倒した人の情報は、カード会社が存続する限り残り続けるのです(社内ブラック)。
このため、自己破産で強制解約されたのと同じ会社に申し込んだ場合は、例え信用情報機関から抹消されていたとしても、ほぼ確実に審査で落ちてしまいます。
また、系列の会社にも情報が共有されているため、基本的には審査落ちすると考えるべきです。
自己破産後にカードを作るならば、これまで取引したことがないカード会社へ申し込むようにしてください。
自己破産後にクレジットカードが使えなくなる(作れなくなる)原因であるブラックリストについて、最後に詳しく解説します。
繰り返しますが、「ブラックリスト」とは比喩的な表現であり、「お金を貸してはいけない人のリスト」というものが実在しているわけではありません。
借金を長期間滞納したり自己破産をしたりすると、そのときの債権者が「この人が返済を滞納しています」「この人が自己破産しました」という情報を「信用情報機関」という組織に登録します。
つまり、一定期間借金の返済が滞ったり、自己破産したりした場合、個人情報データ(住所・氏名・電話番号など)の中に「事故情報」が登録されてしまうのです。
信用情報機関にはこういった個人の事故情報が多数登録されており、銀行・貸金業者・クレジットカード会社などは、融資やクレジットカード発行の申し込みを受けた時に、審査の一環として信用情報機関に問い合わせを行います。
そこで申込人に関する事故情報が登録されていると、カード会社は「この人は返済能力に疑問がある」と考えて、カードの発行を断ってしまう(審査に落としてしまう)のです。
このことがまるで「お金を貸してもらえない人のリストに載っているようだ」ということで、「ブラックリストに載った」などと表現されているのです。
このように、自己破産をすると「ブラックリストに載った」状態になるので、お金を借りることもクレジットカードを作ることもできなくなってしまいます。
自分がブラックリストに載っているかどうかは、信用情報機関に「開示請求」をすることで確認できます。
開示請求の方法については、各信用情報機関のホームページなどでご確認ください。
このように、自己破産をすると全てのクレジットカードは利用停止→強制解約となり、新しいカードを作れるようになるまで5~7年かかります。
これは自己破産の大きなデメリットですが、自己破産をせずに返せない借金をそのままにしていても、いずれ「借金の長期滞納」が理由でクレジットカードを使えなくなってしまいます。
クレジットカードを使えなくなるのは不便に思うかもしれませんが、まずは借金をゼロにすることを優先するべきです。
債務整理をしたからといって、その後一生クレカを持てないというわけではありません。まずは目先の借金問題を解決することを考えることをおすすめします。
自己破産をすれば、借金を0にして新しい人生を歩むことができます。
自己破産以外にも、個人再生や任意整理で借金を大きく減らすことができるかもしれません。
借金は放置していても絶対に解決できず、むしろ利息や遅延損害金額が膨れ上がり状況が悪化していくばかりです。
借金問題で悩んでいる方、自己破産の影響が不安な方は、ぜひ一度弁護士までお気軽にご相談ください。当ポータルサイトでご紹介している自己破産に強い弁護士・司法書士事務所の無料相談もおすすめです。