自己破産後はクレジットカードを作れる?使える?
自己破産は借金を0にできる唯一の債務整理方法ですが、行うことで財産の一部が処分されたり、クレジットカードを使えなくな…[続きを読む]
自己破産をすると、いわゆる「ブラックリスト」に載ってしまいます。
この結果、クレジットカード会社の審査に通らなくなり、新規のクレジットカードを作ることができなくなります。また、クレジットカードの途上与信や更新の際の審査にも落ちてしまうため、今お持ちのクレジットカード・ETCカードなどもいずれは全て使えなくなるでしょう。
しかし、現代社会を生きる上ではクレジットカードがないと何かと不便です。常に財布に現金を入れておくことの不安もあるでしょうし、ネット通販も気軽には利用しづらくなります。
そういった場合、自己破産後はデビットカードを利用するという手があります。
多くの店舗では、買い物の際にデビットカードで支払いができますし、ネット通販も利用できます。その使い勝手はクレジットカードとほとんど変わりません。
この記事では、自己破産手続中や自己破産後にデビットカードは作れるのか?引き続き利用できるのか?について解説していきます。
目次
最初に、デビットカードの概要をご紹介します。
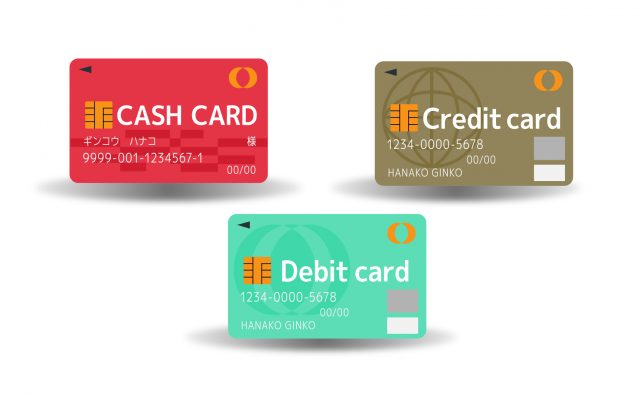
「デビットカード」とは、銀行などの口座とセットになった決済用カードです。
デビットカードで決済すると、その瞬間に銀行口座から代金が引き落とされます。月末に支払い分が引き落とされるクレジットカードとは、引き落としのタイミングが根本的に違うのです。
デビットカードは「その場で一括払い」されることになりますので、原則として分割払いはできません。
| デビットカード | カードで支払った瞬間に銀行口座からお金が引き落とされる |
|---|---|
| クレジットカード | 後払い形式で、カード会社が支払いを立て替え、後日請求される |
クレジットカードは、一旦カード会社が立て替えを行うという意味で、カード会社に借金をすることになります。
よって、自己破産などの債務整理をすることで「ブラックリスト」状態になると、信用情報機関にその情報が登録されるため、カード会社からの信用もがなくなりクレカを利用できなくなってしまいます。
しかし、自己破産前に作ったデビットカードは、自己破産手続中や自己破産後も引き続き利用が可能です。
デビットカード作成時に信用情報の審査はされないケースがほとんどですし、自己破産する際にデビットカードを解約する必要はありません。
とはいえ、デビットカードの申請が受理されるかどうかは、それぞれの金融機関の方針などによって異なります。
デビットカードは、先述の通り利用者の預金口座に直接紐づけられたカードであり、クレジットカードとは異なり借金することなく使えるものです。そのため、クレジットカードと比較して審査が比較的緩やかなことは間違いありません。
しかし、「審査なし」と書いていないカード会社の場合、自己破産後の財政状況が深刻であると判断されればデビットカードでも審査落ちする可能性は0ではありません。
例えば、銀行で発行してもらえるVISAデビッドカードや、審査なしで発行でき、VISA加盟のショップで利用できます。
楽天カード(楽天銀行デビットカード)も審査なしで使え、楽天でのネットショッピングでお得にポイントが溜まります。
自己破産後に持つことができる可能性が高い便利なデビットカードですが、利用に当たってはメリットもデメリットもありますので、ポイントをよく理解した上で使用するようにしましょう。
デビットカードは即座に支払いが行われるので、口座の残高以上の支払いが発生しません。口座に残高がない場合はエラーが発生します。
自分の支払い能力を超えた買い物ができないため、債務超過に陥る心配はありません。
とは言え、使いすぎた場合には口座残高がいつの間にかなくなってしまい、今後の生活に困る可能性も考えられますので注意が必要です。
デビットカードを申し込んだ場合、基本的には何の審査も行われません。このため、自己破産などをしていわゆるブラックリストに載っている人でもカードを持つことができます。
一部の金融機関では審査があります(申し込んだデビットカードに融資機能がある場合など)が、行っている機関の数自体が少ないので、そこを避ければ問題ありません。
デビットカードは、口座のお金と支払が直結しており、金融機関が一時立替・貸付をしたりすることがないため、通常審査が実施されなのです。
デビットカードは支払いのタイミングが違うだけで、クレジットカードと同じ決済システムを使っています。VISAやJCB、MasterCardなど、国際的なブランドのロゴが付いたデビットカードであれば、多くのお店で問題なく使うことができます。
口座の残高から直接一括払いという条件を除けば、クレジットカードと同じような利便性を有するのです。
即座に料金を引き落とされるシステム上、口座の中に残高がなければ当然デビットカードを使えないことになります。
給料日前などで口座に残高が少ない場合には特に注意が必要です。
デビットカードの仕組みからして、支払い方法は原則一括払いとなります。高額な商品でも一括で支払う必要がありますので、あまり高価な買い物には向きません。
デビットカードは、不正にカードを使われた場合でも、口座からすぐに料金を引かれてしまいます。
クレジットカードの場合、突然限度枠ギリギリの買い物をするなどの不審な使われ方があれば、カード会社の判断で支払いを停止してくれることがあります。
しかし、デビットカードはそういったシステムがありません。口座に残高がある限り、不正であってもなくても即座に支払いが行われてしまうのです。
自己破産後でも作れるケースが多いデビットカードですが、それでも作れないケースがあります。
デビットカードは口座とセットでなければ使えません。そのため、金融機関に口座を持っている人が対象となります。
つまり、金融機関に口座を作ることができない人は、そもそもデビットカードを作れないのです。
自己破産などにより口座を作れなくなることはありませんが、本人確認ができない・住所不定である・過去に口座や名義を犯罪に利用した・された人などは口座の開設ができない可能性があります。
例えば、銀行から融資を受けている中で返済の延滞を何度も繰り返したり、長期滞納したりなどのトラブルがあった場合がこれにあたります。
同じ銀行にデビットカードの発行を申請しても、過去のトラブルが原因で断られることがあります。
これは、銀行の社内においてトラブルを起こした顧客の情報を半永続的に記録しているからです。
デビットカードを作るときには、過去に取引をしたことがない、別の銀行に発行を申請するようにしましょう。
デビットカードは、口座の残高を逐一確認した上で使わなければ、生活を圧迫してしまうかもしれません。
しかし、使い過ぎにさえ気をつければ、クレジットカードと同じ感覚で利用できるため大変便利です。
「自己破産でクレカを使えなくなるのは困る」と思っても、このようにデビットカード、あるいはチャージ式のプリペイドカードなどといった代替策はありますので、まずは債務整理を検討してみることをお勧めします。
借金などで生活に困っており、債務整理(自己破産・個人再生・任意整理)を考えている場合は、どうぞ早めに弁護士・司法書士などの専門家にご相談ください。
専門家は、一人一人にあった適切なアドバイスをした上で、借金問題の根本的な解決のサポートに尽力いたします。