小規模個人再生と給与所得者等再生の違い|デメリットが大きいのは?
個人再生には、「小規模個人再生」と「給与所得者等再生」と呼ばれる2つの手続きのがあり、個人再生後に最低限いくら支払わ…[続きを読む]

個人再生をするには、様々な条件を満たさなければなりません。
例えば、「個人再生の費用を払えること」「住宅ローンを含めない借金の総額が5,000万円以下であること」などの条件がありますが、この他に「収入(職業)」に関するものもあります。
この記事では、個人再生の条件に関して、特に仕事・職業・資格の面から詳しく解説します。
目次
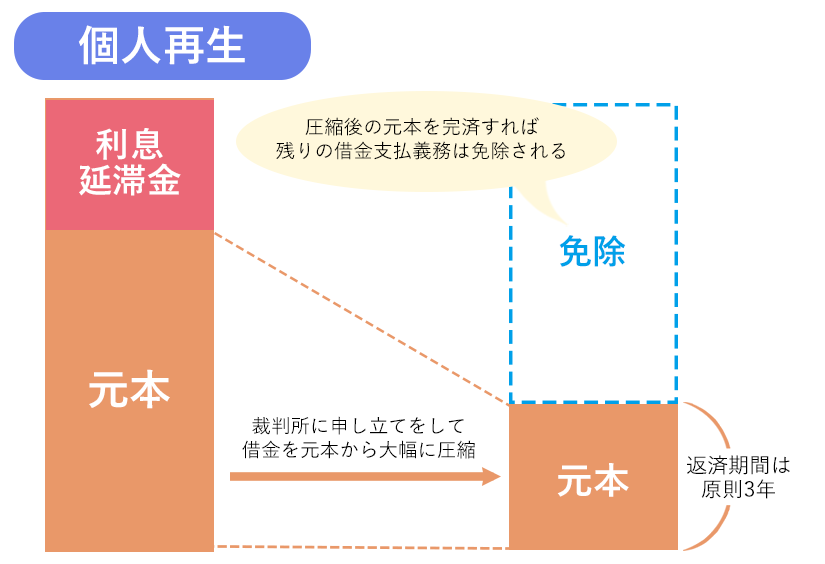
個人再生は、裁判所に申立てをして認可を受けることで借金を大幅に減額してもらう手続きです。
全ての借金が元本から大幅に圧縮される(1/5~1/10程度)ため、その後の返済は非常に楽になります(減額される借金は、税金などの公租公課を除きます)。
また、住宅ローン特別条項というものを使うことにより、ローン支払い中の住宅を手元に残したまま他の借金を減額することができるため、大切なマイホームを守りたいという方がよく選択する手続きです。
一方、個人再生は手続きの条件が厳しい、必要書類が多く手続きが煩雑である、費用が多くかかる、官報に載る、信用情報機関に事故情報が登録されるなどのデメリットがあります。
個人再生が出来ない人や向いている人・向いていない人がいますので、以下の条件(制限)をよくご確認することをお勧めします。
個人再生の後は、減額されたとは言え借金の継続的な返済が前提になります。返済期間は原則3年(特例で5年)です。
3年という長期に渡り遅れることなく支払いができる程度の「安定した収入」があるかどうかは、裁判所が個人再生を認めるうえで非常に重要な基準です。
つまり、手続き後の借金返済が可能なだけの収入がない人は、裁判所から個人再生を認めてもらえません。
個人再生は、債務者(お金を借りた側)にとっては有効な救済策となる一方で、債権者(お金を貸した側)が回収できる借金額を大きく減らすという債権者の権利を大きく損なう制度です。
裁判所がしっかりと審査をせずに個人再生を認めてしまうと、債務者が将来「減額をしてもらったのに結局支払えませんでした」となる可能性があります。これでは、再び債権者の権利が損なわれてしまうことになります。
裁判所は公平な機関であり、債務者と債権者の利益については平等に考える必要があります。
そのため、個人再生後に返済が厳しいと思われる家計状況の人や、減額を認めても債権者に損害を与える可能性が高いと思われる人には、個人再生を認めないとしています。
以上の理由から、無職の人、収入が少ない人、転職を繰り返すなどして収入が安定しない人、収入の浮き沈み(変動幅)が激しい人、将来的に収入が減少しそうな人などは、個人再生が認められないのです。
逆に、これらの条件を満たせば、パートやアルバイト、自営業などでも個人再生は可能です。
どの程度の収入が必要なのかについては、借金の総額や毎月の支出額などによって異なります。
「自分のケースだとどのくらいの収入が必要なのか」「自分が個人再生に成功する見込みはあるのかどうか」を知りたい方は、弁護士に相談して見積もってもらうと良いでしょう。
【「給与所得者等再生」は更に収入面の条件が厳しい】
個人再生には「小規模個人再生」と「給与所得者等再生」の2種類があります。このうち給与所得者等再生は、債権者の意思に関係なく可能な個人再生ですので、債権者の反対が予想されるときに用いられます。
その代わり、給与所得者等再生を利用する条件は厳しく、以下を満たす必要があります。収入の変動幅という条件が加わりますので、この点には注意する必要があります。
・主な収入源が「給与」など、定期的な収入である
・収入の変動の幅が小さい(変動幅が年収ベースで20%以内)
・可処分所得(手取り金)の2年分以上の支払いが可能
・過去7年以内に給与所得者再生や自己破産などをしていない
上記のような収入面の条件以外にも、個人再生には借金の金額に関する条件があります。
個人再生ができるのは、住宅ローンを除いた債務の額が5,000万円以下の場合です。
これを超える借金がある場合、現実的には自己破産しか選択肢がなくなるでしょう。
また、個人再生をする際の借金額に下限はありませんが、個人再生をしても最低でも100万円の借金が残ることになります。
つまり、100万円未満の借金を抱えているときに個人再生をしても意味がありません。
個人再生では、裁判所費用と弁護士費用がかかります。
個人再生は債務整理手続きの中でも特に煩雑で手間がかかる手続きですので、いずれの費用も他と比べて高額になるでしょう。
申立先や依頼する弁護士事務所によっても異なりますが、トータルでかかる費用の相場は以下の通りです。
(※住宅ローン特則を利用しないならば、弁護士費用は5万〜10万円程度安くなることもあります。)
【個人再生費用の相場】
裁判所費用(約15万円)+弁護士費用(約45万円)=約60万円
これらの費用が払えない場合、個人再生手続きは遂行できません。
とはいえ、「一括で弁護士費用を支払うことができない」という場合には、分割払いができる法律事務所に相談してみましょう。
まとまったお金が用意できない場合、分割払いや後払いに応じてくれる事務所も多くあります。
更に、弁護士や司法書士に個人再生を依頼後は、債権者からの督促・請求が止まり、債権者への支払いもストップします。
今まで借金の支払いに充てていたお金を弁護士費用や裁判所費用に回すことができますので、これにより手元にまとまったお金がない状態でも個人再生が可能なケースは多いでしょう。
上記の通り、個人再生をするには「安定した収入」が「将来にわたって」「継続する見込み」がなければいけません。
しかし、パート・アルバイトや自営業など、世の中には様々な職業の人がいます。年金生活をしている方や、何らかの事情で無職の方もいるでしょう。
結論から言えば、個人再生では「収入」の面で条件があるのみで、「この職業は個人再生ができない」というものはありません。収入の安定性・継続性という条件さえ満たせば、資格制限や職業制限はないのです(個人再生後の就職や資格取得にも何も影響は出ません)。
以降では、仕事・職業などのケース別に、個人再生が認められるかどうかについて説明します。
自営業(フリーランスなど)の方は、業種によって収入の波が激しいことがあります。
入金が数ヶ月後になることもあり、特定の期間のみ収入がアップまたはダウンすることもあるはずです。
そこで、自営業の場合は、「3ヶ月に1度のペースで返済可能な程度の収入があれば問題ない」ということになっています(詳細は各裁判所の運用により異なります)。
個人再生をした後は毎月返済するケースが多いですが、実は、3ヶ月に1度のスパンで返済することも認められています。
この分割返済が安定して可能ならば、個人再生を認められる可能性が高いでしょう。
ただし返済のスパンが長いと返済回数が短くなり、1回あたりの返済額が上がってしまいます。自営業の方が個人再生後の返済計画を立てるときは、弁護士と相談しながら慎重に考えてください。
パート・アルバイトでも、基本的に毎月定期的に給与を受け取っているはずです。
そのため、給与の金額が十分であれば、個人再生を認めてもらえる可能性が高いです。
ただし、この場合は同じ職場で長期間継続して働いており、収入の金額も安定している必要があります。
シフトに入れる月と入れない月の差が激しいなどの理由で収入の上下動が激しい人は、個人再生を認めてもらえない可能性が高いでしょう。
また、単発バイトを繰り返している人や、何度も別のバイトに転職している人などは、収入の継続性に疑問符がつくため、やはり個人再生を認めてもらえません。
職種に関係なく、「収入の額」と「継続性」が大切だと覚えておいてください。
年金は非常に安定した収入と言えますので、年金生活者でも個人再生は可能です。
しかし、年金で生活しながら返済が続けられるかどうかは支給額によります。金額によっては個人再生が認めてられないこともあるでしょう。
また、年齢によって支給される老齢年金は将来に渡り安定した収入と言えますが、障害年金などは違います。障害が軽くなる、あるいは無くなることで、将来の支給額が変動する可能性があるからです。このような場合は個人再生できない可能性が高いでしょう。
年金については裁判所が事例ごとに判断するので、申立てをしなれば分からないことも多いです。不安な人は弁護士に相談して、事前に見込みを聞いておきましょう。
個人再生手続き中に転職先が既に決まっており、そこで十分な収入が得られる見込みであれば、個人再生できる可能性があります。
一方、仕事を辞めて完全に無職であり転職先が決まっていない、手続き中に突然無職になってしまい転職先が見つからないなどの事情があれば、個人再生できる見込みはほぼありません。
また、個人再生で審査されるのは「本人の収入」です。
配偶者や生計を共にしている家族の収入が高くでも、本人に収入がない以上個人再生はできません。例え配偶者に十分な収入があったとしても、専業主婦(主夫)の個人再生はできないと考えましょう。
借金問題を考える方の中でもどのような人が個人再生をするメリットが大きいのかを紹介していきます。
個人再生は自己破産と任意整理の中間に位置するような制度で、借金の大幅な減額が見込めます。
とはいえ、ご自身にぴったりの債務整理方法が個人再生とは限りません。
具体的には、以下に当てはまる人は、個人再生を検討してみると良いでしょう。
一般的に、個人再生や自己破産の場合は全ての債権者を平等に扱う必要があります。
つまり、住宅ローンも、自動車ローンも、消費者金融からの借金も、同じように債務整理の対象としなければならないということです。
通常、住宅ローンや車のローンを債務整理で処理すると、ローン債権者は抵当権を行使して家を競売に出したり車を引き上げたりします。よって、ローン支払い中の資産がある場合、個人再生・自己破産によりその資産を失ってしまうのです。
しかし、個人再生には「住宅ローン特別条項(住宅資金特別条項)」と呼ばれる特例があります。
これを利用すると、住宅ローン以外の借金のみを整理できます。
つまり、個人再生ならば住宅ローン返済中の持ち家を手元に残したまま手続きを進められるため、マイホームを失うという心配は不要になります(自己破産にはこの条項がないため、原則として持ち家は失ってしまいます)。
ただし、当然ながら住宅ローンの残債務は減額されず、住宅ローン以外の借金のみが減額の対象となります。
このため、「住宅ローンを返済中であり、マイホームを失いたくない」「住宅ローン以外の借金が減れば生活を立て直せる」といったケースでは、個人再生を検討するといいでしょう。
逆に言えば、マイホームを持っていない場合(賃貸に住んでいる場合)には、自己破産をしてもデメリットが小さくて済む可能性があります。
任意整理をするとなると、基本的に将来利息のみのカットとなるので、減額幅はそう多くありません。
減額幅が最も多いのは債務整理方法は自己破産です。自己破産では、裁判所に認められれば借金がゼロになります。
しかし、自己破産をすると一部の職業に一定期間制限がかかったり、持ち家などの高価な資産を失ったりするデメリットもあります。
「自己破産はしたくない、でも借金総額が多く任意整理の減額幅では意味がない」「銀行カードローンなので利息がカットされてもあまり返済は楽にならない」
こういった状況に陥ったときは、個人再生を検討してみましょう。
個人再生なら任意整理よりも借金を減額できますし、自己破産のような大きなデメリットもありません。
「免責不許可事由」とは、簡単に言えば自己破産しても借金をゼロにしてもらえない理由のことです。
例えば「ギャンブルや浪費による借金は自己破産しても借金が免除されない」という言葉を聞いたことがある人は多いと思います。
実務上では、免責不許可事由にあたるものがあっても、裁判所の裁量により自己破産を認めてもらえるケースが多いです。
それでも、事由についてよほど悪質な場合などには自己破産を却下されてしまう可能性が0ではありませんので、不安という方は他の債務整理方法を検討する余地があるでしょう。
個人再生を行う場合は免責不許可事由がありません。
借金の理由が問われることはありませんし、その他の免責不許可事由にあたるものがあっても大丈夫です。
何が免責不許可事由にあたるかは、弁護士などの専門家に相談してみると詳しく教えてもらえます。
最後に、上記を加味して「個人再生をしたい」と考えた方のために、個人再生をするべき「タイミング」について考えていきます。
個人再生に限らず、収入と支出のバランスが合わずにこのままの生活を続けていくと借金を完済できないと判断した場合は、早めに債務整理を検討してください。
借金問題の解決を先送りにすると、利息や遅延損害金がどんどん膨らみ、利用条件を満たす手続きの選択肢が少なくなってしまいます。
前述のように、個人再生では住宅ローン以外の借金のみを債務整理の対象とできるので、「住宅ローンだけならなんとか返済できそう」という状態かどうかも考えましょう。
繰り返しますが、個人再生は住宅ローンを除いた債務の額が5,000万円以下であることが条件で、また、100万円未満の借金を抱えているときに個人再生をしても意味がありません。
よって、借金額がこの範囲に収まるならば、個人再生を検討してみましょう。
100万円未満の借金であれば任意整理を検討し、100万円以上の借金がある場合には個人再生を検討すると良いでしょう。
また、5,000万円を超える借金がある場合、現実的には自己破産しか選択肢がなくなるでしょう。
なお、「借金がいくら減額されるのか」については、借金額だけで決まるものではありません。
手持ちの財産や収入など、いくつかの要素の中から最も高額な金額が最低弁済額となりますので、詳しく知りたい方は以下のコラムをご覧ください。
このように、個人再生には仕事・職業・資格の制限はありませんが、無職の方は個人再生を利用できません。
何らかの仕事をしている方でも、単発バイトを繰り返している場合や、収入が少な過ぎる場合などは、個人再生できない可能性が高いと考えましょう。
「自分は個人再生できるのだろうか?」「個人再生以外に選択肢はあるのだろうか?」という疑問をお持ちの方は、ぜひ個人再生に強い弁護士に相談してみてください。
弁護士などの専門家は、あなたの職種や収入はもちろん、それ以外の事情も含めて総合的に検討・アドバイスし、あなたにぴったりの解決方法を提案してくれます。万が一個人再生を利用できない場合でも、任意整理や自己破産などの方法で借金を解決できるでしょう。
個々のケースに合わせて最適な解決方法を見つけるためにも、借金のお悩みはどうそお気軽に弁護士までご相談ください。
当ポータルサイトでは、個人再生をはじめとした債務整理に強い弁護士・司法書士を多数紹介しております。