任意整理で遅延損害金(延滞利息)はカットできる?
借金を滞納すると、支払期日を過ぎた翌日から「遅延損害金(延滞金)」が発生します。こうした遅延損害金も「任意整理」を通…[続きを読む]
多額の借金を背負ってしまい自力で返済できる見込みがない場合、弁護士・司法書士に相談をして「債務整理」手続きを採ることがおすすめです。
「債務整理」は、債権者との交渉や裁判所を通して借金を減免するための手続きで、弁護士・司法書士に依頼をすれば、書類の準備や債権者・裁判所とのやり取りを代行してくれます。
債務整理の中でも、借金を減らす手続きには「任意整理」と「個人再生」があります。
両者はそれぞれ違う特徴があり、どちらがより自分の状況に適しているか?というのは個々のケースで異なります。任意整理と個人再生の違いを理解すれば、より効果的に、デメリットを少なくして借金問題を解決できるでしょう。
この記事では、任意整理・個人再生の違いと、どちらを選択するべきか?の判断基準について詳しく解説します。
目次
債務整理とは、借金を減らす、あるいは免除してもらうための手続きです。
裁判所が介入するか、または債権者と債務者が交渉して和解をすることで借金を減額し、多重債務者を救済する目的で行われます。
個人ができる債務整理の方法は以下の3つです。
このうち、借金の減額率が最も高いのは、借金を原則として全額免除してもらえる自己破産です。
そして、任意整理と個人再生は、借金の免除ではなく減額をすることができる手続きです。
こう聞くと、「任意整理と個人再生はどちらの方が多く減額できるの?」「任意整理と個人再生にはそれぞれ違ったメリットやデメリットがあるの?」と気になる方も多いと思います。
任意整理・個人再生の違いを簡単に表にまとめると、以下のようになります。
| 任意整理 | 個人再生 | |
|---|---|---|
| 借金の減額率 | 将来利息・遅延損害金の一部カット | 元金から1/5〜1/10程度に減額 |
| 裁判所の介入 | なし | あり |
| 財産の処分 | 必要なし | 強要されない |
| 債権者の同意 | 必要 | 全体の半数以上必要 (小規模個人再生の場合) |
| その他の特徴 | ・元本は減額できない ・整理をする債権者を自由に選べる ・家族などの周囲にバレにくい |
・元本から大幅な減額が可能 ・本人に継続的で安定した収入が必要 ・5,000万円以上の借金は減額できない |
次の項目からは、それぞれの特徴を具体的に解説していきます。
任意整理は、日本で最も多く行われている債務整理です。
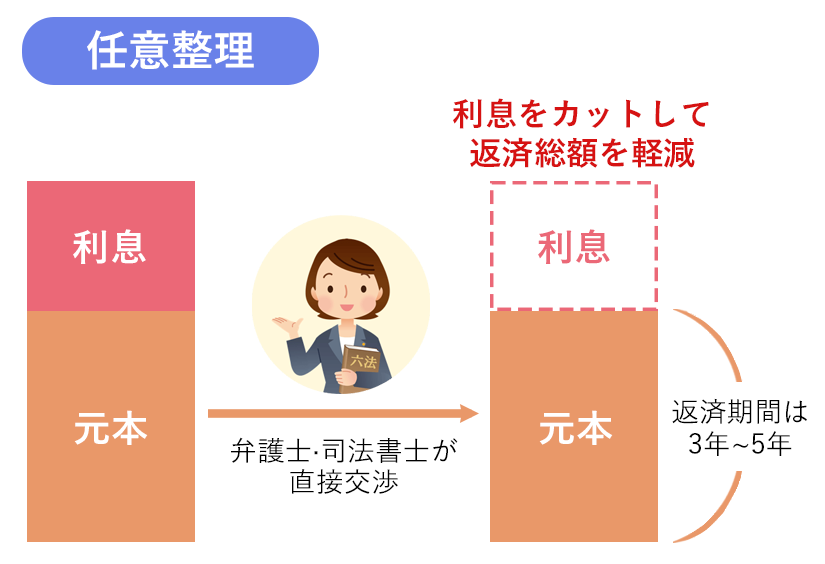
自己破産や個人再生と違い、裁判所を通さずに債権者と直接交渉して借金の減額を図ります。
裁判所を通さないこともあり、以下のような特徴を有しています。
任意整理は、借金をその後も継続して返済することが前提となる債務整理です。
よって、ある程度の収入があり、現実的に返済できると見込まれる資力がなければ、債権者との交渉がまとまらない可能性が高いです。
とはいえ、その収入が本人のものである必要はありません。
債権者が認めてくれるならば、本人がパート・アルバイトなどの低収入であっても、家庭全体の収入が足りることで交渉がまとまるケースもあります。
任意整理で減額できるのは、将来発生する予定の利息部分や遅延損害金等です。
元本そのものを減らすことができないため、借金を大きく減額することはできません。
よって、借金額が多すぎる場合や、元々の利率が低い場合などは、任意整理をしても効果が薄い可能性があります。
逆に、手数料が高いリボ払いなどの借金は、任意整理をするだけで大幅な減額になることが多いでしょう。
個人再生では、すべての債務を整理の対象とする必要があります。
しかし、任意整理は債権者との個別交渉をする手続きですので、整理する債務(借金)を任意に選ぶことができます。
例えば、自動車ローンを整理するとマイカーを債権者に回収されてしまう、あるいは住宅ローンを整理するとマイホームが競売にかけられてしまう場合などは、これらのローンを整理の対象から外すことで回収を免れることが可能です。
また、お世話になった恩人への借金だけはどうしても返したい場合なども、恩人への借金をそのままにして、他の借金のみを整理することができます。
他にも、家族や親族が保証人になっている借金があるならば、これを整理の対象から外すことで保証人への影響を無くすこともできます。
任意整理は、債務整理方法の中でも最も周囲にバレにくい手続きと言えます。
まず、個人再生など裁判所を通す手続きでは、家族の給与明細などの書類も必要となりますので、この書類集めの際に家族の協力を得なければなりません。しかし、任意整理にはこのような書類は不要ですので、家族に内緒のまま手続きを進めることができます。
また、任意整理は裁判所を通さない分、交渉・手続きが個人再生より簡単で早く終わる傾向があるため、時間や手間がかからない分周囲にもバレにくいです。
さらに、個人再生をすると、「官報」という国の機関紙で氏名と住所が公開されることになっています。官報を日常的に読む人はほぼいないためそこからバレることは少ないですが、気になる方はいるかもしれません。
一方、任意整理をしても官報には載りません。
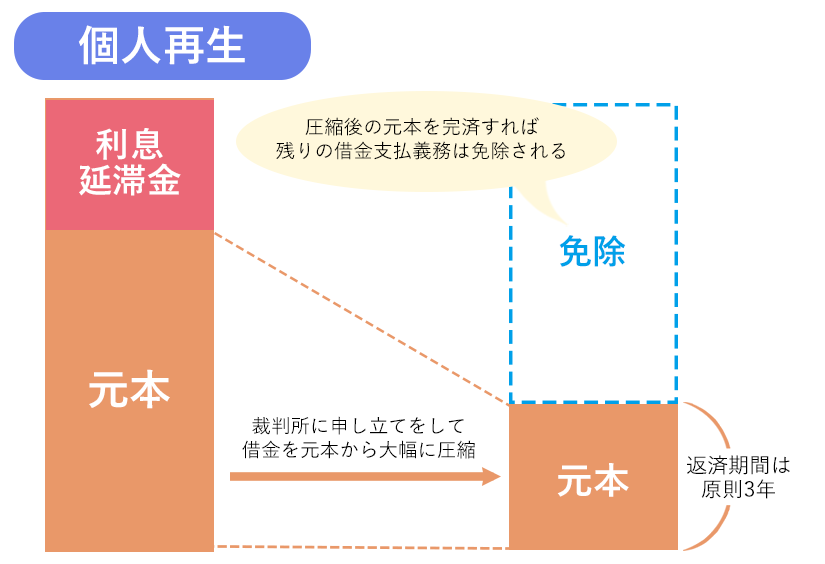
個人再生は裁判所を通して行う債務整理手続きです。
同じ減額の制度とはいえ、任意整理とは全く違う特徴があります。
なお、個人再生を利用できるのは、債務総額が5,000万円以下の人のみです。
これを超える借金を背負っている人は、自己破産など別の方法での解決を検討しましょう。
個人再生は、元本も含め大幅に減額してもらった借金を、原則3年(最大5年程度)かけて返済していく手続きです。
借金の総額や手持ちの資産額にもよりますが、ケースによっては借金が最大10分の1にまで圧縮されます。
任意整理と同じく返済義務は残るものの、返済が一気に楽になるため、生活の質を改善させることが可能です。
なお、個人再生には「自分の財産を全て換金したと仮定し、その金額以上は弁済しなければならない」というルール(清算価値保障の原則)があります。
よって、手元に高額な財産がある場合、これを処分した方が総返済額を抑えられる可能性があります。
勝手に財産を処分するとそれはそれで別の問題が生まれる可能性があるので、弁護士とよく相談してから決めてください。
個人再生は返済が前提とされる債務整理です。
そのため、返済を実現できる程度の定期的で安定した収入が将来にわたって続く見込みがなければ、裁判所が個人再生を認めてくれません。
正社員として働いていなくても構いませんし、自営業者でもある程度定期的な収入があれば大丈夫ですが、単発バイトを繰り返しているような人は「定期的な収入がある」とは認めてもらえない可能性が高いです。
年金生活者などでも、年齢が原因の年金であれば定期的な収入とされますが、障害が原因の場合は障害が治って年金をもらえなくなる可能性があるため、裁判所が個別に判断を行います。
この収入面の条件については、任意整理の方が判断が緩いと考えて良いでしょう。
個人再生は、任意整理と違い整理する借金を任意で選ぶことができません。
こうなると、ローン支払中の品物は債権者が引き上げてしまうと考えられます。
しかし、個人再生の場合、住宅ローン支払中のマイホームは異なります。
「住宅ローン特則」という制度を利用すれば、従来通り支払いを続けることを条件に処分を免れることができるのです。
個人再生には「小規模個人再生」と「給与所得者等再生」の2パターンがあります。
このうち「小規模個人再生」をするには、以下の条件を2つともクリアしなければなりません。
このため、反対者が多い場合や、大口の債権者が反対していると、小規模個人再生を利用できない可能性があります。
一方、給与所得者等再生であれば債権者の意向を気にする必要はありません。
ただし、給与所得者等再生には返済額が上がりやすいという欠点があるため、状況に応じて使い分けを考える必要があります。
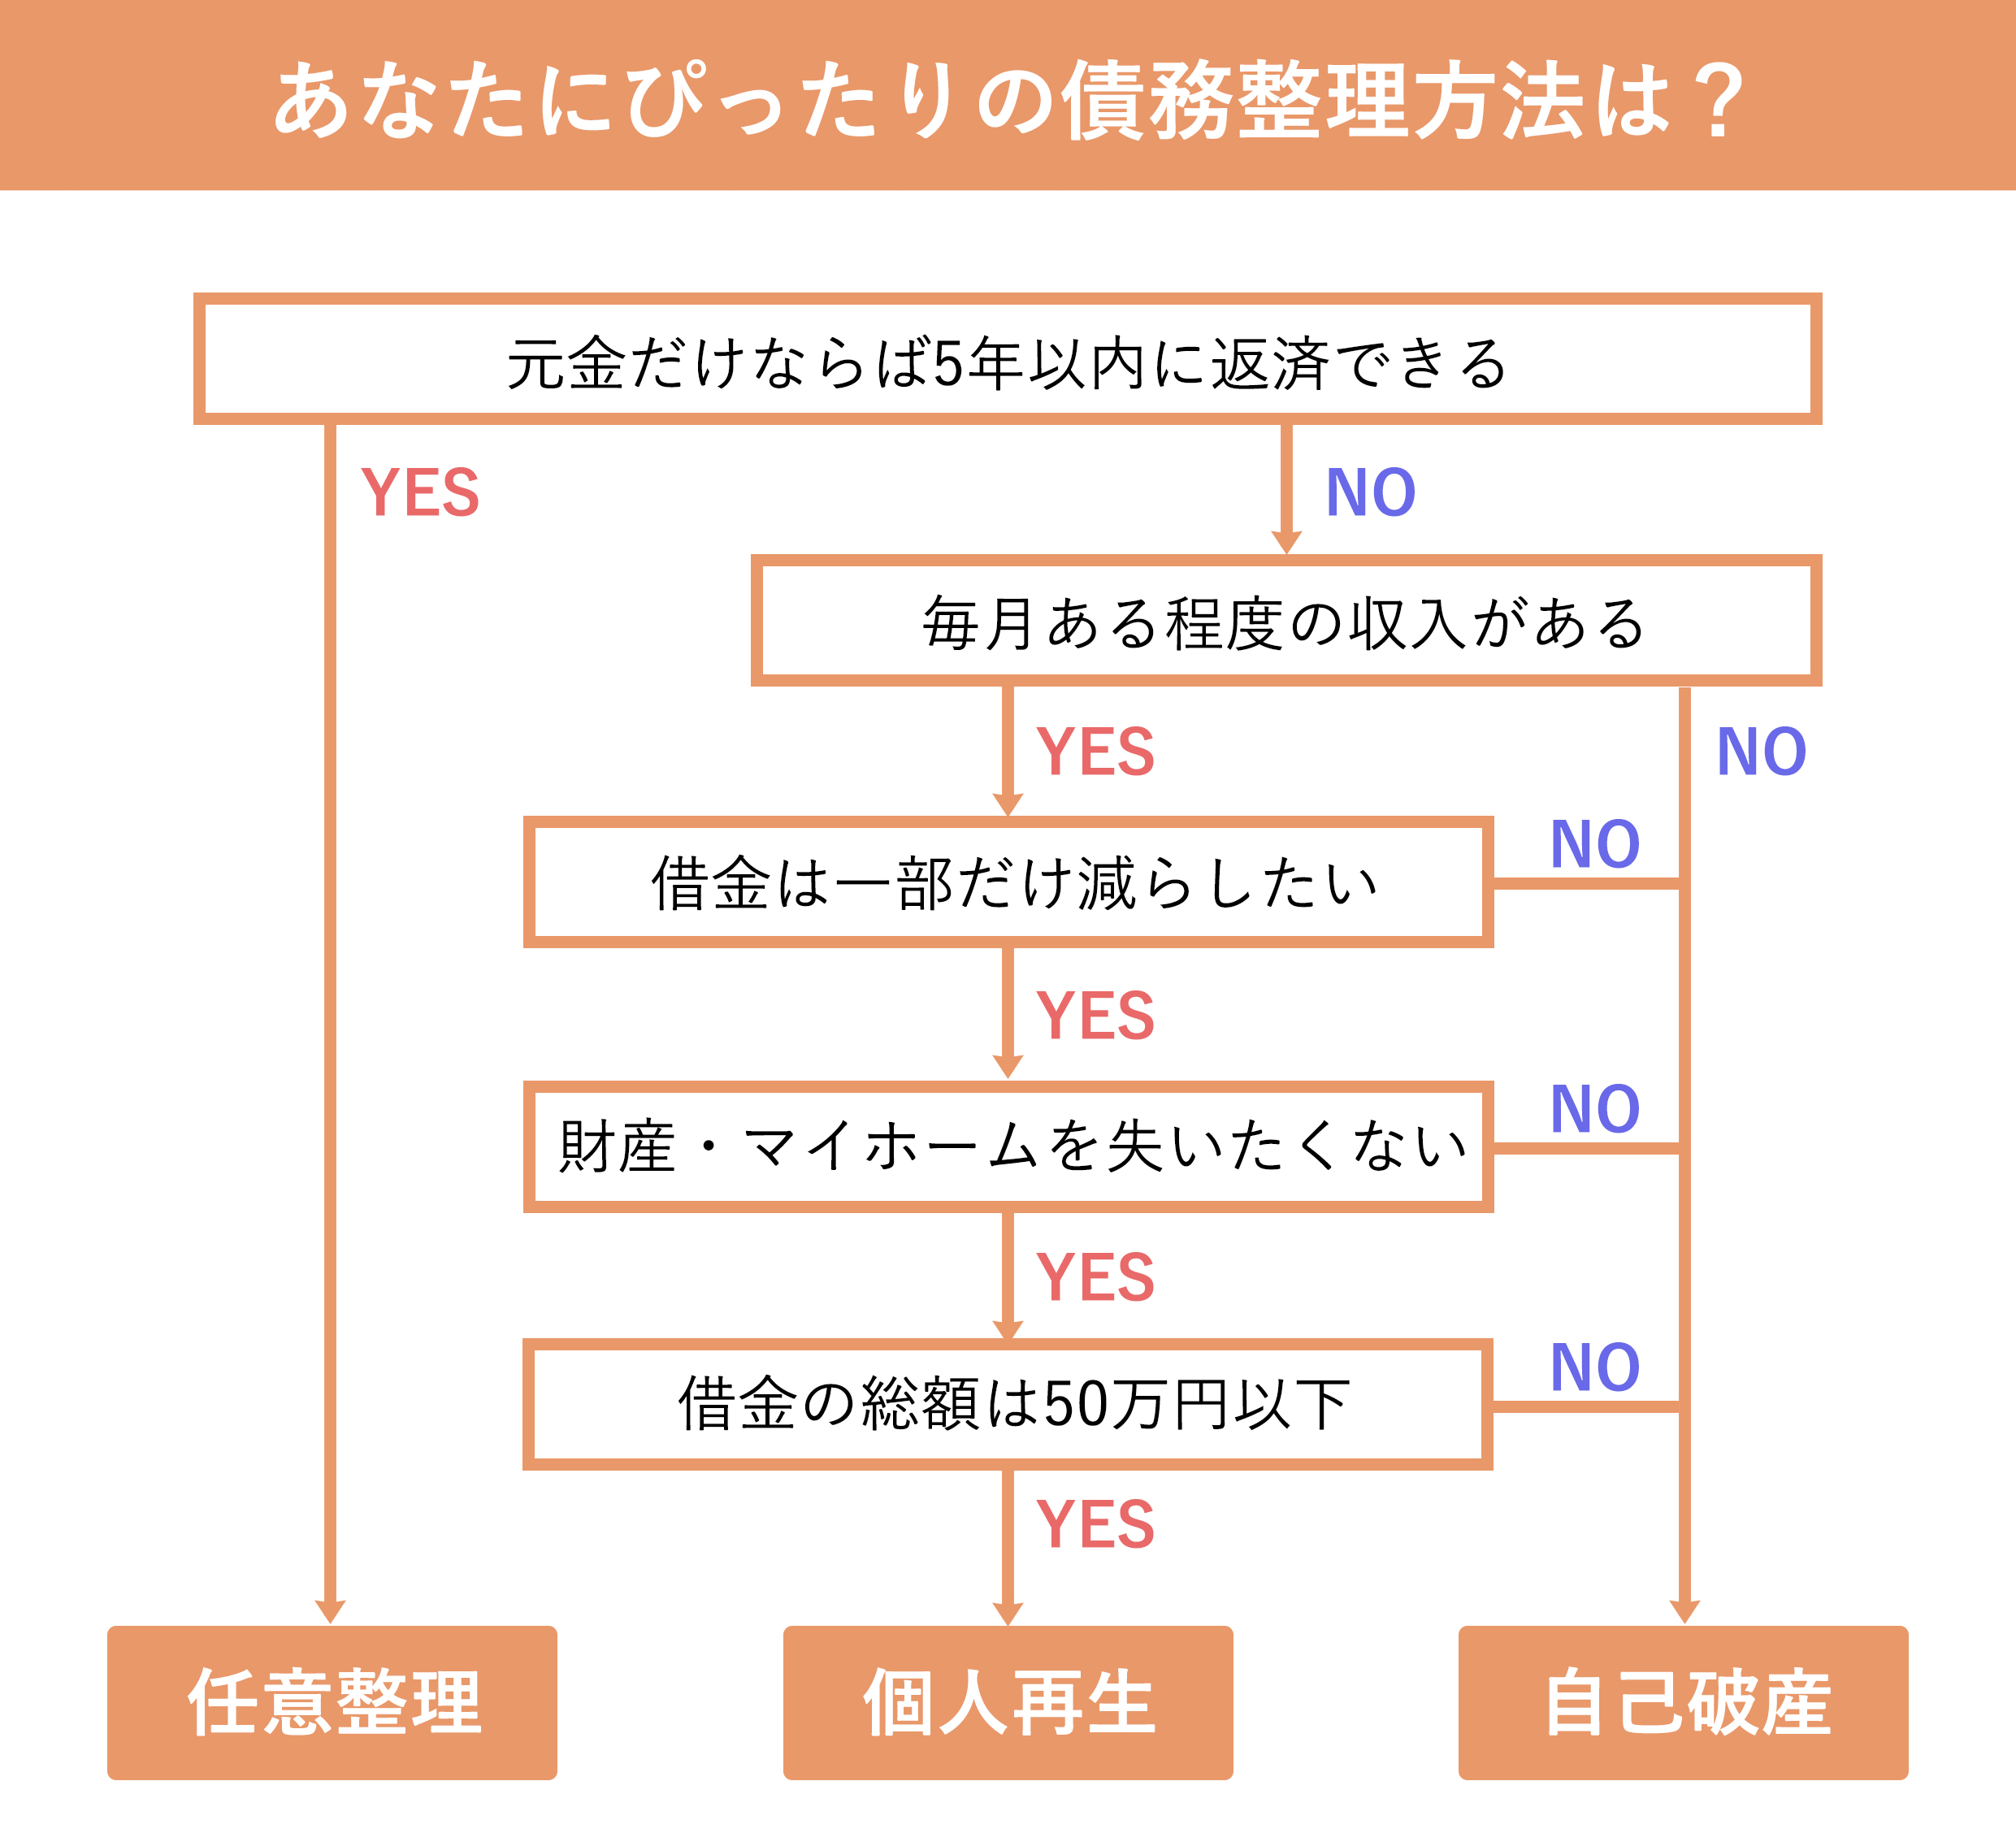
任意整理は減額率が低いため、借金の額が比較的少ない人や、利息・手数料が高い借金に悩んでいる人におすすめです。
さらに、保証人やローンの関係で整理する債務を選びたい人や、借金がバレる可能性を少しでも下げたい人にも、任意整理は効果的です。
個人再生は、任意整理よりも多額の借金を抱える人におすすめの債務整理方法です。長期の返済が前提になるため、中でも安定した収入がある会社員などに向いています。
それに加えて、住宅ローン返済中の持ち家を手放したくない人や、自己破産によるデメリットを避けたい人にも向いているでしょう。
どの債務整理を行うにしても、自己判断で選択すると期待した効果が得られないおそれがあるため、まずは弁護士に相談して意見を聞いてみることを強くおすすめします。
弁護士なら、個別のケースに合わせた最適な判断が可能です。そのまま弁護士に依頼すれば、面倒な債務整理の手続きも代行してくれます。
自分で手続きをすることも理論上は不可能ではありませんが、現実的には様々なハードルを超えなければなりません。
借金で困っている方は、ぜひ一度弁護士までご相談ください。