税金滞納で「差押予告書」が届いたら?無視してよいの?
税金滞納するとどうなるのか、差押予告書が届くと次に何が起きるのか、差押予告書が届いた場合の正しい対処法をわかりやすく…[続きを読む]
借金の返済に行き詰まり、自己破産を考える人は少なくありません。
自己破産をすれば、消費者金融や銀行からの借入、クレジットカードの利用残高など、ほとんどの借金が免除され、新たなスタートを切ることができます。
しかし、「自己破産=すべての支払い義務がなくなる」と考えるのは誤解です。
実は、税金は自己破産の対象外です。つまり、税金はどれだけ滞納していても免除されることはなく、自己破産後も引き続き支払い義務が残ります。所得税や住民税、国民健康保険料など、公的な負担は自己破産しても逃れられないのです。
では、税金の支払いが厳しい場合、どうすればいいのでしょうか?
滞納を続けると、延滞金が発生し、最悪の場合は財産の差し押さえに発展する可能性もあります。
しかし、状況に応じた適切な対応を取れば、支払いの負担を軽減する方法もあります。
この記事では、自己破産しても免除されない税金に関して、具体的な対処法を解説します。
目次
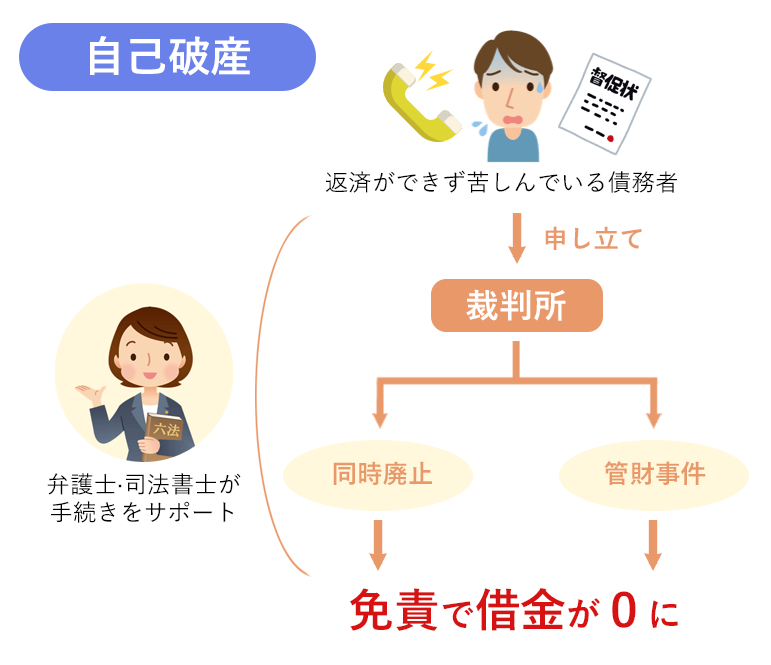
自己破産は、借金の返済が困難になった場合に、裁判所を通じて借金を免除(免責)してもらう手続きです。これにより、多くの借金(債務)は支払う必要がなくなり、経済的に再出発できる制度となっています。
自己破産で免除される主な債務・債権には、以下のようなものがあります。
これらの債務は自己破産によって免責されるため、基本的には返済の義務がなくなります。
ただし、すべての債務が自己破産で無条件に免除されるわけではなく、一部の支払い義務は免責の対象外となっています。
特に、税金は自己破産しても免除されません。
そのため、滞納中の税金がある場合は、別の対処が必要になります。
次の章では、税金が払えないときの具体的な対応策について解説していきます。
自己破産をすると多くの借金は免除されますが、税金はその対象外です。税金は、国や自治体に納めるべき公的な義務であり、個人の経済的事情によって免除されるものではないとされているからです。
日本国憲法第30条には「国民は法律の定めるところにより、納税の義務を負う」と定められており、所得税や住民税、固定資産税などの税金は、社会を支えるための重要な財源と位置づけられています。そのため、自己破産の手続きによって免責が認められる「私的な債務(借金)」とは異なり、税金の支払い義務は消えることがありません。
また、税金だけでなく、以下のような公的な支払いも自己破産の免責対象外となります。
このように、税金をはじめとした国民の義務とされる支払いは自己破産をしても免除されません。滞納が続くと延滞金が発生し、最終的には財産の差し押さえなどの厳しい措置が取られる可能性があります。
では、税金の支払いが困難な場合、どのように対応すればよいのでしょうか?
税金は自己破産では免除されませんが、だからといって放置してしまうと延滞金が加算され、最悪の場合、財産の差し押さえに至ることもあります。
では、税金をどうしても支払えない場合はどうすればよいのでしょうか?
税金には時効があり、一般的には5年(例外的に7年)で消滅するとされています。
しかし、これは単に時間が経てば自動的に免除されるというものではありません。税務署や自治体は、時効を成立させないように「督促」や「差し押さえ」などの措置を取るため、実際に時効が成立するケースは極めてまれです。
特に、税務署や市区町村の税務課は強い権限を持っており、銀行口座や給与の差し押さえを実行することができます。また、時効の成立を阻止するために、分割納付の相談を促すケースもあります。
そのため、時効の成立を期待して放置するのは現実的な解決策とは言えません。
税金の支払いができなくなりそうということが分かった時点で、できるだけ早く税務署や市役所の窓口に相談することが大切です。
そこで、自分の状況を訴えた上で、税金を支払う意思があるということをアピールすれば、役所の人も親身になって相談に乗ってくれるでしょう。
利用可能な制度(分割払いや減免・猶予など)についても紹介してくれるはずです。
まずは税務署で、国や自治体の定める税金の減免制度が利用できないかを確認します。
学生である・生活保護を受けている・所得が著しく低い・無職になった(倒産や解雇などによる失業)・自然災害で被災したなど、減免の要件に該当しているような場合には、税金の支払い義務自体が一部なくなりますので、債務者の負担は大きく軽減されます。
税金の減免制度を利用できない場合でも、一定の条件を満たすならば納税の猶予や換価の猶予を認めてもらうことができます。
どちらも税金の金額自体を減らせるわけではありませんが、一定期間納付を待ってもらうことで財務状況を立て直すための時間を確保できる有効な手段といえます。
なお、猶予期間中は、延滞税が軽減されます(通常:8.7%/年→猶予期間中:0.9%/年 ※令和5年分の場合)。
災害や病気、廃業や事業上発生した大きな損害などにより、税金を一括で納入することができないと認められる場合に、税金の全部または一部の徴収を猶予してもらえる制度です(国税通則法46条1項、地方税法15条1項)。
納税の猶予は、最大で1年間認められます。
滞納処分による債務者の財産の換価を待ってもらえる制度です(国税徴収法151条1項、地方税法15条の4第1項)。
換価の猶予も、最大で1年間認められます。
どれを検討するにせよ、税務署に相談をする際には「税金を払うつもりがある」ということを強くアピールしておくことが重要になります。
参考:減免・猶予等|東京都主税局
市税(固定資産税、個人住民税、軽自動車税、国民健康保険税など)が払えない場合、市役所でも納税に関する相談を行っています。
以下の課で状況を説明して、解決方法を相談してみることをおすすめします。
税金自体は自己破産で免除されませんが、もし税金以外にも借金を抱えている場合、債務整理を利用してその借金の返済負担を軽減することができます。
債務整理にはいくつかの方法があり、以下のような選択肢があります。
このような債務整理方法を利用して他の借金を減額することで、税金の支払いに充てる資金を確保するという方法も考えられます。
特に、個人再生を利用すれば大幅に借金を減額できる可能性があり、税金の支払いを優先する余裕が生まれるかもしれません。
税金の滞納は自己破産では免除されず、放置すれば延滞金が膨らみ、最悪の場合は財産の差し押さえにつながるリスクがあります。
そのため、支払いが難しい場合は、早めに自治体や税務署に相談し、分割納付や猶予措置を検討することが重要です。
また、税金の支払いが厳しい原因が他の借金にある場合は、債務整理を活用して借金を減額し、税金の支払いに回す方法も考えられます。
こうした手続きには法律の知識が必要なため、専門家である弁護士にご相談ください。
弁護士に相談すれば、税金を含めた総合的な資金計画のアドバイスを受けられるだけでなく、債務整理の選択肢について具体的な提案をしてもらえるため、精神的な負担も軽減されるでしょう。
借金問題は一人で抱え込まず、早めに弁護士へ相談することで、生活を立て直す道が開けます。
まずは無料相談などを活用し、状況に合った適切な対策を講じることをおすすめします。