自営業者が借金をして返済困難になった場合の正しい対処法
自営業者にとって、融資を受けることは積極的に事業を展開する上で必要不可欠なものです。しかし、借金を返せないまで状況に…[続きを読む]
個人事業主や自営業者が借金の返済をできず、事業の経営に行き詰まった時には「自己破産」で解決を図るべきケースがあります。
しかし、個人事業主・自営業者が自己破産する場合は「管財事件」という方法で手続きが進行するケースがほとんどで、一般の方が自己破産する場合にはない注意点が発生することがあります。
この記事では、個人事業主や自営業者が自己破産する前に知っておくべきこと、一般の方の自己破産との違い、自己破産後の生活がどうなるか等を解説します。
今現在、会社の経営が芳しくなく、自己破産を検討している個人事業主・自営業者の方は、ぜひ参考にしてください。
目次
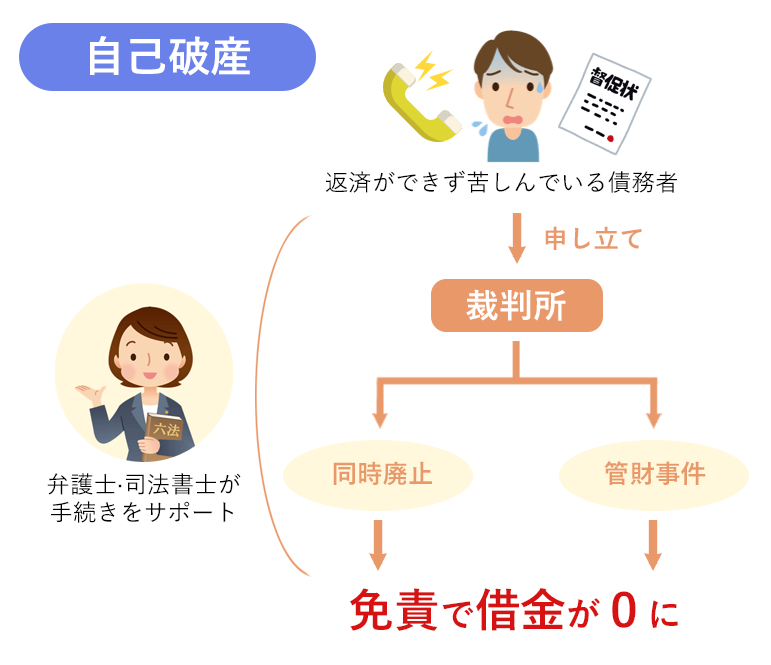
自己破産は、裁判所から「免責」を受けることを目的とする債務整理手続きです。
「免責」とは、簡単に言えば借金を0にすることを指します。裁判所に免責の許可をもらえば、ほとんど全ての借金の支払義務が免除されます。個人事業主の場合は、買掛金や仕事関係のローンについても免除の対象となるでしょう。
※税金や国民健康保険料、養育費などは支払い続ける必要があります。
一方、自己破産の破産手続きでは、自分の財産を処分・換価した上で、債権者にできる限りの弁済をしなければなりません。
手持ちの資産で最大限の弁済をした上で借金を免除してもらう、というプロセスがあるのが自己破産の特徴です。
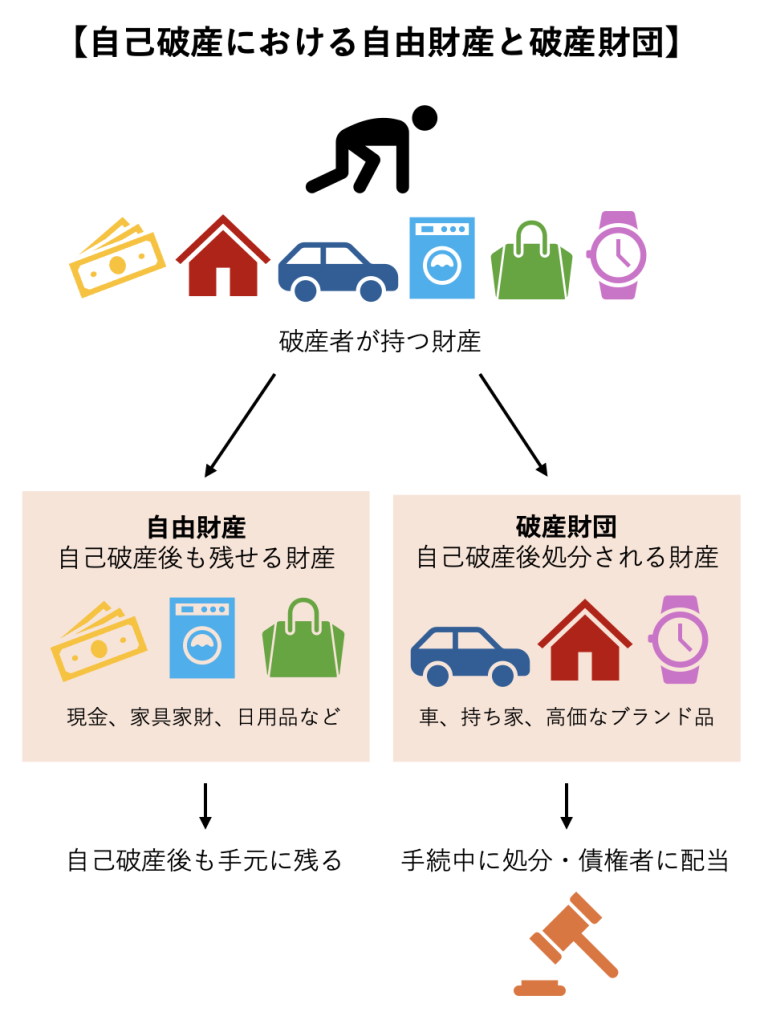
生活必需品や差し押さえ禁止となっている財産、99万円以下の現金などは手元に残せますが、持ち家などの不動産や高価な自動車、その他査定額が一定額以上の財産、売掛金は手放すことになります。
自己破産後も手元に残せる財産のことを、自由財産と呼びます。
一方、破産手続で処分されてしまう財産のことを、破産財団と呼びます。
とはいえ、最低限の財産を手元に残したまま借金を0にできるので、借金に悩む自営業者の方にとって自己破産は経済的な更生のための大きな一歩になるでしょう。
なお、自己破産後に個人事業を続けることはもちろん可能です。自己破産後の職業制限や企業の制限はありません。
しかし、自己破産をすると、一定期間の間は銀行や貸金業者等からの借り入れができなくなります。そのため、開業資金を用意するハードルが一気に上がります。
開業資金が少なくて済む業種である場合や、家族の援助が受けられる場合は開業できるかもしれませんが、現実問題として自力で自己破産後に起業することは厳しいケースが多いと考えておきましょう。
【事業再開後に再び行き詰まった場合はどうなる?】
法律上、2回目の自己破産は可能です。ただし、原則として前回の免責(借金の免除)から7年間は認められません。
そのため、自己破産後に起業して7年以内に再度事業に失敗すると、個人再生などしか選択できずに大変な痛手を被るおそれがあります。
個人事業主等は、個人でありながら事業者の側面もあります。そのため、個人的な借金の解決のためではなく、事業に関する借金の解決するために自己破産するケースが多いです。
例えば、事業用の機械や設備の費用、仕入れの代金など、その業種業態に応じた特有の借金が発生します。
また、費用を工面するために「担保」を付けたり、債権を譲渡したりすることもあるでしょう。
こうした背景から、債務者と債権者の関係や契約等が複雑化するケースが少なからず見受けられます。
よって、個人事業主の自己破産は、財産額や契約の複雑さから「管財事件」という手続となるケースが多いです。
一般人の自己破産の場合、自己破産の手続は「同時廃止」という簡便かつ迅速なものとなるケースが大半です。
しかし、管財事件となると、下記で説明する通り同時廃止の場合よりもお金・時間・手間がかかります。
管財事件の場合、「破産管財人」という役割の人が裁判所により選任され、債務者(破産申立人)の財産を管理します。財産の処分・換価・配当といった業務については、この破産管財人が主導で行なっていきます。
しかし、この破産管財人もボランティアで財産管理をしてくれるわけではありません。破産申立人は、財産管理をお願いするという関係で管財人に報酬を支払わなければなりません。
破産管財人の報酬は、通常は最低でも50万円以上かかります。
東京地裁など、一部の裁判所では比較的安価に管財事件を取り扱う「少額管財」という運用がありますので、管財人報酬は20万円に抑えられます(個人事業主の破産でも問題なく少額管財で進行できます)。
しかし、いずれにせよ破産する人にとっては大きな負担となるでしょう。
管財事件は、破産管財人が財産の調査や管理、換価処分を行うため、手続終了までの時間がかかります。
同時廃止の場合、弁護士に依頼をしてから6ヶ月前後で手続が終わることが多いですが、管財事件は9ヶ月以上かかることもあります。個人事業主の複雑な事件だと、1年程度かかることも珍しくありません。
管財事件については、下記の記事でも詳しく解説しています。ぜひ参考にしてください。
個人事業主はあくまで個人ですので「法人」ではありません。
よって、弁護士費用は個人の自己破産に準ずると考えましょう(通常よりも案件が複雑になるため、多少割高になる可能性はあります)。
弁護士費用には統一の基準はなく、それぞれの事務所の方針等によることになります。
管財事件となる個人事業主の場合であれば〜45万円ほどが目安といえるでしょう。
一方、管財事件の裁判所費用は、2024年11月現在の情報で以下の通りです(東京地裁の場合)。
| 費目 | 金額 |
|---|---|
| 申立手数料 | 1,500円 |
| 予納郵便切手代 | 4,000円前後 |
| 官報公告費用 | 18,000円程度 |
| 破産管財人の報酬等の予納金 | 200,000円~ |
管財事件では、破産管財人が債務者の財産を調査・管理し、その財産から債権者への配当を行う必要があります。破産管財人への報酬が必要になるので、その予納金が発生して裁判所費用が高額となります。
予納金は原則として最低50万円以上で、負債総額が多いほど高額になります。
このように、個人事業主の破産は弁護士費用と裁判所費用を合わせると約80万円ほどにまで及ぶ可能性があり、これは自己破産を検討中の方にとって大きな負担となります。
しかし、実は管財事件のケースで弁護士に依頼をして「少額管財事件」という手続きを利用した場合には、約50万円かかるはずの予納金が20万円程度で済むという特色があります。
少額管財事件については、原則として弁護士を代理人として破産申し立てを行わなければなりません。
少額管財は、弁護士によるサポートで裁判所(破産管財人)の負担が軽減されるからこそ認められる簡易的な手続きなのです。
ですから、少額管財事件=弁護士に依頼している場合に利用できる手続きと考えるとよいでしょう。
つまり、結局は弁護士に依頼をした方が自己破産の裁判所費用がかなり安くなるので、「費用を抑えたい!」と思うからこそ弁護士に依頼をすることがお勧めです。
なお、少額管財事件は、法律上規定されている制度ではないため、東京地方裁判所などの一部の裁判所で行われています。
ご自身の管轄の地方裁判所が少額管財事件の手続きを行っているかどうかについては、裁判所や弁護士に確認しておくと良いでしょう。
参考文献:
「自己破産と借金整理を考えたら読む本 ベリーベスト法律事務所」
「自己破産のしくみと手続き 弁護士高橋裕次郎監修 三修社」

東京地裁の場合、必要書類を準備し自己破産を申し立てた後は弁護士と裁判官による「即日面接」が行われます。
即日面接の内容に基づいて、申立人の自己破産が「管財事件」になるか「同時廃止」になるかが判断されます。
個人事業主の破産として管財事件となった後は、以下のように進んでいきます。
事業がうまく行かなくなって破産するというのは、誰しも辛いものです。破産したら今後の生活はどうなってしまうのかと不安に思うことも多いでしょう。
法人破産であれば、破産後の法人は消滅します。
しかし自己破産の場合、破産申立人は消滅しません。その後も生活は続きます。
自己破産は苦しい借金生活から抜け出すための第一歩であり、破産後も最低限の財産を手元に残し、新たな生活を始めることができます。
複雑な手続きでも弁護士に代理人をお任せすれば、スムーズに借金問題を解決することができるでしょう。
資金繰りに悩んでいる個人事業主の方は、ぜひ一度弁護士にご相談ください。