「個人再生」の「住宅ローン特則(住宅資金特別条項)」というものがあります。住宅ローン特則を利用できれば、マイホームを…[続きを読む]
自己破産で残せる財産「自由財産」とは?

自己破産を検討しているときに、「自己破産をすると、すべての財産を処分される」という情報を見て不安を抱いた方はいらっしゃいませんか?
確かに、自己破産をすると一定以上の財産は換価・処分された上で、債権者に配当されます。債務者の財産からできる限りの返済をした上で、それでも返しきれない借金を帳消しにするのが自己破産手続きだからです。
しかし、すべての財産を処分する必要ありません。自己破産をしても残せる財産「自由財産」が法律により定められていますので、自己破産により無一文になるという心配は不要です。
この記事では、自己破産後に残せる「自由財産」にはどんなものがあるのか?という点と、自己破産で残せるものの具体例について解説します。
目次
自己破産をしても残せる財産
自由財産、破産財団とは?
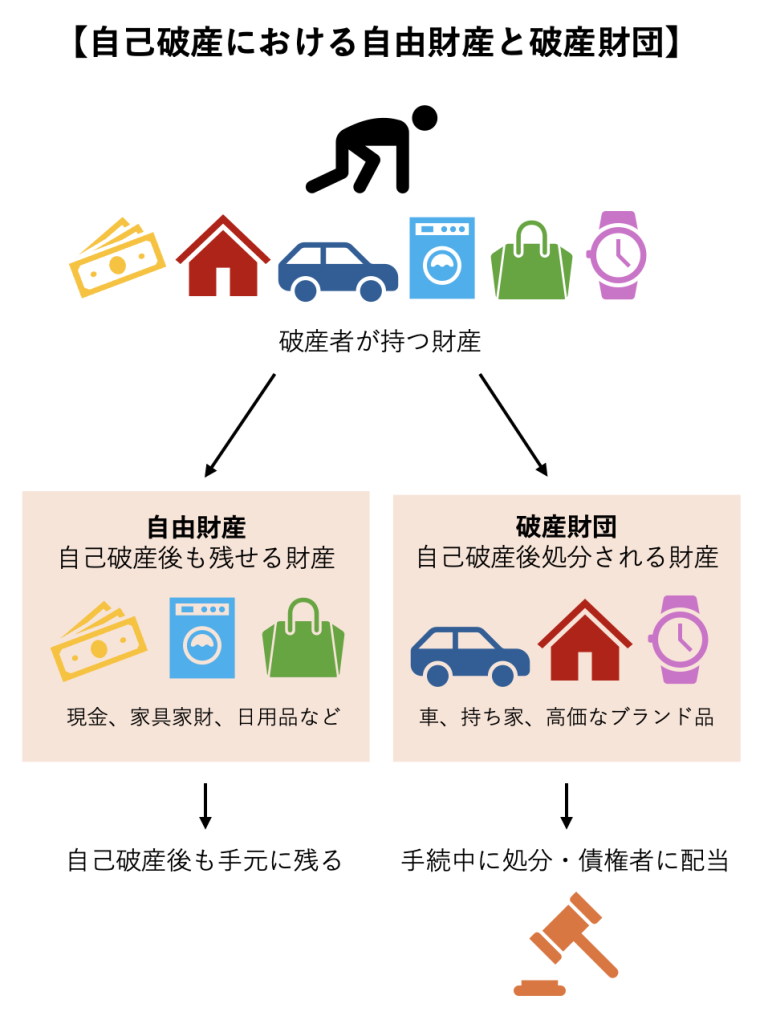
冒頭の通り、自己破産をしても残せる財産・お金のことを「自由財産」と呼びます。債務者(破産者)が自由に活用できる財産という意味合いがあります。
一方、自己破産により処分される財産のことは「破産財団」といいます。
自己破産の手続きは、種類としては「同時廃止事件」と「管財事件」の2つに分けることができます(どちらになるかは裁判所が決定します)。
お金に困窮している個人が破産をする場合、債権者に配当できるような資産も持ち合わせていないことが多いです。この場合は「同時廃止事件」となることがほとんどで、財産の処分は行われません。
自己破産手続きの多くは、この同時廃止事件で行われています。
一方、持ち家や不動産があったり、ブランド品や車などの高価な資産を所有したりしている場合は、このような「破産財団」を破産管財人が換価・処分して平等に債権者に分配する必要があります。
このような換価処分の手続きがある自己破産を「管財事件」と呼びます。
しかし、生活に最低限度に必要な財産については、「自由財産」とされるため「破産財団」に属しません。
自己破産は、債務者への公平な財産の分配を図ることを目的の一つとしていますが、もう一つの目的として債務者の経済的更生が挙げられます。
つまり、多重債務等を抱え生活に困窮した債務者を救済し、経済的に立て直すことが自己破産の目的とされているのです。
債務者は、当然ながら自己破産手続きが終わった後も生活していかなければいけません。
しかし、全ての財産を没収してしまうと生活もままならなくなってしまい、債務者の経済的更生という目的が達成できなくなってしまいます。
このため、自己破産をしたとしても「自由財産」は手元に残すことが認められているのです*。
ちなみに、自己破産で処分しなければいけない財産の対象となるのは、自己破産の開始決定時点での財産です。
手続き中に相続やボーナスなどで別途財産と取得したとしても、これは破産財団に属しませんので処分される心配はありません。
*自由財産が認められるのは個人の破産の場合の話であり、法人破産の場合には認められていません。法人は破産後に消滅するため、その後の守るべき生活というものが存在しないからです。
自由財産の具体例
次に、自由財産にはどのようなものがあるのかを確認しておきましょう。
- 99万円以下の現金
- 新得財産
- 差押禁止財産
- 破産財団から放棄された財産
まず、99万円以下の現金は自由財産となります。
これに預金は含まれませんが、自己破産手続きの直前に慌てて預金を引き出して現金化しても預金としてカウントされてしまう可能性があります。また、財産隠しを疑われる可能性もありますので、自己破産前の引き出しについては一度弁護士に相談してみましょう。
新得財産とは、破産手続き開始後に破産者が新たに取得した財産のことです。
先に少し話しましたが、破産財団に組み込まれるのは破産手続き開始決定時までの債務者の財産です。手続き中に得た財産はそのまま残すことができますので安心してください。
差押禁止財産とは、民事執行法に記載されている差押禁止動産や差押禁止債権のことをいいます。具体的には、生活保護や児童手当、国民年金や厚生年金などの年金受給権、生活に欠かすことができない衣類や家具などが挙げられます。
他にも、日常生活に必要なものとして、冷蔵庫やテレビなどの家電、家財、寝具、パソコンなどは処分されません。
さらに、従事する職業で必ず必要な道具(農業道具など)は差押禁止となるため、これを換価処分することはできません。
破産財団から放棄された財産とは、自由財産には当たらず破産財団に組み込まれているものの、破産財団が必要ないと判断したものです。
破産財団に組み込まれたものであっても、その財産によっては処分が難しかったり、処分費用の方が高くついたりすることがあります。
例えば、何十年も乗った自動車の場合、換価処分をしてもほとんど価値がないことがあります。この場合は破産財団から放棄されることがあるのです。
一方で家や土地は高価な財産ですので、所有している場合は確実にほぼ換価処分の対象となります。
仮にローン完済前でも、マイホームの家に住んでいる場合には自己破産手続きにより自宅が任意売却や競売にかけられることになりますので、引越し先を探す必要があります。
どうしても持ち家を手放したくない場合には、個人再生を検討するべきでしょう。
なお、家の名義が家族の名義である場合や、賃貸に住んでいる場合には生活の拠点を奪われることはありません。
自由財産の拡張とは?
自由財産は拡張できるケースがある
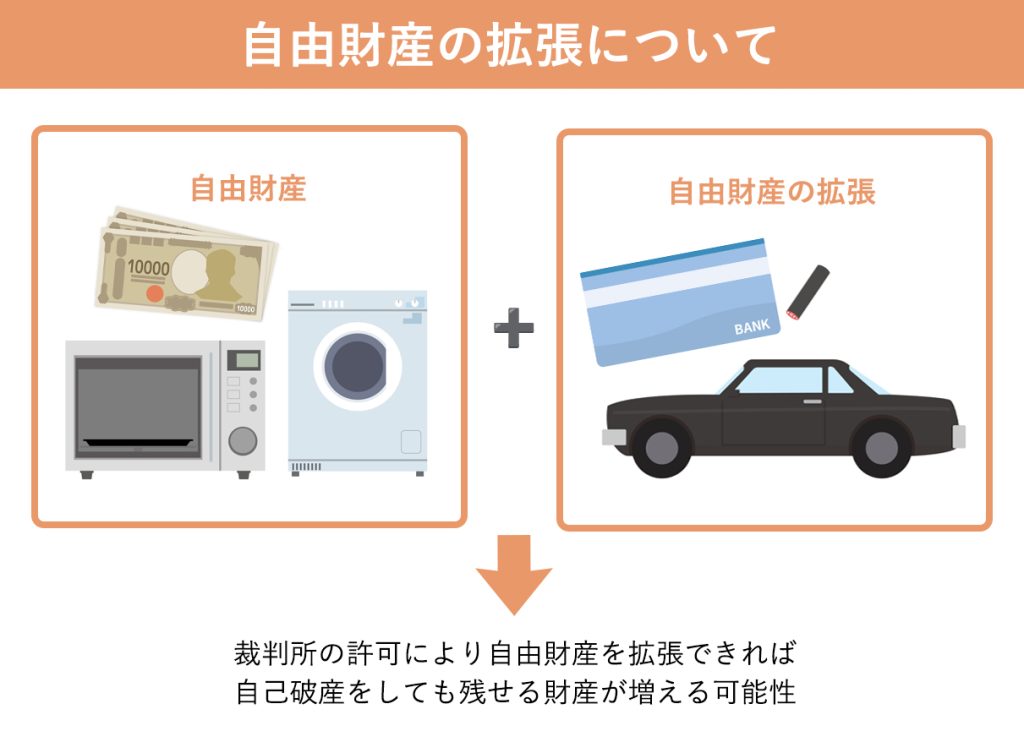
自己破産後も残せる財産としては、「自由財産の拡張が認められた財産」も挙げられます。
自由財産の拡張とは、本来自由財産として認められていない財産も、裁判所の許可により自由財産として認める手続きのことをいいます。
実際、自由財産だけでは破産後の生活がままならないという事態が生じることがあります。この状況を放置すると、債務者の経済的更生という目的も達成できなくなってしまいますので、手続きとして例外を認めているのです。
自由財産の拡張が認められる基準としては、「破産者の生活の状況,破産手続開始の時において破産者が有していた前項各号に掲げる財産の種類及び額,破産者が収入を得る見込みその他の事情」(破産法34条4項)が考慮され、判断されます。
これだけ見てもよくわかりませんが、各裁判所では自由財産拡張基準というものを定めているため、参考にできるでしょう。
例えば、東京地方裁判所*では、自由財産の拡張が認められるものとして以下を挙げています。多くは20万円以下の財産です。
- 20万円以下の預貯金
- 20万円以下の生命保険解約金(複数加入の場合は総額で判断)
- 査定額が20万円以下の車
- 支払い見込み額の1/8が20万円以下の退職金
- 居住用敷金債権
これらにあたらない場合でも、必要性を説明すれば自由財産の拡張が認められるケースもあります。例えば、「家族が病気で通院が必要なので、通院用の車を残さなければ生活できない」というケースでは、自家用車が自由財産の拡張の対象になることもあり得ます。
自由財産拡張申立書の記載例については、弁護士が的確にアドバイスをしてくれるでしょう。
*自由財産拡張の基準は裁判所によって異なるので、申立てを行う裁判所に確認しましょう。
自由財産の拡張が認められない例
自由財産の拡張は、あくまで例外的なものです。裁判所は、破産管財人の意見を聞いた上で拡張すべきかどうかを判断します。
自由財産の拡張が認められるかどうかは、先にご説明した自由財産拡張基準が参考になります。基準で定められている以外の財産の自由財産の拡張は難しいケースが多いので、弁護士に相談しながら手続きを進めるべきです。
より具体的には、上記で挙げている例でわかる通り、認められているほとんどの財産は20万円以下の財産です。
つまり、これ以上の価値があると判断される可能性がある財産については、自由財産の拡張を申立てたとしても認められない可能性が高いでしょう。
自己破産で残せるお金・財産に不安があれば弁護士へ
自由財産の範囲や拡張については、裁判所によって運用が異なり複雑な面があります。
自分の場合はどこまで処分され得るのか?大事なものが処分されてしまわないか?などと不安になるかと思います。
また、マイホームなどの資産をどうしても残したい場合は「個人再生」が有効ですが、個人再生は自己破産以上に手続きが煩雑で、個人が自力で成し遂げることはほとんど不可能です。
自己破産や他の債務整理をお考えの方は、まず弁護士にご相談されることをお勧めします。
弁護士は、ご相談者様の状況にあった最適な手続きについてアドバイスを行い、最もデメリットが少ない手続き方法で借金問題を解決するお手伝いをします。
自由財産についての疑問にも丁寧に答えてくれるでしょうから、自己破産に関する不安が払拭されます。
債務整理の無料相談ができる事務所

【東京都・中央区】
ネクスパート法律事務所
- 全国対応
- 初回相談無料
- 分割払い可
ご自身の債務状況がはっきりとしていない場合にも、弁護士が調査を行いますのでご安心ください。明らかになった債務状況などをもとにお一人お一人の状況に合った最善の債務整理の方針をご提案いたします。
借金でお悩みなら今すぐ専門家に相談
050-5447-7931
[電話受付]毎日 9:00~21:00

東京大学大学院電子工学専攻(修士課程)修了。
CFP®(日本FP協会認定)、日商簿記検定1級。
税理士試験 財務諸表論 科目合格。
ベンチャーIT企業のCTOおよび会計・経理を10年以上担当。
税金やお金に関することが大好きで、関連記事を2000本以上、執筆・監修。
著書「届け出だけでもらえるお金大全」
新宿・はっとりFP事務所
CFP®(日本FP協会認定)、日商簿記検定1級。
税理士試験 財務諸表論 科目合格。
ベンチャーIT企業のCTOおよび会計・経理を10年以上担当。
税金やお金に関することが大好きで、関連記事を2000本以上、執筆・監修。
著書「届け出だけでもらえるお金大全」