自己破産で残せる財産「自由財産」とは?
自己破産をすると一定以上の財産は換価・処分された上で、債権者に配当されます。しかし、すべての財産を処分する必要ありま…[続きを読む]
自己破産は、裁判所で行う債務整理方法の一種です。
成功して裁判所から「免責」の許可を受けることができれば、ほとんど全ての借金を0にすることができます。借金や多重債務で困っている人にとって、自己破産は大きな希望です。
そんな自己破産手続きには、2つの種類(管財事件・同時廃止)があります。
「同時廃止の方がメリットが大きい」と言われている通り、管財事件になるケースでは手続きにおいていくつかの注意点が存在します。
この記事は、自己破産のうちの原則的な手続きである「管財事件」について解説します。
目次
自己破産は、何のリスクもなく借金を0にしてもらえる制度ではありません。
「自分の財産を処分・換価した上で、債権者にできる限りの弁済をする」というプロセスがあるのが自己破産の特徴です。
自己破産では「破産手続」と「免責手続」という2つのステップを経る必要があります。
しかし、全ての財産を処分すると、破産申立人はその日から生活に困窮してしまいます。
そのため、当面の生活に必要な財産(自由財産)は処分を免れます。
しかし、自己破産をするほどに追い詰められた破産申立人は、手持ちの資産がほとんどないというケースも珍しく有りません。
このように、処分できる財産がない(自由財産しか持っていない)方の場合、破産手続は省略されることになります。
この場合は、破産手続の開始と同時に終了の決定を下されます。破産手続を終了することを「廃止」というため、このような手続きを「同時廃止」と言います。
一方、破産手続で処分するべき財産がある場合は、裁判所が選任した「破産管財人」という人が、財産の調査や処分、そして債権者への配当などの手続きを進めます。
破産管財人が取り仕切るため、この手続きを「管財事件」と呼びます。
つまり、管財事件は破産管財人がいるのに対し、同時廃止では破産管財人なしで自己破産の手続きを進めていくのです。
同時廃止になるか管財事件になるかは、自己破産の申立てを受けた裁判所が決定します。申立人が自分で選択する・希望をすることはできません。
管財事件になると、同時廃止にはないデメリットが複数発生することになります。
以下の点について留意し、手続きの前に費用を積み立てるなどの準備が必要となるでしょう。
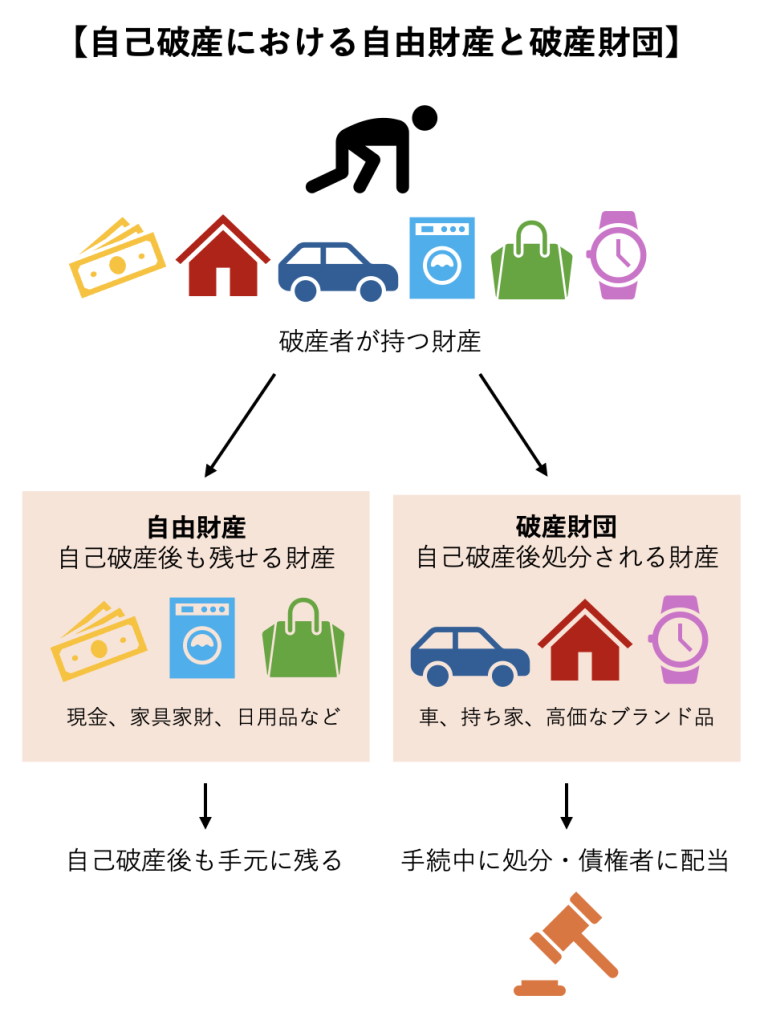
管財事件では、持ち家や自動車、ブランド品など高額な財産は処分され、残念ながら手放すことになります。
他にも、解約返戻金が20万円を超える生命保険を解約する必要や、退職金の一部を現金で収めたりする必要があるかもしれません(詳細は管轄裁判所の運用にって異なります)。
具体的にどういった財産が処分されるのかはケースバイケースなので、弁護士に相談して判断してもらうことをおすすめします。
管財事件では、破産管財人が財産や借金についての調査を行います。隠している財産・借金がないか、そもそも借金の原因は何なのか等を調べ上げるのです。
そのうえで財産が処分され、債権者へ配当されます。
この調査に時間がかかるため、管財事件では自己破産の終了まで時間がかかってしまいます。
あくまで目安ですが、自己破産手続開始決定から免責が確定するまでの期間は以下の通りです。
管財事件は、財産が多い等の複雑な案件だと、長ければ1年近くかかるかもしれません。
同時廃止の場合、裁判所に納めるお金(予納金)は数万円程度、多くても5万円あれば足りることが多いです。
しかし、管財事件の場合、上記の金額の他に20万円以上を上乗せされます。管財事件では破産管財人が選任されますが、破産管財人の人件費は破産申立人が支払うことになっているからです。
予納金が払えないと自己破産できないので、別の方法で借金を解決しなければなりません。
もし管財事件の費用を払えない場合、法テラスの制度を使う、予納金の分割払いをお願いするといった方法があります。詳しくは一度弁護士に相談をしてみてください。
「少額管財」とは、東京地裁など一部の裁判所で運用されている自己破産の手続きです。管財事件の一種ではありますが、破産申立人の弁護士が破産管財人の役を一部兼ねることで破産管財人の負担と人件費を減らし、迅速に自己破産を終わらせることができる制度となっています。
例えば東京地裁の場合、管財事件では破産管財人の人件費が50万円以上となるのが原則とされています。しかし、これでは破産申立人の負担が大きいため、少額管財という運用を導入することで予納金の額を20万円以上に抑えているのです。
なお、少額管財が適用されるには、弁護士を通して自己破産の申立てをする必要があります。
少額管財は破産法で定められた手続きではなく、あくまで各裁判所が独自に行なっているものです。裁判所によって運用が異なり、ときには「少額管財」という呼び名でないこともあります。
少額管財について詳しいことは、自分の住所を管轄する裁判所の運用に詳しい弁護士に相談し、確認をとってください。
管財事件の手続き期間中は、以下のような制約が生じます。
破産管財人は、隠している財産や借金がないかを調べるために破産申立人の郵便物をチェックします。
よって、ゆうパックや宅急便などの荷物を除くあらゆる郵便物は、破産管財人の事務所に転送されることになります。債務者は定期的に郵便物を破産管財人のところまで取りに行かなくてはならず、手間がかかります。
また、自己破産の手続き中に債務者と連絡が取れなくなると、円滑な調査が阻害されてしまいます。よって、引越しや長期の旅行には裁判所の許可を得る必要が生じます。
とはいえ、出張や結婚式など正当な理由があれば問題なく許可をもらえるので、過度な心配は不要でしょう。
さらに、自己破産手続き中(破産手続開始決定から免責許可決定の確定まで)は、一部の職業において制限を受けることがあります。たとえば、金融関連の職業や公的な職種などで、信用や信頼性が求められる場合、自己破産中は休職をする必要が生じるかもしれません。

管財事件はどういった手順で進むのでしょうか?
東京地裁の場合、必要書類を準備し自己破産を申し立てた後は弁護士と裁判官による「即日面接」が行われます。
即日面接の内容に基づいて、申立人の自己破産が「管財事件」になるか「同時廃止」になるかが判断されます。
それでは、即時面接が終わり、管財事件と判断され、破産手続開始決定を受けた後の流れを説明します。
管財事件になることが決まると、裁判所の管轄にいる弁護士の中から自己破産に精通した人が「破産管財人」として選任されます。
その後、破産申立人と破産管財人が顔を合わせて面談を行います。主に借金の経緯や財産の状況に関する質問をされるので、正直に答えてください。
面談は複数回にわたることもありますし、初回面談後1ヶ月ごとなどに定期的に行われることもありますが、代理人弁護士も同席しますので過度な心配は不要です。
破産管財人が破産申立人の財産を調査して、お金に換えるフェーズである「破産手続」が開始されます。
換価・処分をして得たお金は、破産管財人が債権者に配当します。
破産管財人から何らかの指示があった場合は素直に従ってください。
配当が終わるか、配当できる財産がない場合は、破産手続が廃止(終了)します。
なお、同時廃止では開始と同時に終了となりますので、この段階はスキップすると考えて良いでしょう。
ここからは免責手続となります。
まず、債権者集会が開かれます。債権者集会とは、破産管財人が債権者に換価処分の進捗などを説明する集会です。
破産申立人も参加する必要がありますが、債権者が来ることは稀であり、10分未満で終わることも多いため、過度な不安は必要ありません。
債権者集会は1回のみではなく、換価処分が複雑などの事情があれば何回か開かれることもあります。
その後の免責審尋では、破産管財人や債権者から、免責を許可するかどうかについての意見が裁判所に提出されます。
また、裁判官から破産申立人に発言を求められることもあります。
それほど難しいことは聞かれず、氏名や住所が正しいかを聞かれて済むことが多いようです。
「免責」を許可するか、それとも不許可にするかを裁判所が決定します。
「免責」とは、借金の支払義務を免除することです。つまり、免責を許可されれば借金が0になります。
これについては、免責審尋から1週間程度で決定されることが多いようです。
免責許可の決定から約2週間後に、その旨が官報に掲載されます。
そこからさらに2週間経過すると免責が確定します。
つまり、免責許可の決定から確定までは約1ヶ月かかるということです。
同時廃止にならなかった場合、管財事件という複雑な手続きを踏むことになります。「できれば同時廃止で手続きをしたい」と思う方も多いのではないでしょうか。
最後に、管財事件になるのは具体的にどういったケースなのかを見ていきます。
処分・配当ができるほどの財産がない人は同時廃止となる可能性が高いです。
反対に、ある程度以上の財産がある人は、自己破産のときに財産を処分する必要があるので、管財事件となります。
どのくらいの財産があると管財事件になるのかは、裁判所によって基準が異なります。
自分の住所を管轄する裁判所の運用を知るために、弁護士に相談して事前に確認してください。
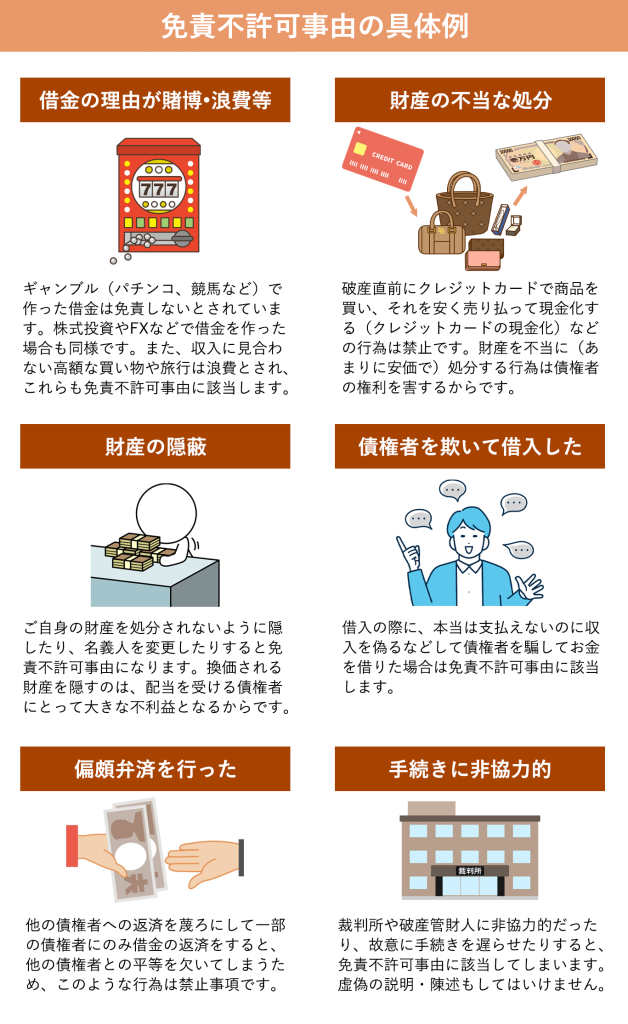
免責不許可事由とは、破産法に定められた「こういった事情がある場合は免責を許可しない」という条件です。
主なものをいくつか紹介します。
免責不許可事由がある場合は(たとえ財産が一定額を下回っていても)、破産管財人が免責不許可事由についての詳細な調査を行う必要があるなどの理由から、管財事件となることが多いです。
なお、免責不許可自由があっても「裁量免責」といって、裁判官の裁量による免責を受けることは可能なケースがほとんどです。免責不許可事由があるから自己破産ができないということはありませんのでご安心ください。
【反省文が必要になる場合もある】
裁判所や代理人弁護士が「この債務者は免責不許可事由があり自己破産を認めるには反省文が必要だ」と判断した場合、反省文の作成と提出が求められます。
反省文は、借金などの事情の説明や、本人の反省具合などに関する資料として用いられることが多いようです。手を抜かずしっかりとした反省文を書くことで、免責許可をもらえる可能性がアップします。
具体的な書き方などは、弁護士に相談することをおすすめします。ケースに合った書き方をアドバイスしてくれるはずです。
自己破産で管財事件になった場合、お金も時間も手間もかかります。
できれば同時廃止になりたいと思う人が大半かもしれませんが、こればかりは裁判所が判断するため仕方ありません。管財事件になったならば、手続きを効率的に終わらせることを考えるべきです。
弁護士がいれば、必要書類の準備や作成、裁判所・債権者への対応など、あらゆる法的手続をサポートしてくれます。
また、弁護士がいることで「少額管財」になることもあるため、弁護士費用を考えても結果的に費用や時間を節約できます。自分が自己破産をしたときに同時廃止になるのか管財事件となるのかを見込むこともできますので、弁護士に相談をすれば早くから自己破産手続きへの対策を考えていけるでしょう。
自己破産に失敗せずスムーズに終わらせるためにも、ぜひ弁護士のサポートを受けながら手続きを進めてください。