ブラックリストはいつ、何年で消える?債務整理後、完済から5年?
ブラックリストは、一定の期間(原則として完済から5年)が経過すれば情報が消去されます。しかし、信用事故情報は自力で消…[続きを読む]
借金の返済が困難になり、任意整理を選択する方は日本において非常に多いです。
しかし、任意整理をはじめとした債務整理を行うと、個人の信用情報にマイナスの影響を与えます。具体的には、「借金を払えず債務整理をした」という情報が貸金業者やカード会社に提供され、その後数年間は審査に通らなくなってしまうのです。
しかし、ネット上には「任意整理中でも楽天カードを作れた」「ブラックリストなのに通った!審査が甘い」「数年も待たずに楽天カードの審査に通った」「楽天カードの更新ができた」という声も見られます。
楽天カードは、クレジットカードの中でも高いポイントが付き、サービス網も広く、非常に便利なものであるため、「任意整理の返済中、債務整理者でも作れるならば作りたい!」と考える方は多いでしょう。
はたして、任意整理中や任意整理直後の楽天カードの作成や再発行は本当に可能なのでしょうか。
自己破産については、「自己破産後に楽天カードを作れたという噂は本当?審査に通るのか?」を参考にしてください。
目次
債務整理は、借金を減額あるいは免除する手続きで、合法的なものであっても債権者は満額の債権を回収できない不利益を被ります。
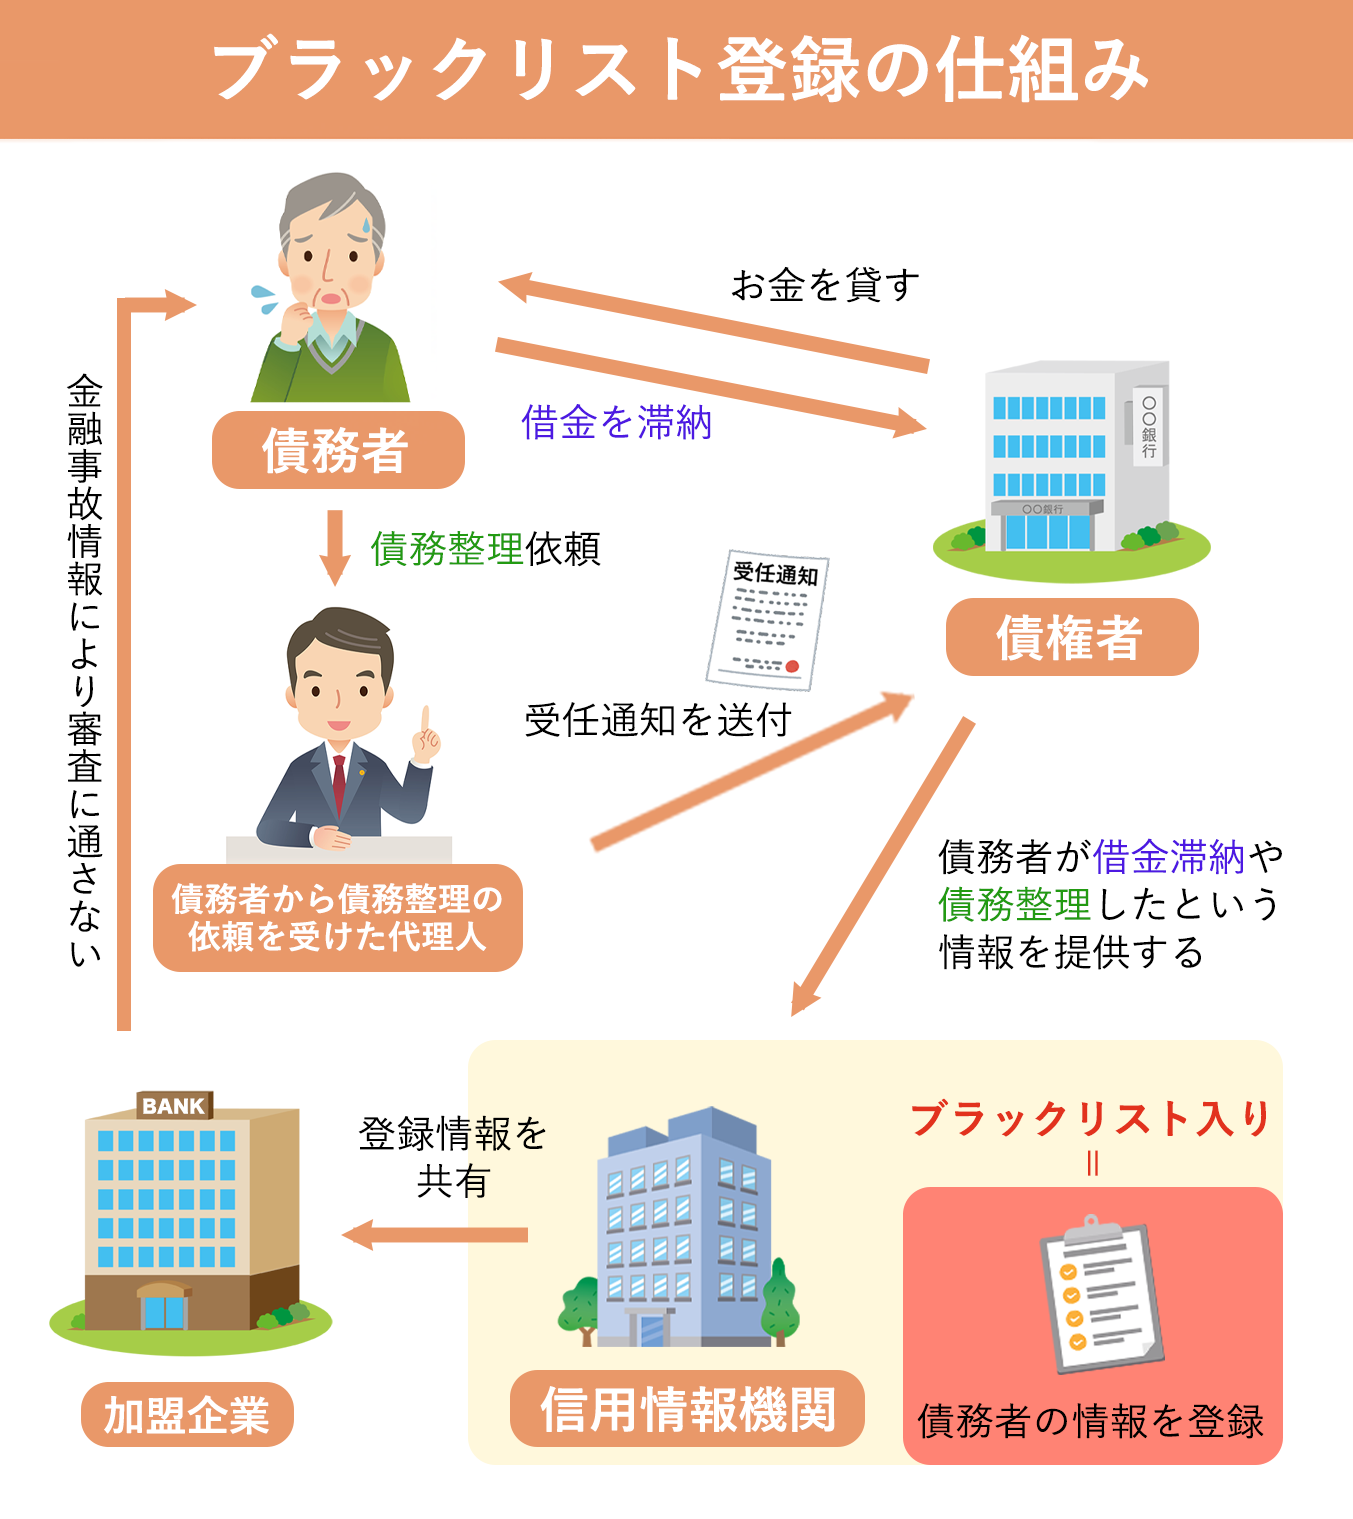
そこで、弁護士などの代理人から「債務者は債務整理をします」という連絡を受けた債権者は、その情報を信用情報機関に共有します。
信用情報機関は、個人の個人情報(住所・氏名など)や経済面の信用情報を管理し、貸金業者・銀行・カード会社などが信用判断(審査)を行う際に参考となる情報を提供する機関です。
「この人は債務整理をしたことがあります」という金融事故情報が信用情報機関に登録されると、それを参照した債権者は、「この人にお金を貸してもちゃんと返ってこないかもしれない」と判断し、審査に落としてしまう可能性が高くなるのです。
これが、任意整理中にカードを作れなくなる理由です。(通称・ブラックリスト入り)
また、カード会社は途上与信(更新)の際にも信用情報をチェックするので、今は使えるクレジットカードも、次の更新に通らない可能性が高いです。よって、任意整理後は原則として全てのクレカが使えなくなると考えておくべきでしょう。
とはいえ、信用情報機関が提供する事故情報は、あくまで各企業が審査の参考にするためのものです。ブラックリスト=カードを持つことが禁止、というわけではありません。
貸し倒れのリスクがあれば審査に通さないケースが通常ですが、中にはあらゆる事情から「任意整理をした記録があっても審査に通す」会社がある可能性も0ではないのです。
上記のように、任意整理中であり信用情報に傷がついていても、楽天カード株式会社が審査に通すと判断したならばカードを作ることができます(原則として楽天カードを作ることは難しく、作成に成功するのはあくまで債務整理者のなかでも例外であると考えましょう。)
任意整理中でも楽天カードが作れるケースとしては、以下のことが考えられます。
楽天カードの審査基準は公表されていませんが、「信用情報よりも、楽天サービスの利用履歴(クレジットヒストリー)や現状の返済能力を重視する」という噂もあります。
楽天カードが使えなくても、楽天銀行の口座を開設する、楽天のデビットカードを利用する、銀行振込や代引きを用いて楽天市場で買い物する、楽天トラベルを利用するなど、楽天のサービスを多く使うことで審査に通りやすくなるとも言われていますので、早くからこれを実践してみると良いでしょう。
また、カードを申し込む時は、できれば最低限度額に設定し、キャッシング枠を希望しないことが重要です。
さらに、いくつものクレジットカードに申し込みをすると全てで弾かれて「多重申込」として信用情報に更なる悪影響が及ぶ可能性が高いので、カードの申し込みは1社に絞ることをお勧めします。
楽天カードへの申し込みを試みても審査に落とされてしまった場合は、原則として時間の経過を待つしかありません。
「何年も待てない!」と思う方はいらっしゃるかと思いますが、むしろ、ブラックリストは強制的に借入をせずにやりくりする環境を作り出してくれるため、借金で繋いでいた生活を根本的に見直すことがでるチャンスと考えるべきです。
任意整理をした場合、ほとんどのケースでは借金を完済してから5年で掲載情報が削除されます(完済をしてすぐに登録が削除されるわけではないことに注意しましょう)。
完済から5年経過後でしたら、特に審査が緩いと言われている楽天カードに通る可能性は一気に高くなるでしょう。
(それでも、様々な事情により審査に落ちる可能性も0ではありませんので留意しておきましょう。)
クレジットカードの代わりにデビットカードやプリペイドカードを利用するという手もあります。
「デビットカード」とは、銀行などの口座とセットになった決済用カードです。デビットカードで決済すると、その瞬間に銀行の口座から代金が引き落とされます。
口座の預金残高が足りなければ決済ができないので、そもそも「カード会社からお金を立て替えてもらう」という段階が存在せず、カードの作成の際にも審査はありません。
「プリペイドカード」は、あらかじめチャージした範囲内でのみ利用できるもので、これも同じく借金をすることはありません。
ネットショッピングではほとんどのケースでいずれのカードも利用できますので、生活の不便も解消されるでしょう。
家族カードとは、クレジットカードの本会員と生計が同じ親族の方が利用できるカードのことです。
信用情報機関への登録は、すべて債務整理をした本人の情報のみとなります。つまり、本人の家族や親族について、カードの作成や利用の制限はありません。
任意整理をしても、例えば配偶者にお願いして配偶者名義のクレジットカードの家族カードを作ってもらうと、その家族カードはクレジットカードと同様にして使うことができます(とはいえ、使い過ぎには注意が必要です)。
楽天カードの審査に落ちた場合でも、「アメックス」「デポジット型ライフカード」なら通ったというケースもあります。
楽天カードなど他社で審査に落ちた方でも、これらのカードで承認されたケースがあります。審査が甘い可能性があります。
ただし、どのカードも最終的な審査結果は個人の状況によって異なるため、実際に申し込んでみなければ承認されるかどうかは分かりません。
カードの取得を希望される場合は、楽天カード以外の一度審査が甘いカード会社への申し込みをしてみることをお勧めします。
任意整理中でも楽天カードを作れる可能性は0ではありません。審査が甘いケースもあるからです。
しかし、原則としては、任意整理をすることでクレジットカードを利用したり作ったりすることはできないと考えるべきでしょう。
このような不便を懸念して任意整理に二の足を踏んでしまう方は多いかもしれませんが、「ブラックリストに掲載されるとしても、任意整理をするメリットは非常に大きい」と言えます。
弁護士や司法書士に任意整理を依頼することには、以下のようなメリットがあります。
クレジットカードを手放したくないと考えても、借金問題を根本的に解決するためには、任意整理・債務整理を真剣に検討することをお勧めします。
借金問題は、専門家である弁護士・司法書士にご相談ください。