自己破産のメリット・デメリットをわかりやすく解説
自己破産の最大のメリットは借金がすべて帳消しになる可能性がある事です。ただデメリットも多く、自己破産後は職業・資格や…[続きを読む]
「自己破産」という言葉を耳にすると、多くの人は「借金がチャラになる」「借金の支払義務がなくなる」というイメージを持つかもしれません。
確かに、自己破産は裁判所の決定によって借金の支払い義務が免除される手続きです。
しかし、免除してもらった借金はどこへいくのでしょうか?借金が全て消えるということを信じられず、「自分が自己破産したら、残された借金は誰が払うことになるの?」「家族や親族への影響はあるの?」などと疑問に思う方も多いと思います。
本記事では、自己破産の基本的な仕組みから、自己破産後の借金の扱い、家族や親族への具体的な影響について詳しく解説します。
自己破産をする前に、ぜひ参考にしていただければと思います。
目次
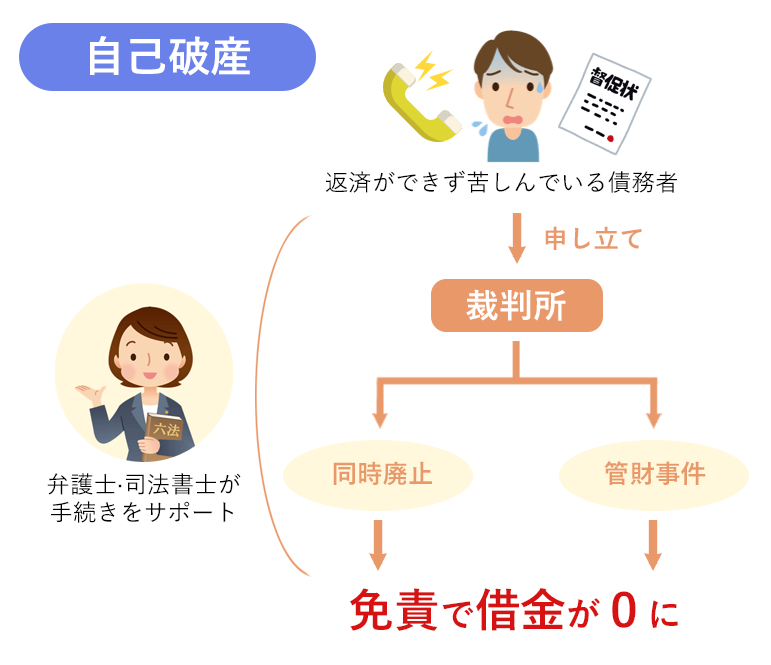
自己破産は、借金返済が困難な個人が裁判所に申立て、免責許可を得ることで原則全ての借金が免除される債務整理手続きです。
税金・養育費など免除されない債務もあり、財産処分や一定期間の借入制限、職業制限などのデメリットがありますが、取立てが止まり生活再建の道が開けます。
借金総額が大きく返済の見込みがない場合や財産が少ない場合に有効で、任意整理や個人再生など他の方法も含め、専門家と最適な解決策を選ぶことが大切です。
では、自己破産をすると債務者(破産者)の借金はどこへいき、誰が払うのでしょうか?
まず、自己破産においては、免責される(支払い義務が免除される)借金と、免責されない(自己破産後も支払う必要がある)借金があります。
自己破産をすると、消費者金融からの借入金(カードローン、キャッシング等)、クレジットカードの利用代金、銀行からの借入、家賃、携帯電話料金、奨学金、友人・知人からの借金など、ほとんどの借金が免責されます。
(※家賃や携帯電話料金などについては、今後の生活のために優先的に支払うことができる可能性がありますので、一度弁護士にご相談くださ。)
一方、公租公課(所得税・住民税・固定資産税などの税金関係、社会保険料、国民健康保険料、国民年金保険料)、悪意や不法行為に基づく損害賠償債務、養育費・婚姻費用、罰金などは、自己破産をしても免責されません。
これらの「非免責債権」は、自己破産後も債務者本人が支払っていく必要があります。どうしても支払えないという場合は、個別に分割払いや減額の交渉をすることになるでしょう。
では、免責される借金は、自己破産後にどう扱われるのでしょうか?
先述しましたが、自己破産は何のデメリットもなしに借金が0になるわけではありません。
自己破産をすると一定以上の財産は換価・処分された上で、債権者に配当されます。債務者の財産からできる限りの返済をした上で、それでも返しきれない借金を帳消しにするのが自己破産手続きなのです。
つまり、自己破産をするときに一定以上の資産を持っていれば、一部の財産が裁判所(正確には裁判所が選任した破産管財人)によって処分されます。
生活必需品や差し押さえ禁止となっている財産、99万円以下の現金などは手元に残せますが、持ち家などの不動産や高価な自動車、その他査定額が一定額以上の財産は手放すことになるでしょう。
それでも残った借金については、国が払うといったこともなく、自然債務として残ります。
自然債務とは、支払いが強制されるわけではないものの、債務者が自発的に支払った場合には有効な弁済として認められる債務です。
自己破産における自然債務の特徴は以下の通りです。
お金を借りる際に連帯保証人や保証人を立てた場合、自己破産はその人たちに大きな影響を与えます。
主債務者が自己破産で免責されても、連帯保証人や保証人の支払義務は消えません。債権者は残りの借金を全額請求でき、支払わなければ督促や給与差し押さえなどの法的措置を取られることもあります。
そのため、保証人自身も返済が難しい場合は、任意整理・個人再生・自己破産といった債務整理を検討すべきです。なお、保証人が立替払いをした場合、本来は主債務者に請求できる「求償権」がありますが、自己破産で免責を受けた主債務者には請求できません。これは、支払能力がないと裁判所に認められているためです。
つまり、自己破産は本人だけでなく、保証人にも深刻な返済負担を生じさせる可能性があるため、事前に影響範囲を確認し、必要に応じて専門家へ相談することが重要です。
連帯保証人や保証人についての詳しい質問は、以下のコラムをご覧ください。
自己破産は、家族や親族が連帯保証人でない限り、その借金を代わりに支払う義務はありません。
貸金業者が「家族だから払え」と迫る場合は、違法な取立てといえます。
ただし、間接的な影響は無視できません。たとえば、夫婦や親子で共有名義の不動産や車がある場合、自己破産手続きでこれらが処分対象になる可能性があります。マイホームを失って引っ越しを余儀なくされたり、車がなくなり生活が不便になることもあります。
また、自己破産すると主債務者はクレジットカードを持てなくなります。家族カードを使っていた家族も利用できなくなり、生活の支払い方法に影響が出るでしょう。さらに、破産後しばらくはローンや保証人契約ができず、マイホームローンや学資ローン、奨学金の保証人にもなれません。これは、信用情報に事故情報(いわゆるブラックリスト)が登録され、審査に通らなくなるためです。
このように、自己破産は本人の生活再建のための制度である一方、家族にも暮らしや資金計画に関わる影響が及ぶことがあります。事前に弁護士などの専門家に相談し、共有財産やローン計画をどう扱うかを検討しておくことが大切です。
自己破産は、多額の借金を解決する有効な手段です。
しかし、周囲には様々な影響があるため、実際の手続きを弁護士に依頼する前に以下のことを検討しておきましょう。
まず、今抱えているすべての借金を洗い出し、残高を確認してみることです。
取引履歴や契約書、督促状や裁判関係書類などを集めるほか、できれば信用情報機関に開示請求して債務情報を確認することもお勧めします。
この時、家族などの身内が連帯保証人になっている借金や、共有財産や共同名義の負債がないかも確認しましょう。
連帯保証人がいる借金や共同名義の借金については、上記の通り自己破産後に残高の請求をされてしまうため、前もって連帯保証人に連絡をしておく必要があります。
自己破産をすると、債権者が保証人に支払いの督促をします。通常、保証人を外す交渉をしてもこれを受け入れてもらうことはできません。
何も知らない保証人の立場からすれば寝耳に水でしょう。
保証人を驚かせないように、債務整理をすることを予め伝えておくべきです。
連帯保証人となっている家族や配偶者、友人への影響をしっかりと説明し、誠実に対応することが大事です。
自己破産は、借金がなくなる代わりに手持ちの資産が一部処分され、債権者へ配当されます。
そこで、不動産、自動車、預貯金、有価証券、生命保険など、処分対象となる可能性のある財産を確認しておくべきです。
さらに、現在の収入と将来の見通しも、申立時の前に弁護士が確認します。
収入証明書(給与明細や源泉徴収票)を集めておくと、その後スムーズに手続きを行えます。
なお、この他自己破産で必要な書類については、弁護士が相談時に説明をしてくれます。
心配せず、まずは一度弁護士・司法書士に相談してみることがお勧めです。
同居家族がいる場合、自己破産の際には資産の名義が問題となるケースが多いです。
最悪の場合は自己破産に失敗してしまうことがありますので、以下のポイントに留意しておくようにしましょう。
先ほど、自己破産で処分されるのは破産者本人名義の財産のみとお話ししました。
そこで、どうしても住宅や車、生命保険といった財産を残したいという思いから、自己破産前に配偶者や家族の名義に変更する方がいます。
しかし、このような名義変更は絶対にしないようにしてください。
というのも、財産の名義変更は「財産隠し」とみなされる可能性が高いためです。財産隠しとして判断されると、事案によっては裁判所から自己破産を認められなくなってしまいます。
さらに、悪質な財産隠しは詐欺破産罪(265条)に問われ、「十年以下の拘禁刑若しくは千万円以下の罰金に処し、又はこれを併科」される可能性もあります。
自己破産前に資産を守ろうとして財産の名義を変更する行為は非常に危険ですので、自己破産申請者個人の判断で勝手に行わないようにしましょう。
どうしても残したい財産がある場合は、弁護士に相談してください。弁護士が生活上の必要性を訴えることで、一部の財産を手元に残すことを認めてもらえるケースがあります(自由財産の拡張)。
自己破産で迷惑をかけたくないという思いから、離婚を検討されている方もいらっしゃるかもしれません。
また、自己破産をすると打ち明けたら離婚を切り出されたというケースもあるでしょう。
この場合、自己破産前に離婚をすると財産隠しが疑われる可能性があります。
夫婦の共有財産は自己破産に際する処分の対象となっていますが、離婚の際は財産分与によりその共有財産も分け合うことになります。よって、自己破産直前の離婚は「財産の処分を免れるために離婚するのではないか?」と疑われてしまうのです。
そのため、仮に離婚を考えている場合は、自己破産後に行う方が安全でしょう。
なお、自己破産をすること自体は「婚姻を継続し難い重大な事由」とはいえません。よって、夫婦双方の同意がない場合、自己破産が原因の調停離婚や裁判離婚は認められない可能性が高いです。
(自己破産の原因が家族生活にまで影響を及ぼすほどのギャンブル・浪費などの場合は、離婚が認められる可能性もあります。)

自己破産は、本人の債務は免除されても、連帯保証人や保証人の債務は継続します。連帯保証人に何も告げずに突然自己破産をすれば、その後の関係に大きな影響を及ぼすのは確実でしょう。
特に家族や親しい友人が保証人になっている場合は、その影響を十分に考慮した上で自己破産を検討することが重要です。
一方、連帯保証人のいない借金については、債務者の資産で最大限の弁済をした後は自然債務となり、返済の義務はなくなります。
国や家族が払うということはなく、「返済を強要されないものの、自発的に返済することはできる借金」となるのです。
自己破産は弁護士や司法書士などの専門家に相談しながら、慎重に検討する必要があります。
自己破産に失敗せずスムーズに終わらせるためにも、ぜひ弁護士のサポートを受けながら手続きを進めてください。