レイクへの支払いが遅れるとどうなる?滞納・差し押さえへの対処法
レイクの返済遅れ・滞納は、長引けば長引くほど悪影響が強くなります。延滞が続き督促状が届いた場合は、なるべく早くレイク…[続きを読む]
レイク(新生フィナンシャルのカードローンサービス)の借金を長期で延滞し、その上交渉などもせずに放置・取り立ての無視を続けると、裁判(訴訟)にまで発展してしまう可能性があります。
しかし、レイクの借金を滞納するとすぐに裁判となるわけではありません。
実際に裁判になるかどうかは個々の状況によって異なり、裁判になる前に可能な限りの交渉を行い和解の実現をすることで、差し押さえを回避することが可能です。
「レイクの借金を放置していたら裁判所からの通知が来た」「レイクから訴訟予告通知書が届いた」「裁判所から訴状(支払督促)が届いた」という場合は、和解を目指して弁護士や司法書士にご相談ください。
目次
レイクを始めとして、消費者金融や銀行など貸金業者からの借金を延滞すると、以下のような流れで裁判にまで発展します。
特に延滞額が大きい場合は訴訟のリスクが高くなりますので、回避するためにはなるべく早く借金の返済相談をしたり、債務整理を検討したりすることが重要です。
レイクの延滞をした場合、支払日の翌日から契約に基づき遅延損害金(延滞料)を支払う必要があります。
遅延損害金(延滞料)は、借入金が多くなるほど、そして延滞の期間が長くなるほど大きくなります。
レイクの遅延損害金の計算方法は、「1日分の遅延損害金=ご利用金額×遅延損害金(年率20.0%)÷365日」です。
延滞が続くと、債権者(レイク)が取り立てを行います。
最初は個人携帯や郵便での返済の確認に留まりますが、放置を続けると督促の調子も段々と強いものになっていくでしょう。
このような債権者からの取り立てによるプレッシャーは精神的なストレスを引き起こし、心身に多大な影響を与えることも考えられます。
個人携帯に電話が来る分には自分が対応すれば問題ありませんが、督促状が郵便で届く場合には注意が必要です。
もし、同居家族がその郵便物の差出人を不審に思い開封してしまった場合、借金の存在が家族にバレてしまうでしょう。
また、個人携帯の番号が不明であったり、電話を無視したりしていると、自宅電話に督促の電話が来ることもあります。
レイクが社名を名乗ることはありませんが、電話に出た家族が不審に思うと問い詰められる可能性はあるでしょう。
債務者となかなか連絡がつかない場合、レイクは職場(勤務先)に電話をして来ることもあります。
こちらもやはりレイクが社名を名乗ることはありませんが、職場に借金の滞納をしていることがバレる可能性が出てくるでしょう。
借金が原因で解雇になることはありませんが、会社に居づらくなると感じてしまうケースは多いと思います。
個人携帯や自宅への連絡で放置しなければ職場にまで電話が来ることはないので、不安に思うならば無視をせずにしっかりと対応しましょう。
「レイクの借金を返さないと自宅に取り立てに来られるのでは?」と不安になる方は多いと思いますが、実際、レイクが自宅訪問で取り立てをするケースは非常に稀と言えます。
とはいえ、レイクが借金の督促・取り立てを借金回収ノウハウのある他の代理人(債権回収会社など)に依頼した場合は、その代理人や調査会社が自宅訪問をする可能性も低いとはいえ0とは言えません。
「玄関先に長時間居座る」「怖いお兄さんが取り立てに来る」「大声で怒鳴られる、脅される」などという違法性のある訪問取り立ては行われませんが、「支払い予定はいつになるか?」を問われたり、手渡しで督促状を渡されたりする可能性はあります。
あるいは、長期間に及び音信不通でいると、本当にこの住所に住んでいるのか?をチェックするために、ガスメーターなどを確認される可能性はあります。
レイクを滞納すると、早ければ滞納当日〜翌日に新たな借入が停止されたり、利用額の増額ができなくなったりします。
レイクとしても、今のお金を返してもらわなければ不安で追加の貸し付けはできないのが当然でしょう。
滞納状態を解除すれば利用停止も解除されますが、延滞が長期(2ヶ月ほど)に渡るとそのまま強制解約され、その後は二度とレイクでお金を借りることができなくなると考えましょう。
2ヶ月以上の延滞で強制解約となると、レイクはこの滞納情報を信用情報機関に報告することになります。これにより、その後の信用評価(審査)に悪影響が及ぶことになります。
例えば、レイクの借金を滞納したまま他の消費者金融からお金を借りようとしたり、クレジットカードを作ろうとしたりすると、申し込みを受けた企業は信用情報機関にあなたの金融情報を照会します。
しかし、ここで「借金を滞納している(していた)」という事実が判明すると、債権者は「この人にお金を貸しても返ってこないかもしれない」と考え、融資やカードの審査に落としてしまうことがほとんどなのです。
このような信用情報のマイナス情報を、俗に「ブラックリスト」などと呼びます。
ブラックリスト状態は、借金を完済してから5年ほどは解除されません。滞納中はずっと審査落ちをしてしまうことになります。
以上のような流れを経て、督促や取り立てによる任意の支払いは望めないと債権者が判断した場合、債権者(レイク)は裁判を起こす可能性があります。
レイクは比較的早期に訴訟を提起する消費者金融として知られているので、特に注意が必要でしょう。
とは言え、冒頭の通りレイクが突然裁判を起こして来ることはありません。レイクとしても裁判所を通す手続きは手間となりますので、提訴の前に「このまま滞納している借金の支払いをしないならば、裁判を起こしますよ」と通知する「訴訟予告通知書」などを送付して、法的措置を避けるためのチャンスを与えます。
このような裁判所からの通知にも応じず借金を滞納する場合、債権者は裁判所に申し立てを行い、裁判所は債務者に対して訴状や支払督促を送付することになります。
裁判所は通常、両当事者の主張や証拠を検討した後、最終的な判決を下します。しかし、借金を返していないことは明らかですから、債務者が分割払いなどの交渉を行わずに訴状等を無視していると、債権者(レイク)の主張を全面的に認める判決が下され、債務者に対する支払命令が出ることになります。
裁判で判決が出たり、仮執行宣言付き支払督促が債務者に送付されたりすると、やがて債権者は強制執行手続きを開始することができる用になります。
これにより、資産の差し押さえ(給与の差し押さえ・預貯金の差し押さえなど)が行われることになるでしょう。
このように、レイクの借金を延滞していると最悪のケースでは裁判となり、強制的に債務を回収されます。
借金の滞納による裁判は債務者にとって時間的、精神的、金銭的な負担を伴う可能性がありますので、長期の滞納が発生しているならば、裁判沙汰となる前に債権者との交渉や債務整理を行うことが望ましいです。
「今月は支払いが厳しいけれど、少し待ってもらえればこれまで通り支払える」「分割払いならば完済できそう」などの比較的軽微な滞納状態ならば、会員専用ページからの編集やレイクへの電話(フリーダイヤル0120-09-09-09)などにより、レイクと直接交渉をすることもできるでしょう。
既に訴訟を提起されてしまっていても、無視をせずに弁護士や司法書士に対応を依頼して債権者と交渉をすれば、判決が出る前に分割払いなどの裁判上の和解が成立する可能性があります。
(裁判所も、判決を下す前に当事者同士での裁判上の和解を提案してくるケースが多いです。)
また、訴訟ではなく支払督促の措置を取られた場合、債務者には支払督促に対して異議を申し立てる「督促異議(異議申立て)」の制度が認められていますので、無視をせず督促異議を申し立てる必要があります。
こうすると手続は自動的に通常訴訟に移行し、債権者と債務者の言い分を裁判官が審理するので、ここで和解を目指すことになります。
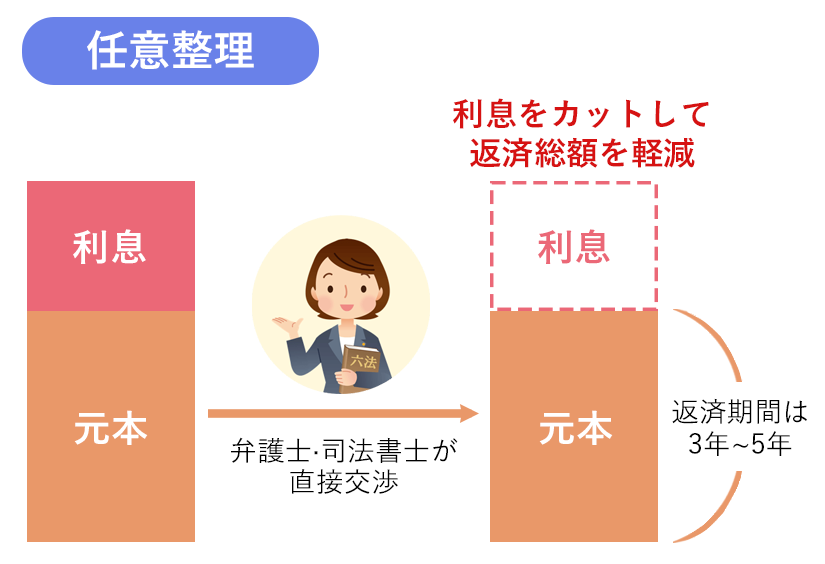
裁判上の和解は、債権者との直接交渉という意味で「任意整理」の一種とも言えます。
任意整理とは、今のままでは返済しきれない債務(借金)がある債務者が、弁護士・司法書士などを代理人として債権者と直接交渉し、返済条件の見直し・変更について合意を目指す手続きです。
条件についてお互いが自由に決めることができるため「任意」という言葉が使われます。
任意整理は、交渉の結果債権者と債務者が相互に新しい返済条件に合意する必要があります。
債権者が合意しない場合は、手続きが難航したり失敗したりすることも考えられます。
こう聞くと、「借金の減額なんてレイクは応じないのでは」と不安になる方が多いかと思いますが、実際にはレイクは任意整理に協力的で、現実的な返済計画を提示さえすれば任意整理に応じてくれるケースがほとんどです。
場合によっては5年以上の長期分割を認めてくれたり、将来利息を全額カットしてくれたりすることもあるようです。
レイクは比較的柔軟に任意整理ができると考えて良いのですが、債権者との直接交渉には交渉力や法律知識が求められるため、専門家(弁護士・司法書士など)に依頼する必要があります。
素人の方が自力で交渉を試みても、レイクは任意整理に応じてくれないでしょう。
また、レイクでも、任意整理に応じないケースや、合意の条件が厳しくなるケースがあります。
要注意なのは、既にレイクが訴訟を提起している場合や財産の差し押さえを行なっている場合は、レイクが任意整理に応じるメリットはないと判断されてしまい、任意整理できないケースがあるという点です。
この場合は、後に解説する他の債務整理方法を検討する必要があります。
レイクの任意整理の傾向としては、以下のような特徴があります。
60回以上の分割払いや将来利息の全額カットに応じてくれる消費者金融は減ってきているため、レイクは比較的好意的に任意整理に応じてくれるのが現状と言えます。
これまでの返済状況が悪く裁判上の和解や任意整理で合意ができない場合や、和解では完済できないほどに多額の借金を抱えていたりする場合(多重債務の場合)には、他の方法で借金の解決を目指す必要があります。
延滞和解以外にも借金の解決方法にはいくつかの手段があり、それぞれの債務者の状況や借金の額などに応じて最適な方法を選ぶことが重要です。
任意整理では完済できない多額の借金問題については、裁判所を通す個人再生や自己破産での解決を検討してみましょう。
裁判所の認可を受け、債務を元本から大幅に減額した上で、減額後の借金を原則3年かけて分割で返済をしていきます。無事に完済できれば、減額した分の残りの借金の支払い義務がなくなります。
手持ちの財産を残したまま借金を整理できるので、主に住宅ローンなどの担保付き債権を有する個人が利用することが多いです。
債務者が裁判所に申し立てを行い、認可を受けた上で借金を0にする手続きです。
手続きが完了すると原則として債務が帳消しになるという絶大な減額効果のある手続きですが、不動産や査定額が高い価値ある動産(車・ブランド品など)、99万円を超える現金などは処分して債権者に配当しなければならないので、大きな資産を持っている方は注意が必要です。
(生活必需品や99万円以下の現金、20万円以下の預貯金などは残すことができます。)
債権(借金)は、最後の返済や支払い期限から一定の期間が経過すると、債権者が権利を行使する能力を失うことになります。
日本では、レイクの借金について最後に支払ってから5年経過し、それまでに裁判上の請求や債務の承認などを行なっていなければ、「援用」をすることで借金が消滅します。
「援用」とは、借金が時効になることを債務者が債権者に主張することを意味します。借金の時効は自動的に効力を発揮するものではなく、必ず援用の手続きが必要になるのです。
実際、レイクは比較的早期に訴訟を提起する消費者金融として知られているため、時効が成立するまで借金を放置するとは考えにくく、それよりも前に裁判などで債権の回収を図るでしょう。
また、時効の中断・更新にかかる行為(例:債務者が借金の存在を認めて返済について同意する、和解の交渉をする、1円でも返済をする等)が行われると、時効は中断され、新たな時効期間でカウントし直しになります。
とはいえ、かなり昔のレイクの借金についての督促があった場合、時効になる可能性が0というわけではありません。
時効援用で借金を消滅させるには時効に関する専門知識が必要となりますので、借金の時効については弁護士や司法書士にご相談ください。
レイクの延滞やその他の借金問題を弁護士や司法書士に相談することには、大きなメリットがあります。
弁護士・司法書士は法律の専門家であり、借金や債務整理に関する豊富な法的知識と実務経験を持っています。借金について相談すれば、最適な解決策や手続きをアドバイスしてくれるでしょう。
また、レイクとの和解に向けた交渉は、専門的な知識や経験が必要となる場合が多いです。弁護士や司法書士に任せれば、債権者との交渉の際に、債務者の利益を最大限に守った上で有利な和解条件を実現してくれるでしょう。
もちろん、任意整理などの和解交渉ができない時、弁護士ならば個人再生・自己破産などの法的手続についてもスムーズに進めることができます。
何より、精神的なストレスや不安を伴う借金問題については、弁護士や司法書士に相談するだけで気持ちがかなり楽になることでしょう。
レイクを延滞してしまい困っている方は、これ以上放置して裁判にならないためにも、お早めに弁護士や司法書士にご相談ください。