自己破産の管財事件とは?流れ・期間を解説
この記事は、自己破産の「管財事件」というものについて説明します。はたして、管財事件とはどういったものなのでしょうか?[続きを読む]
自己破産は、借金を根本から解決できる債務整理手続きの一種です。
裁判所が「免責」を許可すれば借金が原則として0になるため、多重債務に悩む人々にとっては非常に有効な制度でしょう。
そんな自己破産には、2つの手続きの流れが存在します。「同時廃止」と「管財事件」です。
中でも「同時廃止」になれば、「管財事件」にはない費用や期間の面での利点があります。
この記事では、自己破産の中でも「同時廃止」の手続きについて詳しく説明します。
目次
「同時廃止」は、自己破産手続きの種類の1つです。
そもそも自己破産とは、裁判所に申立てをして、自分の財産の一部を残して処分してお金に換え、そのお金で債権者へ最大限の弁済をし、それでも支払うことができなかった借金に関しては支払いを免除してもらえる制度です。
財産の処分や債権者への弁済といった業務は、裁判所が選任した「破産管財人」という人が行います。
自己破産手続中に破産管財人が選任されるケースを「管財事件」と言い、自己破産は本来的に管財事件で行われることになっています。
しかし、全ての財産を没収してしまうと生活もままならなくなってしまい、自己破産後の破産者は経済的更生ができません。このため、自己破産をしたとしても「自由財産」という一定の財産は手元に残すことが認められています。
元々自由財産しか持っていないような人が自己破産をする場合、破産管財人が特別行う業務はありません。
つまり、そういった場合は破産管財人を選任する必要もないため、より簡便かつ短期間で終わる手続きである「同時廃止」が裁判所によって選択されることが多いです*。
実際、管財事件になる確率はそこまで高くなく、自己破産手続きの多くが同時廃止により行われています。
*債務者の手持ちの資産が少なくても、「免責不許可事由」があるなど、他に破産管財人が選任されるような事情があれば管財事件となることもあります。
自己破産の手続きは、財産を処分する「破産手続」と、借金の支払義務をなくしてもらう「免責手続」の2つで構成されています。
破産申立人が処分するほどの財産を保有していない場合などは「破産手続」を行う必要がないため、破産手続は開始と同時に終了します。
破産手続を終了することを「廃止」と呼ぶため、開始と同時に廃止される運用のことを「同時廃止」と呼ぶのです。
自己破産手続きが同時廃止で進むと、管財事件よりも多くのメリットがあります。
例えば、自己破産では破産管財人の人件費を破産申立人が支払うことになっていますが、この費用は20万円以上かかります。
同時廃止になれば破産管財人の人件費はかかりませんので、費用が大きく節約されるでしょう。
また、同時廃止は自己破産手続の開始決定から免責許可の確定まで、5ヶ月から7ヶ月程度という比較的短期間で終了します。
管財事件の場合、6ヶ月から9ヶ月程度は見込んでおくべきでしょう。
【同時廃止の費用はどれくらい?】
裁判所の運用や債権者の数などによって違いますが、同時廃止の場合、裁判所に納める費用は5万円ほどあれば通常は問題ありません(3万円程度で済むことも多いです)。管財事件の場合、破産管財人の人件費が上乗せされるため、裁判所に納める費用が20万円以上も高くなってしまいます。
なお、裁判所に納める費用の他に、弁護士に依頼する費用が別途必要となります。
自己破産手続きを管財事件で行うか、同時廃止で行うかは、各裁判所によって運用が異なります。
とはいえ、以下の条件を全て満たすと同時廃止になりやすいとされています。
手持ちの財産の額が一定以下であれば、同時廃止になる確率がアップします。
具体的にどのくらいの財産なのかは、裁判所によって規定が異なります。
例えば、現金に関する規定1つとっても、東京地裁と大阪地裁では以下の違いがあります(2024年現在)。
自分の居住地を管轄する裁判所ではどうなっているのか、事前に弁護士へ相談して確認するようにしてください。
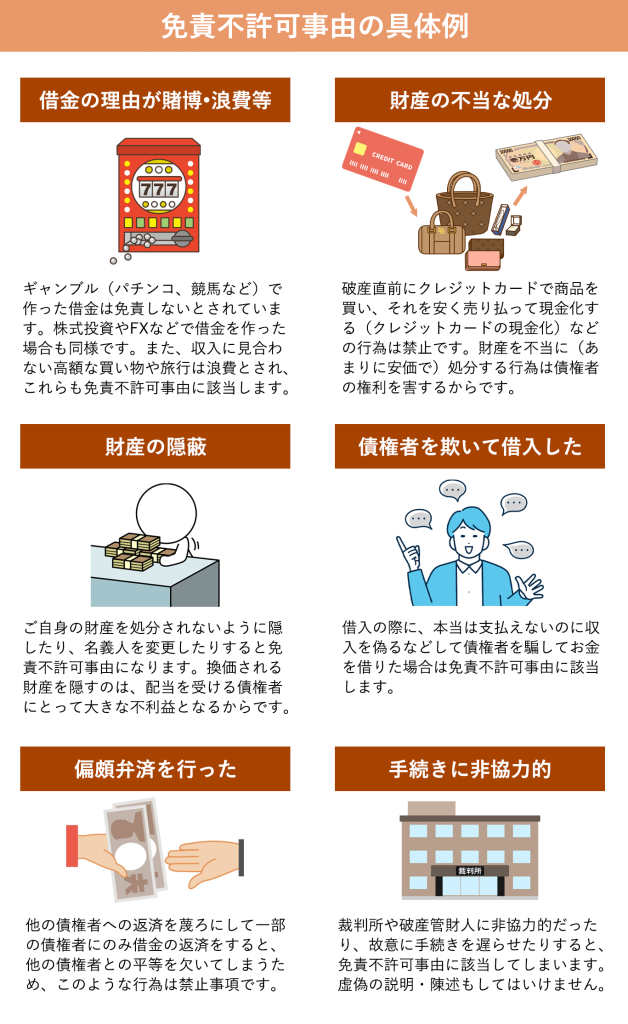
免責不許可事由とは「こういった事情がある人は借金を0にできませんよ」という事柄のことです。
破産法に列挙されており、いくつか代表的なものをピックアップしてご紹介します。
免責不許可事由があっても、裁判官の裁量で免責許可が出されて借金がゼロになることがほとんどです。
これを「裁量免責」と言いますが、いくら裁量免責を受けられる可能性があるといっても免責不許可事由がある場合は原則的に管財事件となります。破産管財人が免責不許可事由の内容を調査する必要があるため、管財事件とされてしまうのです。

自己破産手続きでは、まずは債務者(あるいはその代理人である弁護士)が書類を揃え、自己破産の申立てを行います。
そして、申立人(代理人弁護士)と裁判官が即日面接を行います(東京地裁の場合)。即日面接において同時廃止の決定がされると、以降は同時廃止手続きが進んでいきます。
管財事件でも同時廃止でも、まずは財産を処分するフェーズである「破産手続」が開始されます。
しかし、同時廃止では開始と同時に廃止(終了)となりますので、この段階はスキップすると考えて良いでしょう。
裁判所で行われる審問です。裁判官と破産申立人が直接顔を合わせて面談を行います。
基本的には住所や氏名に間違いがないかなどを確認される程度で、数分で終わることが多いようです。
なお、債権者も免責審尋に出席することができますが、実際に出席する債権者は滅多にいないとされています。
「免責」を許可するか、それとも不許可にするかを裁判所が決定します。
「免責」とは、借金の支払義務を免除することです。つまり、免責を許可されれば借金が0になります。
これについては、免責審尋から1週間程度で決定されることが多いようです。
免責許可の決定から約2週間後に、その旨が官報に掲載されます。
そこからさらに2週間経過すると免責が確定します。
つまり、免責許可の決定から確定までは約1ヶ月かかるということです。
最後に、同時廃止にならない(なりにくい)ケースついて解説します。
繰り返しますが、「免責不許可事由」がある場合は、例え手持ちの資産額が少なくても管財事件になることが原則です。
免責不許可事由として多いのは「借金の原因が浪費やギャンブルである」というケースです。よって、借金の原因によっては同時廃止にならないでしょう。
なお、ギャンブルに行った回数が少ない、浪費した金額がそれほど多くないというような場合などは、同時廃止になることもあるようです。
しかし、破産の直接的な原因がギャンブルや浪費であるような場合は、基本的に管財事件になると思ってください。
自己破産が2回目だというケースも要注意です。
1回目は同時廃止になった方でも、自己破産が2回目となると裁判所も慎重になります。
財産の額が少ない場合や免責不許可事由がない場合でも、借金の理由・原因を探るために破産管財人が選任され、調査される可能性が高いでしょう。
よって、2回目以降の自己破産は管財事件になる可能性が高いと思った方が良いでしょう。
個人事業主は、そうでない人に比べて財産関係や契約関係が複雑なことが多いため、詳細な調査が必要になります。
そのため基本的には管財事件となってしまいます。
ただし、財産関係や契約関係が複雑ではないと裁判所が認めれば、例外的に同時廃止になることも有り得ます。この点は弁護士などの専門家に見通しを立ててもらうのが良いでしょう。
管財事件に比べて、同時廃止には様々なメリットがあります。
管財事件になる割合は少ないのが現状ですが、「財産が多い」「免責不許可事由がある」などのケースでは、同時廃止にならない可能性が高いです。
予め弁護士に相談して見込みを教えてもらえれば、心の準備とともに費用の準備もできるので安心です。
また、弁護士は自己破産の必要書類を揃えたり作成したりしてくれるだけでなく、裁判所の代理人業務もしてくれるでしょう。
自分一人で自己破産の判断をするのは危険と言えます。
自己破産に踏み切るときや、債務整理方法に悩んでいるときは、一度弁護士までご相談ください。