借金のブラックリストとは?掲載デメリットと掲載期間を解説
債務整理をすると「ブラックリスト」に掲載されてしまいますが、その影響を正しく理解すれば決して怖いものではありません。…[続きを読む]
SMBCモビットは、全国的にも有名な大手キャッシング、カードローン会社です。
しかし、モビットをはじめとした消費者金融からの借金が「返してもなかなか減らない」とお悩みの方は少なくありません。
SMBCモビットの借金を滞納しても、最初の頃は債権者も支払いを待ってくれるでしょう。
しかし、滞納が1ヶ月、2ヶ月、3ヶ月と続くと、返済遅れには様々なリスクが発生します。
滞納・延滞による影響は、利用金額(借金残高)や滞納の期間によっても詳細が異なりますが、いずれにせよ早めの対応が大切です。
督促・取り立ての精神的苦痛や、遅延損害金の支払い、強制解約、ブラックリストへの掲載、法的措置(差し押さえ)などを避けるためにも、返済が困難になった場合はできるだけ早く債権者に連絡をしたり、弁護士・司法書士に相談をしたりすることが重要です。
本記事では、SMBCモビットの支払い遅れ・滞納への対処法を解説します。
「SMBCモビットの借金を払えなくてやばい!」とお困りの方は、是非一度ご覧ください。
SMBCモビットに限った話ではありませんが、消費者金融の返済を滞納すると、以下のようなリスクが起こり得ます。
ほとんどの消費者金融は、返済が滞納した場合に滞納の翌日から遅延損害金(延滞金)を請求します。
これは契約書に明記されており、モビットも例外ではありません。
遅延損害金の具体的な金額は「借入額×年率×滞納日数÷365日=遅延損害金」という式で求められます。
モビットだと、返済に遅延が生じた場合は実質年率20.00%が発生します(2025年12月現在)。
例えば80万円の借金を1ヶ月(30日)滞納すると、遅延損害金は「借入額80万円×年率20%×滞納日数30日÷365日=1,3150円」となり、1万円以上の遅延損害金を利息に加えて支払う必要が生じるのです。
なお、これは利息(年率〜18.0%)とは別に加算されます。
利息+遅延損害金の負担が重くのしかかるため、借金の総額はどんどん増加し、「モビットの借金がなかなか減らない!」という声が多く聞かれるのです。
借金を滞納している利用者に追加でお金を返しても、返ってくる可能性は低いと思われます。
よって、モビットの滞納から数日後(早ければ1日目〜)には、モビットの利用が停止され、追加融資を受けられなくなってしまいます。
「うっかり払い忘れていた!」という程度ならば、滞納を解消すれば再び利用できるようになります。
しかし、そのまま長期で滞納を続けたり、短期の滞納でもこれを何度も繰り返したりしていると、いずれは強制解約されてしまうでしょう。
強制解約は、返済の遅延だけでなく、不正利用の疑い、契約上の違反、虚偽の申告など、様々な判断に基づいて行われることがあります。
不正利用や契約違反ならば即時強制解約されるケースが多いでしょうが、借金滞納が原因ならば、強制解約は「滞納から2〜3ヶ月経過後」というケースが多いでしょう。
この他、滞納期間が長期には及ばなくとも「短期の滞納を何度も繰り返しているケース」でも強制解約される可能性があります。
例えば、数日の滞納を何十回と繰り返しているならば、モビットとしても契約を継続するリスクが大きいと判断するのです。
強制解約をされると、解約された金融機関からの融資は受けられなくなり、将来の再契約も難しくなります。
もちろん、強制解約後も既に借りている金額の返済義務は残りますので、督促・取り立てには引き続き悩まされることになるでしょう。
※強制解約後は、元金だけでなく積み重なった遅延損害金までまとめた負債を一括請求されるのが通常です。
モビットの公式サイトには、「支払予定日を過ぎるまで電話や郵送物等の連絡は行いません。」と明記されています。
しかし、当然ながら支払予定日を過ぎ滞納が発生すると、モビットから返済催促の手紙や電話が来ることになります。
貸金業法に違反する嫌がらせ、夜間の訪問などの苛烈な取り立てはありませんが、督促の郵便・電話は繰り返されます。
また、最初の取り立ては個人携帯への電話やSMS、郵便物(督促状)による緩やかな確認にとどまりますが、督促を長らく無視していると、自宅や実家、勤務先に電話が来ることもありますので注意が必要です。
借金の存在を周囲に悟られたくないならば、個人携帯への連絡にはしっかりと対応するようにしましょう。
なお、自社での回収が困難と判断したら、モビットは債権の回収を得意とする専門業者(債権回収会社、サービサー)に債権回収を依頼することがあります。
こうなると取り立ての頻度が増えることもあり、大きなストレスとなるでしょう。
SMBCモビットが債権回収業務を依頼(委託・債権譲渡)する可能性がある債権回収会社としては、株式会社セディナ債権回収やアビリオ債権回収株式会社が有名です。
延滞を2ヶ月(61日)程度続けると、モビットはこの滞納情報を信用情報機関に報告します。
これにより、他の金融機関での借入やクレジットカードの作成が難しくなる可能性があります。これを俗に「ブラックリスト入りした」と言います。
「ブラックリスト」という言葉は日常的に使われる俗語で、法的な正式用語ではありません。信用情報機関に「借金を長期滞納した」「債務整理をした」などの悪い信用履歴が記録されている人々があらゆる審査に通ることが難しくなるという意味合いで、「ブラックリスト入り」という言葉が使われるのです。
信用情報機関には、債権者から提供される個人の借入情報や返済履歴などが記録されています。
もし、返済を長期滞納したり、債務整理を行ったりすると、信用情報機関に悪い信用履歴として記録され、これが新規借入やクレジットカードの作成時の審査に悪影響を与えます。
金融機関やクレジットカード会社は、新規の融資(ローン)やカード発行前に、このような信用情報機関の情報を照会することが一般的ですので、ここに悪い信用履歴がある場合、「この人にお金を貸しても返ってこないかもしれない」として審査に落としてしまう可能性が高いのです。
つまり、「モビットで強制解約されても、別のところで契約してお金を借りればいい」と考えている方がいるかもしれませんが、このような対策は不可能であることが通常なのです。
なお、長期滞納をしたという信用情報は、借金の完済から原則として5年後に削除されます。
【モビットとは今後永続的に契約が不可能】
上記のブラックリストは、年数が経過すれば削除されます(借金滞納の場合、完済から約5年)。しかし、強制解約となった企業は、その顧客についてのデータを社内で個別に管理しているケースがほとんどです。このような社内データにマイナス情報が載ると、例え信用情報機関のブラックリストから削除されても、一度強制解約された企業と再契約することは永続的に難しいと言えるでしょう。このような状態を「社内ブラック」と言います。
SMBCモビットを強制解約されたなら、以降は何年後であっても別の消費者金融での借入申請をする必要があります。
滞納が3ヶ月以上継続すると、モビットやモビットから委託を受けた債権回収会社(株式会社セディナ債権回収、アビリオ債権回収株式会社等)が残務の一括返済を請求します。
この一括返済の支払いを無視すると「法的手段に訴えます」と通告されることも考えられます。
つまり、いつまでも任意で支払ってくれない債務者に対し、裁判所を通じた強制執行や差し押さえなどの手段を取られてしまうのです。
モビットの場合、法的措置として第一に考えられるのは「支払督促」の送付です。
これは訴訟よりも簡易的な手続きで、債権者が簡易裁判所に申し立てることで、債務者に対し支払督促が送付されます。この支払督促に異議申し立てをせず2週間放置していると、債権者が「仮執行宣言の申し立て」を行い、それを受けた裁判所は「仮執行宣言付き支払督促」という書類を債権者と債務者の双方に送ります。
「仮執行宣言付き支払督促」が債務者に到達することにより、債権者は強制執行(給与の差し押さえ等)を行うことができるようになります。
つまり、支払督促の申立てをされると、1ヶ月もしないうちに強制執行が行われてしまう可能性があるのです。
強制執行の中でも、特に給与の差し押さえは直接的に収入が減ってしまうため、債務者にとっては大きな痛手となります。
法的措置に移行される時期はケースバイケースですが、多くの場合は滞納から約3ヶ月が訴訟・支払督促などのリミットと考えて良いです。
モビットからの借入の返済回数及び返済期間については、モビットから以下の条件が詳細として提示されています。
最長60回(5年)
ただし、返済能力その他の事情にかんがみ、 合理的な理由があると当社が認めた場合には、最長106回(8年10ヶ月)
よって、特別な事情がない限りは、モビットの借金は5年以下で完済する計画になっているはずです。
とはいえ、5年というのは相当長い期間になります。毎月の返済を5年もの間継続するとなると、「借金がなかなか減らない」「毎月ちゃんと払っているのに完済の兆しが見えない」と困惑するのも仕方がないことでしょう。
消費者金融からの借入には、通常利息がかかります。
モビットの利息は使った分の日割り計算で、貸付利率は3.0%〜18.0%(実質年率)。個人が比較的少額の融資を受けるならば、利率は18.0%となるのが通常でしょう。
利息の計算方法は以下の通りです。
利息=利用金額×借入利率÷365日×利用日数
【例】
10万円を30日間利用した場合:10万円×18%÷365日×30日=利息1,479円
50万円を45日間利用した場合:50万円×18%÷365日×45日=利息11,095円
このように、利用金額と利用日数が増えるほど利息が嵩んでいきます。
特に最低返済額で返済設定がされている場合、毎月の支払いが利息の支払いに充てられ、元本がほとんど減らない可能性があります。
更に、モビットの借入を延滞すると、日毎に実質年率20.00%が加算されます。
この延滞金の支払いまで加われば、完済に更に遠のいてしまうでしょう。
「返済額が減らない!」とお悩みならば、一度利用明細などを確認し、毎月の返済金額(利息がいくらなのか・毎月どのくらい元本が減っているのかなど)を確認してみましょう。
モビットの公式サイトには、毎月の返済額、返済月数をそれぞれ何度でも試算できる返済シミュレーションも用意されているので、一度使ってみると良いかもしれません。
【参考】返済シミュレーション|SMBCモビット
強制執行やそれに続く法的措置(訴訟・支払督促)を避けるためには、約束された返済を守り、誠実に取引を行うことが大切です。
しかし、ない袖を振ることはできません。生活費や医療費などが理由で仕方なく借金をし、滞納してしまう方もいらっしゃるでしょう。
モビットの返済に困難が生じる場合は、早めにモビットに相談し、支払いの延期や分割払いなどの方法を探ることが重要です。
しかし、それでも完済が難しいような経済状況ならば、弁護士や司法書士に依頼して債務整理を検討すると良いでしょう。
モビットの返済回数は最長60回ですが、毎月の返済額を増やすことができれば、利息も減りますし早期の完済が見込めます。
例えば、80万円の借金を毎月3万円返済した場合、完済までの月数は35ヶ月です(年率18.0%)。
一方、80万円の借金を毎月5万円返済できるならば、完済までの月数は19ヶ月まで短縮されます(年率18.0%)。
もちろん、生活費や予期せぬ出費などを計算し、途中で返済が困難になることがないよう計画的にスケジュールを練り直す必要はありますが、生活に余裕がある場合は返済プランの変更を考えてみると良いでしょう。
毎月の返済を増やすことが難しいならば、余裕がある月だけ多めに払う「繰り上げ返済」や、ボーナスを支払いに充てるボーナス払いも検討してみましょう。
返済が間に合わずに遅延が生じた場合は、延滞金が発生し、督促なども行われます。
支払期日前で、指定の期日に間に合わない(期日が延びれば支払える)という場合には、滞納の前に新たな支払予定日を登録するのが最善です。
これについては、会員専用サービス「Myモビ」やSMBCモビット公式スマホアプリから登録可能です。
上記のサイトやアプリから登録できない場合、モビットコールセンターまでお問い合わせましょう。
【モビットコールセンター】
0120-24-7217(営業時間 9:00~18:00)
※この変更は一度限りのものですので、毎月の支払期日は変更されません。毎月の支払期日を変更する場合は、別途「約定支払日変更」が必要ですのでご注意ください。
仮に滞納してしまった場合でも、なるべく早くモビットコールセンター(0120-24-7217)に連絡しましょう。
借金が支払えない理由や、いつなら支払えるのかをしっかりと説明すれば、分割払いや支払い猶予について提案してくれることがあります。
「この日までなら払えます」「今月分は分割で払えませんか?」などと相談をすれば、現実的な返済プランである限りモビットも支払いを待ってくれるでしょう。
(この場合でも延滞金はかかりますが、新たな返済計画に合意がされれば督促は止まります。)
大事なのは、長らく放置したままにしないことです。
モビットにしっかり連絡して説明すれば、モビット側からの心象は良くなりますし、新たな支払予定日を過ぎるまで電話や郵便物等の督促も行われません。
とはいえ、これは一時的な経済難である場合の対処法です。
分割払いや支払い猶予をしてもらっても完済が難しいような状況ならば、次で説明する「債務整理」をすることも視野に入れましょう。
モビットからの借入額で多額であったり、他のキャッシングも利用するなどして多重債務に悩んでいたりするならば、仮に支払いを待ってもらうことができても、その後また滞納をしてしまう可能性が高く意味がありません。
「順調に完済できる予定だったけれど、失業や病気などで今後の定期的な返済が困難になった」というケースもあるでしょう。
一時的な経済難というわけではなく、長期的に借金の返済が難しいといった場合には、弁護士や司法書士に債務整理を依頼することをお勧めします。
任意整理、個人再生、自己破産など、借金を合法的に整理できる債務整理にはいくつかの手続きがあります。弁護士や司法書士は、あなたの状況に応じて最適な手続きをアドバイスしてくれるでしょう。
債務者が自力で債務整理をしようとしても、通常は失敗してしまいます。
というのも、債務整理には法律に関しての知識が必要で、債権者との高度な交渉の他、複雑な裁判所手続きや文書の作成も適切に行わなければ失敗してしまうのです。
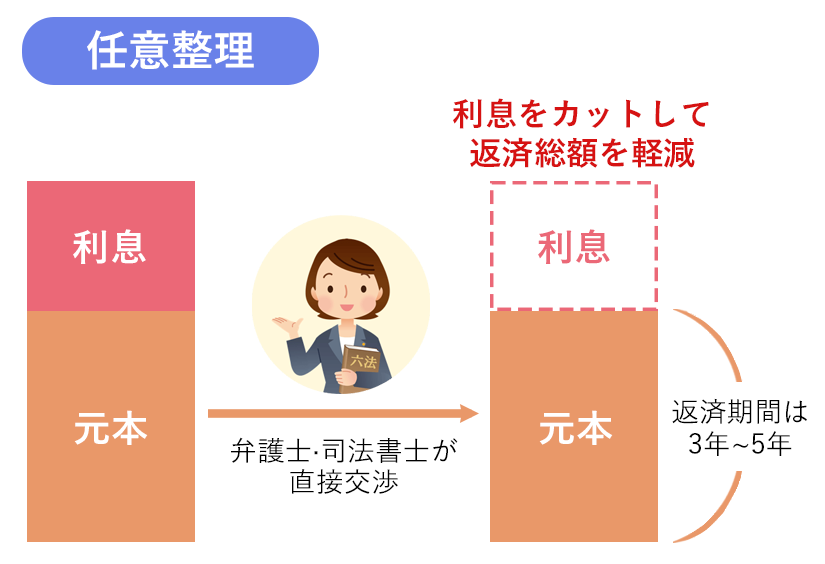
例えば、モビットの借金の整理で最もよく使われている任意整理とは、借金問題を解決するため手段である「債務整理」の一つで、借り手(債務者)と貸し手(債権者)が裁判外で直接交渉して、返済条件等を再設定するものです。
「将来利息をカットする」「60回の分割払いを認める」など、自分で交渉するよりもより良い条件で返済方法を決め直せることが期待できます。最近では少なくなりましたが、モビットへの過払い金があれば任意整理の中で返還請求をすることもできます。
ただし、任意整理には法的な強制力がないため、いくら完済可能と思われる返済計画を立てても、債権者(モビット)が同意しないと実行に移せません。
そして、モビットは比較的任意整理に厳しい傾向があります。
「モビットは任意整理に応じない」ということはありません。モビットは確かに任意整理に厳しい傾向があるようですが、だからと言って絶対に応じないというわけではありませんし、将来利息の一部カットや3〜5年程度の分割払いの合意も可能です。
モビットの借入の任意整理については、以下のコラムで詳しく解説しています。
債務整理には他にも個人再生・自己破産といった方法があります。
任意整理は原則として将来利息のカットのみが臨める手続きですが、個人再生・自己破産は裁判所を通すことで元金から負債を減免し、多額の借金問題を根本的に解決することを目指します。
これらの手続きにはそれぞれ長所と短所があり、個々の経済状況、借金の金額、手持ちの資産等により最適な手段が異なります。慎重に検討する必要がありますので、弁護士や司法書士などの専門家に相談するようにしましょう。
実は、借金には時効が存在します。借金の消滅時効とは、一定の期間債権の行使がなされないことにより債権(借金)が消滅する法的な制度です。
消費者金融やクレジットカードの利用代金などは、原則として最後の返済から5年が消滅時効期間となります。
モビットの借金について時効が成立するケースは多くないですが、モビットが借金を委託したり譲渡したりしたセディナ債権回収、アビリオ債権回収などからの督促ならば、もしかしたら時効が成立する可能性があります。
「最後に返済したのが5年以上前な気がする」という借金については、一度詳細を確認してみましょう。
ただし、時効に必要な期間が経過したからといって勝手に借金がなくなるわけではありません。5年以上経過した借金であっても、モビットや債権回収会社は督促をしてくるケースがあります。
これは、時効で借金を消すには、時効が成立した場合に債務者が「この債権は時効によって消滅しているので、支払い義務はない」と主張することが必要だからです(=時効の援用)。
なお、時効の成立を阻止または中断する事象もあります(時効の中断・更新)。
債務者が援用するより前にこのような事象が発生すると、残念ながら時効は1から数え直しになってしまいます。
例えば、債権者が債務者に対して裁判上の請求をしたり、債務者が借金の存在を認める言動をしたり、債務者が1円でも借金の返済を行ったりすると、時効は中断・更新されることがあります。
時効に関する問題は複雑ですので、時効の成立を確認や援用をする際には、弁護士や司法書士などの専門家のサポートを受けるようにしましょう。
借金滞納の影響は、以下のような流れで進行していきます。
モビットへの返済が1ヶ月遅れるくらいであれば、事前に連絡をすることで大きな問題にならないことも多いです。
しかし、短期間の滞納であってもこれを繰り返す場合や、返済が2ヶ月近く遅れる場合は、滞納のリスクが大きくなります。
借金問題は、精神的にも大きな負担となります。誰にも話せないことが多い借金問題ですが、弁護士や司法書士に相談することで適切な解決策をアドバイスしてもらえるでしょう。
モビットの多額の負債をはじめとした借金問題は、専門家の手を借りることで多くのケースで解決ができるのです。
「どうせ支払えないから…」と無視していると、最終的には訴訟・支払督促などの法的措置を取られ、差し押さえにより給与や預貯金(預金口座)から強制的に債権回収をされてしまう可能性があります。
また、弁護士や司法書士に債務整理を依頼すると、以降は専門家が交渉の窓口になるため、督促・取り立てが停止されます。これにより、電話や郵便、訪問による取り立てや督促から解放され、精神的にもかなり楽になるでしょう。
返せない借金をそのまま抱え続け強制執行を受けるより、債務整理をして借金問題を根本から解決する方が有効な解決策と言えます。
モビットの滞納・消費者金融の借金でお悩みならば、一度借金問題に強い弁護士・司法書士への無料相談をご利用ください。
モビットを含むほとんどの消費者金融は、返済が滞納した場合に滞納の翌日から遅延損害金(延滞金)を請求します。
モビットだと、返済に遅延が生じた場合は実質年率20.00%が発生します(2025年12月現在)。
また、モビットの滞納から数日後(早ければ1日目〜)には、モビットの利用が停止され、追加融資を受けられなくなってしまいます。返済催促の手紙・電話も来ますので、精神的な負担は大きいでしょう。
延滞を2ヶ月(61日)程度続けると強制解約され、モビットはこの滞納情報を信用情報機関に報告します。
これにより、他の金融機関での借入やクレジットカードの作成が難しくなる可能性があります。これを俗に「ブラックリスト入りした」と言います。
滞納が3ヶ月以上継続すると、「法的手段に訴えます」と通告されることも考えられます。