消費者金融・サラ金の借金問題に強い弁護士おすすめ6選【口コミ・評判】
消費者金融・サラ金(アコム、アイフル、レイク、プロミス、SMBCモビットなど)からの借金も、弁護士に債務整理を依頼す…[続きを読む]
アコムは大手の消費者金融の1つで、即日融資や返済の柔軟性が魅力のサービスを提供しています。
しかし、途中でアコムの返済が困難になるケースもあります。「利息がおかしいほど膨れ上がっている」「返済額がいつまでも減らない」とお悩みの方もいらっしゃるのではないでしょうか。
「アコムの返済額がなかなか減らない」とお悩みの方にとって、任意整理(債務整理)は有効な解決策となります。
任意整理ならば、アコムと交渉をすることで、将来利息を減らす・長期の分割払いにしてもらう・返済期間を延ばすなどの対策が実現する可能性があるため、一度「アコムの借金に強い弁護士」までご相談ください。
この記事では、アコムの借金問題を解決するための任意整理(債務整理)について説明します。
目次
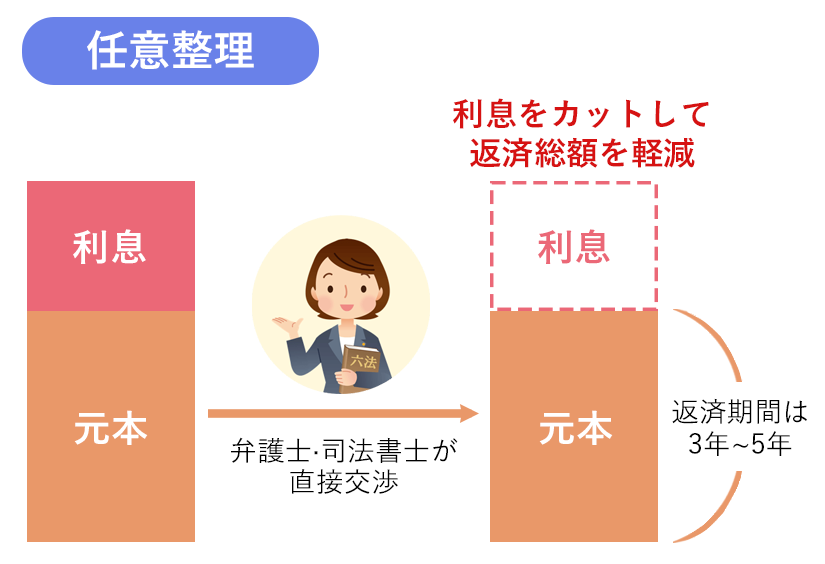
任意整理は、債務者と債権者の交渉によって行われ、裁判所を介さずに進行します。
日本で最も多く行われている債務整理方法であるため、しばしば任意整理=債務整理と解説されていますが、正確には任意整理は債務整理手続きの一種になります。
任意整理では、債務者は弁護士や司法書士を通じて債権者(アコム)と交渉し、金利の減額、支払い期間の延長(新たな返済計画の再検討)について話し合うことになります。
利息を一部減額した上で長期の分割払いが可能となりますので、毎月の支払額は大きく抑えられ、生活に余裕が生まれることでしょう。
さらに、督促に脅えて生活する必要もなくなります。
任意整理は、債務者と債権者の合意に基づく手続きですので、借金の減額やリスケジュールについて強制力はありません。しかし、現実的な返済プランさえ提示できれば、多くの債権者が合意してくれるでしょう。
結論から言うと、アコムも任意整理に応じています。金融業者の中には任意整理に応じない、あるいは厳しい会社はありますが、アコムは任意整理に対応してくれるケースが多いでしょう。
というのも、債務者が長期滞納に陥ると、最悪の場合「自己破産」となります。自己破産をすると借金は全く返してもらえないことになり、アコムを始めとする債権者にとっても大きなマイナスとなります。
それならば、多少の減額をすれば完済できそうな状況のうちに、任意整理に応じて和解しておいた方が良い、と債権者は考えるのです。
例え裁判の最中(訴訟手続き中)であっても、弁護士のサポートのもとで交渉することにより裁判上の和解が成立し、強制執行を免れるケースもあります。
実際、債務整理の手続きをサポートする弁護士や司法書士の元には、アコムからの借金を含む債務整理の依頼が多く舞い込んできています。
(当サイトが提携しているとある司法書士事務所では、受任債権者の約3.8%がアコムということでした。アコムの借金は別の債権回収会社に譲渡されるケースも多いため、実際の比率はこれより高くなると思われます。)
とはいえ、任意整理に成功するかどうかは、個別の状況に応じて異なります。アコムの借金の任意整理を成功させるには、弁護士や司法書士のサポートは必須でしょう。
以下のシミュレーターでは、現在の借金の金額、金利、毎月の返済額を入力すると、任意整理で借金がいくら減額できる可能性があるのか、具体的にシミュレーションできます。
任意整理はあくまで債務者と債権者の合意によって成立するため、アコムが交渉に応じてくれなかったり、提示した条件で和解をしてくれなかったりすれば、残念ながら失敗に終わってしまいます。
アコムに限った話ではありませんが、債権者が任意整理に応じてくれない、あるいは交渉で厳しい姿勢をとる理由としては以下のようなものが考えられます。
こう聞くと不安に感じる方も多いと思いますが、実際には、現実的な返済プランさえ提示できれば、アコムを含めた多くの債権者が合意してくれるでしょう。
「このまま借金を滞納されて、最悪の場合自己破産になるようならば、多少減額をしてでも今のうちに少しでも多く返済を受けた方がいい」と考えるのが通常だからです。
アコムの場合、経過利息・将来利息の免除や、60回以内の分割払いについて合意ができるケースが多いです。
しかし、アコム側が任意整理を受けるメリットがないと感じれば、和解は成立しません。
これは、例えば「債務者から提示された返済計画が現実的ではなく、完済を期待できない」「借入をしてから一度も返済をしていなかったり、返済期間が短かったりする」「以前にも同じ債務者からの任意整理を受け入れている(任意整理が2回目)」などのケースが考えられます。
より確実に任意整理を成功に導くためには、債権者との任意整理交渉に長けた専門家である弁護士・司法書士に交渉の代理人をお願いする必要があります。
具体的な状況や条件に応じて、最適な和解内容を一緒に検討していきましょう。

手間や費用も少なく借金を減額できるという点でもメリットの多い任意整理ですが、反面、注意点(デメリット)もあります。
任意整理の主な交渉内容は、利息・遅延損害金の一部カットと長期分割払いになるため、借金の元本は減らないと考えておくのが妥当です。
よって、利息カットをしても支払えないほど多額の借金がある場合は、任意整理では根本的な解決にならない可能性が高いでしょう。
その場合は、以下のような別の債務整理方法を検討しなければなりません。
借金を払えないと言っても、人によって事情は全く異なるので、どの方法が良いかはケースバイケースです。
弁護士や司法書士に相談をすれば、自分に合ったベストな借金の解決方法をアドバイスしてもらえます。
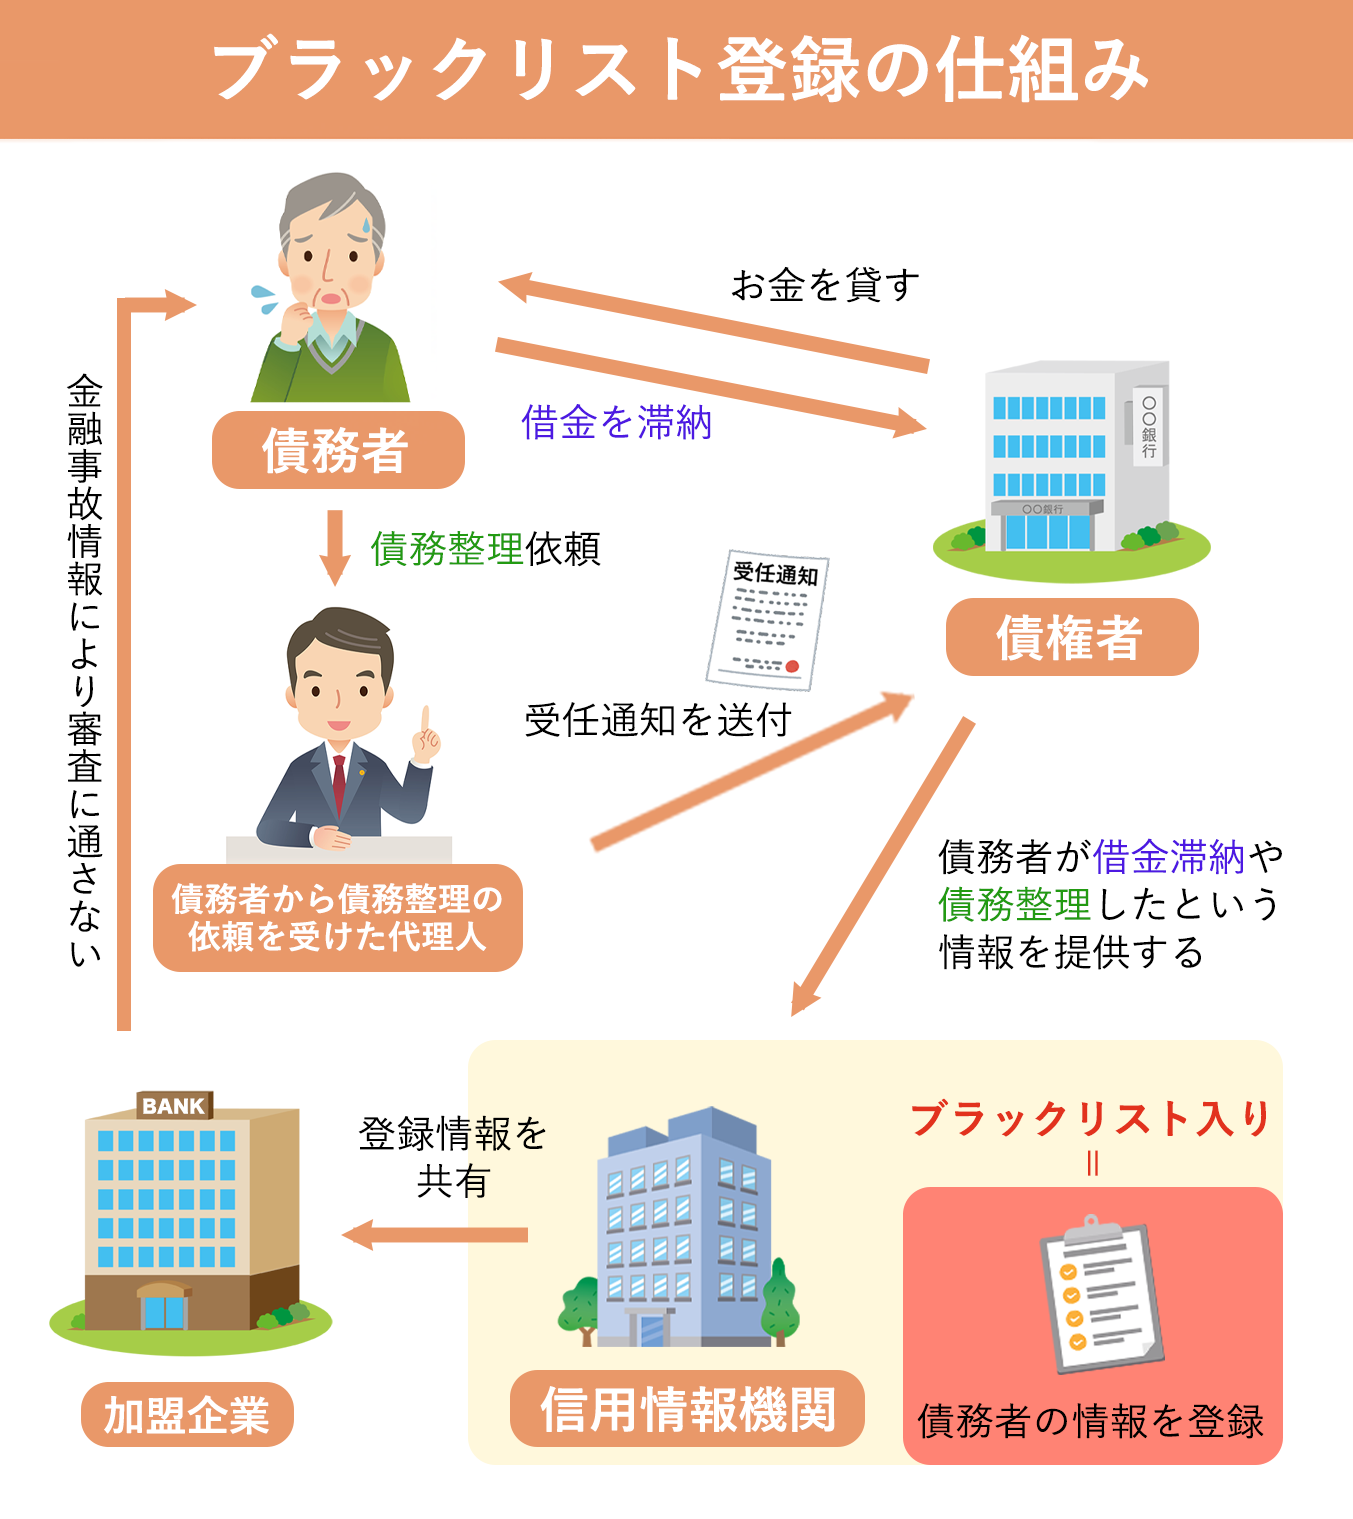
「ブラックリストへの掲載」というのは、金融機関同士の情報ネットワーク(信用情報機関)に「この人は過去に借金を約束通りに返済しなかった」という情報が登録されることをいう俗称です。
信用情報機関とは、信用情報(クレジットやローン等の申し込みや契約に関する情報)の収集と提供を業務とする機関です。
アコムなどの加盟会社から信用情報を収集し、その収集した情報を他の加盟機関に提供しています。
任意整理をした場合、その情報が債権者(アコム等)から信用情報機関に共有され、俗に言う「ブラックリストに登録される」ことになります。こうなると、新規の借入やカードの申込みなどで審査を受ける際、「この人は過去に任意整理をした」という情報が会員会社に共有されることになり、信用がないとして審査に落ちてしまうようになるのです。
任意整理をした場合、ほとんどのケースでは借金を完済してから5年で掲載情報が削除されます。
完済をしてすぐに登録が削除されるわけではないことに注意しましょう。
なお、債権者によっては「任意整理の和解後」5年で登録を削除するケースもあるようですが、多くのケースでは任意整理後の残務を完済してからカウントを開始すると考えて良いでしょう。
消費者金融のアコムは、三菱UFJフィナンシャルの系列会社です。
そのため、アコムの借金を任意整理しようとする(弁護士が受任通知を送る)と、三菱UFJ銀行に口座がある場合は口座凍結される恐れがあります。
これは、アコムが任意整理される前に自社の銀行口座の預金からお金を引き出し、借金の残務と相殺するためです。
よって、実際に債務整理をする前(口座凍結となる前)に、預金をあらかじめ引き出すなどの対応をする必要があるでしょう。
任意整理を弁護士や司法書士に依頼すると、交渉が不利な内容になるリスクを減らせます。
アコムなどの大手消費者金融は、一方的な和解案を提示してきたり、債務者に対して無理難題を押し付けてくるケースは少なく、比較的柔軟に対応をしてくれるところが多いでしょう。
しかし、弁護士を介さずに素人が一人で交渉すると、足元を見られてしまい、相場より厳しい条件を提示される可能性があります。
貸金業者と交渉するだけでも、債務者は相当ストレスが溜まります。更に、任意整理の結果が厳しいものとなったら計り知れないほどのダメージを受けるでしょう。
その点、法律のプロである弁護士や司法書士に依頼すれば、交渉は全てお任せできます。また、適正な相場で任意整理ができるので、精神的にも金額的にも依頼は必須と言えるでしょう。
アコムの借金を任意整理する流れは以下の通りです。
債務整理を弁護士や司法書士に依頼すると、依頼を受けた専門家は「受任通知」というものを債権者に送付します。
受任通知を受け取った場合、債権者は貸金業法によって、それ以降電話や郵便物による督促が出来なくなります。
督促が止まると周囲にバレる可能性も薄くなり、督促に脅えて生活する必要もなくなります。精神衛生上のメリットは計り知れないものがあるでしょう。
また、任意整理中も督促はされないので、落ち着いて弁護士や司法書士による交渉の結果を待つだけでOKです。
債務者は弁護士や司法書士に指示された書類を収集・作成し、無理のない任意整理案を基に返済を継続するだけなのです。
数日程度の初期の延滞であれば、遅延損害金の発生や電話・メールでの確認はあるものの、すぐに返済することで大きな問題には発展しないことが多いです。
しかし、長期間の延滞が続いている場合、強制解約、ブラックリストへの掲載、一括請求、法的措置(差し押さえ)などが行われることになります。
任意整理以外にも、アコムの借金は以下のような方法で解決できるかもしれません。
アコムの返済額がなかなか減らない理由として考えられるのは「毎月の支払額を抑えているために、元金にほとんど充当されていない」からです。
特に、毎月の返済額を最低返済額に設定しているような場合は、この問題が顕著になります。
アコムの利息の計算方法は、「借入残高×借入利率(実質年率)÷365日×利用日数」です。
例えば、100万円の借金を年率15.0%で毎月21,000円支払う場合、1ヶ月目の支払いは元金分が約8,500円なのに対し、利息分が約12,500円です。返済する21,000円のうち、半分以上が利息ということになります。
このような状態が1年は続きますので、元金が減るのには多大な時間がかかり、結局完済までは6年ほどかかることになります。
これほど時間がかかる返済ならば、「毎月支払っているのに返済額が減らない!」と思うのは無理がありません。
途中でボーナス返済なども行わないならば、途方もない期間返済に追われ続けることになるでしょう。
そこで、まずはあなたが設定している毎月の返済額を見直してみましょう。
もし毎月の返済額を増やせるならば、なるべく多めに返済していくことがおすすめです。毎月の返済額が増えれば、利息総額も減りますし、完済までの期間も短くすることができます。
あるいは余裕のある月だけでも繰り上げ返済をしたり、ボーナスで返済を行ったりすることも考えましょう。
これにより借金の元本が早く減少しますので、借入全体の利息負担を軽減することができ、借金を早く完済できます。
上記のような対応でも完済が難しいような場合でも、和解のための交渉は可能と言えます。
一時的に返済が困難な場合で、返済日の猶予をもらえれば支払いができそうだという場合には、その旨をアコムに伝えて「いつなら支払えるか」をしっかり説明することで、返済の猶予や分割払いを認めてもらえるケースが多いです。
【アコム総合カードローンデスク】
0120-629-215
受付時間:平日 9:00~18:00
しかし、「月々の返済が厳しく、これ以上の返済は難しい」「アコム以外にも複数の借入先があり、それぞれの返済計画を把握しきれていない(多重債務状態)」などという状態ならば、弁護士や司法書士のサポートを受けて「任意整理」で和解を目指すことをお勧めします。
アコムの借金を3ヶ月以上延滞し続けると、アコムは延滞している債務者に対して法的手段を取る可能性があります。
また、アコムではなくアコムから債権を譲り受けた(買い取った)債権回収会社や弁護士事務所が訴訟を提起するケースもあります。
しかし、このような段階まで延滞が長引いていても、アコムと和解できる可能性は残っています。
アコムとしても、手間がかかる裁判や強制執行で決着をつけるより、できるならば和解により早期解決に至ることを望んでいるでしょう。
ほとんどの債権者は、実際に訴訟を提起する前に「訴訟予告通知書」を送付します。
訴訟予告通知書は、裁判所への訴訟を起こす前の段階で、相手方に最後の交渉の機会を与える目的で送付されることが多いです。
訴訟予告通知書を受け取ったら、ともかく弁護士や司法書士にご相談ください。
弁護士や司法書士ならば、借金の時効が成立するかどうかも確認した上で、支払義務があるようならば法的措置を避けるための和解交渉や債務整理などの対処法をアドバイスしてくれます。
既に訴訟を提起されてしまっていても、無視をせずに弁護士や司法書士に対応を依頼すれば、判決が出る前に裁判上の和解が成立する可能性があります。
裁判上で支払いについて和解が成立すれば、これを和解調書に記載することで確定判決と同一の効力を有します。
「支払督促」は、裁判という債権回収のコストを抑えるために導入されている簡易的な法的手続きです。
債権者が簡易裁判所に申立書を提出すると、書記官が記載内容を審査し、問題がなければ「支払督促」の書面を債務者に送付します。また、債権者はその支払督促に「仮執行宣言」をつけるよう裁判所に申し立てることができます。
仮執行宣言の申立てがなされると、書記官は、「仮執行宣言付き支払督促」を債務者に送付します。この「仮執行宣言付き支払督促」の受領から2週間を過ぎると、支払督促は確定判決と同一の効力を持つことになります。
債権者に有利と言える支払督促の制度ですが、債務者には、支払督促に対して異議を申し立てる「督促異議(異議申立て)」の制度が認められています。
督促異議を申し立てると、自動的に手続は通常訴訟に移行し、債権者と債務者の言い分を裁判官が審理するので、ここで和解を目指すことになります。
仮執行宣言を阻止するためには、支払督促を受け取ってから2週間以内の異議申立てが必要です(2週間経過後でも、督促異議を出せば通常訴訟での審理を求めることは可能ですが、仮執行宣言は阻止できません)。
また、債務者は「仮執行宣言付き支払督促」を受け取った後でも、2週間以内に督促異議を申し立てれば、通常訴訟での審理に移行させることができます。
ただし、この段階で強制執行をストップさせるには、別途、裁判所に対し、「執行停止」の手続を申し立てなくてはなりません。
アコムならば、原則として60回(5年)以内ならば任意整理について合意できるケースが多いです。
5年は最長に近い期間になりますので、アコムの借金は任意整理により3〜5年程度で完済が見込めると考えると良いでしょう。
金融業者の中には任意整理に応じてくれない会社はありますが、アコムは任意整理に応じています。
現実的な返済プランさえ提示できれば、アコムは比較的任意整理に合意してくれるでしょう。
しかし、交渉を有利に運ぶためには、弁護士や司法書士に依頼をすることが不可欠と言えるでしょう。
(弁護士・司法書士でなければ、そもそも交渉の席についてくれないというケースも多いです。)
借金を減額するという意味で、任意整理には大きなメリットがありますが、デメリット(注意点)も0ではありません。
例えば、信用情報機関に任意整理をしたという情報が登録されることでいわゆる「ブラックリスト」状態となり、その後の借入やクレジットカードの作成の審査に落ちてしまいます。
しかし、ブラックになることで任意整理後の経済的な生活を立て直せると前向きに捉えることはできます。
債務整理は借金問題を解決するために有効な手段であり、アコムの借金も債務整理で解決が可能です。
任意整理は、個人再生や自己破産とは違い、裁判外で債権者と交渉して合意を目指すため、手続きが早く終わり費用も安く済むのが特徴です。
しかし、任意整理・個人再生・自己破産の中のどれが最適な方法で、デメリットも少なく借金を解決できるのかは、一般の方が判断することが難しい事柄と言えます。
アコムの借金にお悩みなら、弁護士・司法書士へ債務整理についてご相談ください。
弁護士・司法書士は法律の専門家です。任意整理をはじめとした借金問題解決方法である債務整理についての知識や経験を豊富に持っていますので、相談すれば個々の状況に合った最適なアドバイスやサポートを受けられるでしょう。
さらに、弁護士ならば法的手続きに移行してしまった後の和解や異議申し立てについてもトータルでサポートが可能です。
様々な選択肢を総合的に考慮し、最適な方法を提案してくれるでしょう。
滞納したまま放置していると、信用情報に傷がつきますし、最悪法的措置を取られ財産を失ってしまいます。そうなる前に何らかの手を取るべきです。
アコムの借金は必ず解決できますので、お一人で悩まず、当サイトがご紹介している事務所の無料相談をご利用いただければと思います。