債権回収会社(サービサー)から取り立てがきたらどうなる?
借金を長期に渡り返さないでいると、債権回収会社(サービサー)から郵便等で連絡が来ることがあります。債権回収会社から連…[続きを読む]

株式会社セディナ債権回収(以下、セディナ債権回収)は、債権回収業を法務大臣により許可された債権回収会社(サービサー)の一つでした。
2023年10月1日付でアビリオ債権回収株式会社と合併し、セディナ債権回収は解散しました。
「債権回収」とは、債務者(お金を借りた人)が債務を履行せずに借金を滞納している場合や、督促の連絡を無視しているような場合に、債権者(お金を貸した人)が債務(借金)の回収を目指す活動のことを指します。
セディナ債権回収(現アビリオ債権回収)は、銀行や消費者金融など、主に法人の債権者から債務回収の委託を(あるいは債権の譲渡を)受け、法的手続を含む債権回収業務を行います。
「セディナなどという会社からお金を借りた覚えはない!」という場合でも、セディナ債権回収は債権者の代理人として連絡してきているので、滞納している債務者はセディナ債権回収と返済についてのやり取りを進めることになります。
本記事では、セディナ債権回収から取り立てを受けている方に向けて、その解決策を解説していきます。
目次

セディナカードなどを発行している「株式会社セディナ」の関連会社である株式会社セディナ債権回収は、「株式会社シーエフ債権回収」と「エムシーエス債権管理回収株式会社」の合併により2011年に誕生しました。
「株式会社セディナ」は、2019年に三井住友カード株式会社の完全子会社となりました。
そして、2020年7月にはSMBCファイナンスサービス株式会社と合併し、社名を株式会社セディナからSMBCファイナンスサービス株式会社に変更しています。
このような沿革から、三井住友フィナンシャルグループ傘下の債権者から債権の回収を受任することが多く、三井住友銀行、三井住友VISAカード、オーエムシー(OMCカード)、クオーク、セントラルファイナンス(CF)のほか、セディナ、SMBC債権回収、プロミス、モビット、ゴールドポイントマーケティングのような会社から借入をしている方は要注意です。
これらの借金を長期で滞納していると、セディナ債権回収から督促の連絡が来ることが考えられます。
なお、セディナ債権回収は2023年10月1日付でアビリオ債権回収株式会社と合併していますので、現在は上記の会社の債務もアビリオ債権回収株式会社の名義で取り立てをされると思われます。
「セディナ債権回収の名前を名乗る者から、身に覚えのない請求をされた」という事案は、実はセディナ債権回収にも寄せられていました。
セディナ債権回収は合併前、「当社からSMS(ショート・メッセージ・サービス)やメールを使ってご連絡することはございません」と案内していました。
ただし、合併先のアビリオ債権回収はSMSで連絡することがあり、その発信元の番号として0120-04-9292を案内しています(アビリオ債権回収「お問合せ」)。今は「SMSで来たから詐欺」とは言い切れません。心当たりがないときはSMSのリンクを開かず、公式サイトに載っている番号に自分からかけて確かめましょう。
詐欺業者は、債権回収会社と類似した社名や商号を騙り「債権を譲り受けた」「債権回収の委託を受けた」などと連絡をしてくるそうです。
法務省も、「セディナ債権」という、実在の債権回収会社に似た名前を名乗る業者の情報を載せて、注意を呼びかけています(法務省「債権回収会社と類似の名前をかたった業者による架空の債権の請求に御注意ください」)。セディナ債権回収はすでに無くなっているので、今「セディナ債権回収」や似た名前で請求が来たときは、特に注意しましょう。
しかし、身に覚えがないのならば慌てず、不審な電話・文書・Eメール・携帯メール等の催促がありましたら、速やかにアビリオ債権回収の窓口までお問合せください。
【アビリオ債権回収株式会社お問い合わせ窓口】
東京第一事業部:TEL.0120-04-9292※セディナ債権回収は2023年10月にアビリオ債権回収と合併しました。旧セディナ債権回収の借金についても、アビリオ債権回収の窓口で確かめましょう。
なお、検索されることの多い06-7638-3714は、セディナ債権回収やアビリオ債権回収ではなく、中央債権回収株式会社が自動音声(オートコール)で使う発信元の番号です(中央債権回収「お問い合わせ」)。
また、当サイトでは、債権回収会社や債権回収を行う弁護士事務所の電話番号を検索できるツールを無料で提供しています。
こちらの判定に出ないからと言って絶対に詐欺業社であると保証できるわけではありませんが、判定に出れば詐欺である可能性は低いと言えるでしょう。

セディナ債権回収をはじめとした債権回収会社(サービサー)が督促・取り立てに関わる場合、以下のような状況が起こる可能性があります。
債権回収会社は、元債権者の代わりに債務者に督促を行い、返済についての交渉を試みます。
当然ながら、滞納している負債の支払いを促すために、セディナ債権回収は債務者に対して督促状や通知を送付するでしょう。
債権回収会社が督促を続けているにも関わらず債務者が支払いを行わない場合、セディナ債権回収は法的手続を進める可能性があります。
こうなると、支払督促の送付や訴訟の提起の後に、給与や預貯金の差し押さえにまで発展するでしょう。
債権回収会社は法律に基づいて行動する必要があるため、違法な取り立てや手続きは行われません。
しかし、だからと言って無視を続けると、合法的かつ粛々と法的手続きを進められていきます。
差し押さえを回避するためにも、セディナ債権回収から督促が来たら、以下の対応策をご検討ください。
セディナ債権回収に借金が委託あるいは譲渡されている場合、最後の返済から相当年数が経過しているケースも珍しくはありません。
そこで、債権回収会社から連絡が来たら、安易に対応せず、まずは弁護士や司法書士に相談して時効の確認をしてもらうことをお勧めします。
日本の民法によると、消費者金融や銀行、クレジットカードなどの企業から借りたお金の時効期間は5年です。
つまり、返済期限や最後の返済から時効期間が経過すると、債権者は債権の回収ができなくなる可能性があるということです。
ただし、時効期間が経過したからといって、それだけで借金を完全に消滅させることはできません。
債務者は、債権者に対して時効の成立を主張する(=消滅時効を援用する)必要があります。
援用をするよりも前に時効の更新・中断に関わる事由が発生していると、時効のカウントは振り出しに戻っていることがあります。
これについては慎重に確認する必要があるため、一度弁護士や司法書士にご相談ください。
時効が成立していない場合(援用ができない場合)、セディナ債権回収を相手に借金の減額交渉をすることも考えられます。
セディナ債権回収からの請求は一括払いであることが通常ですが、現実的かつ計画的な返済計画を提示すれば、分割払いを受け入れてもらえる可能性もあります。
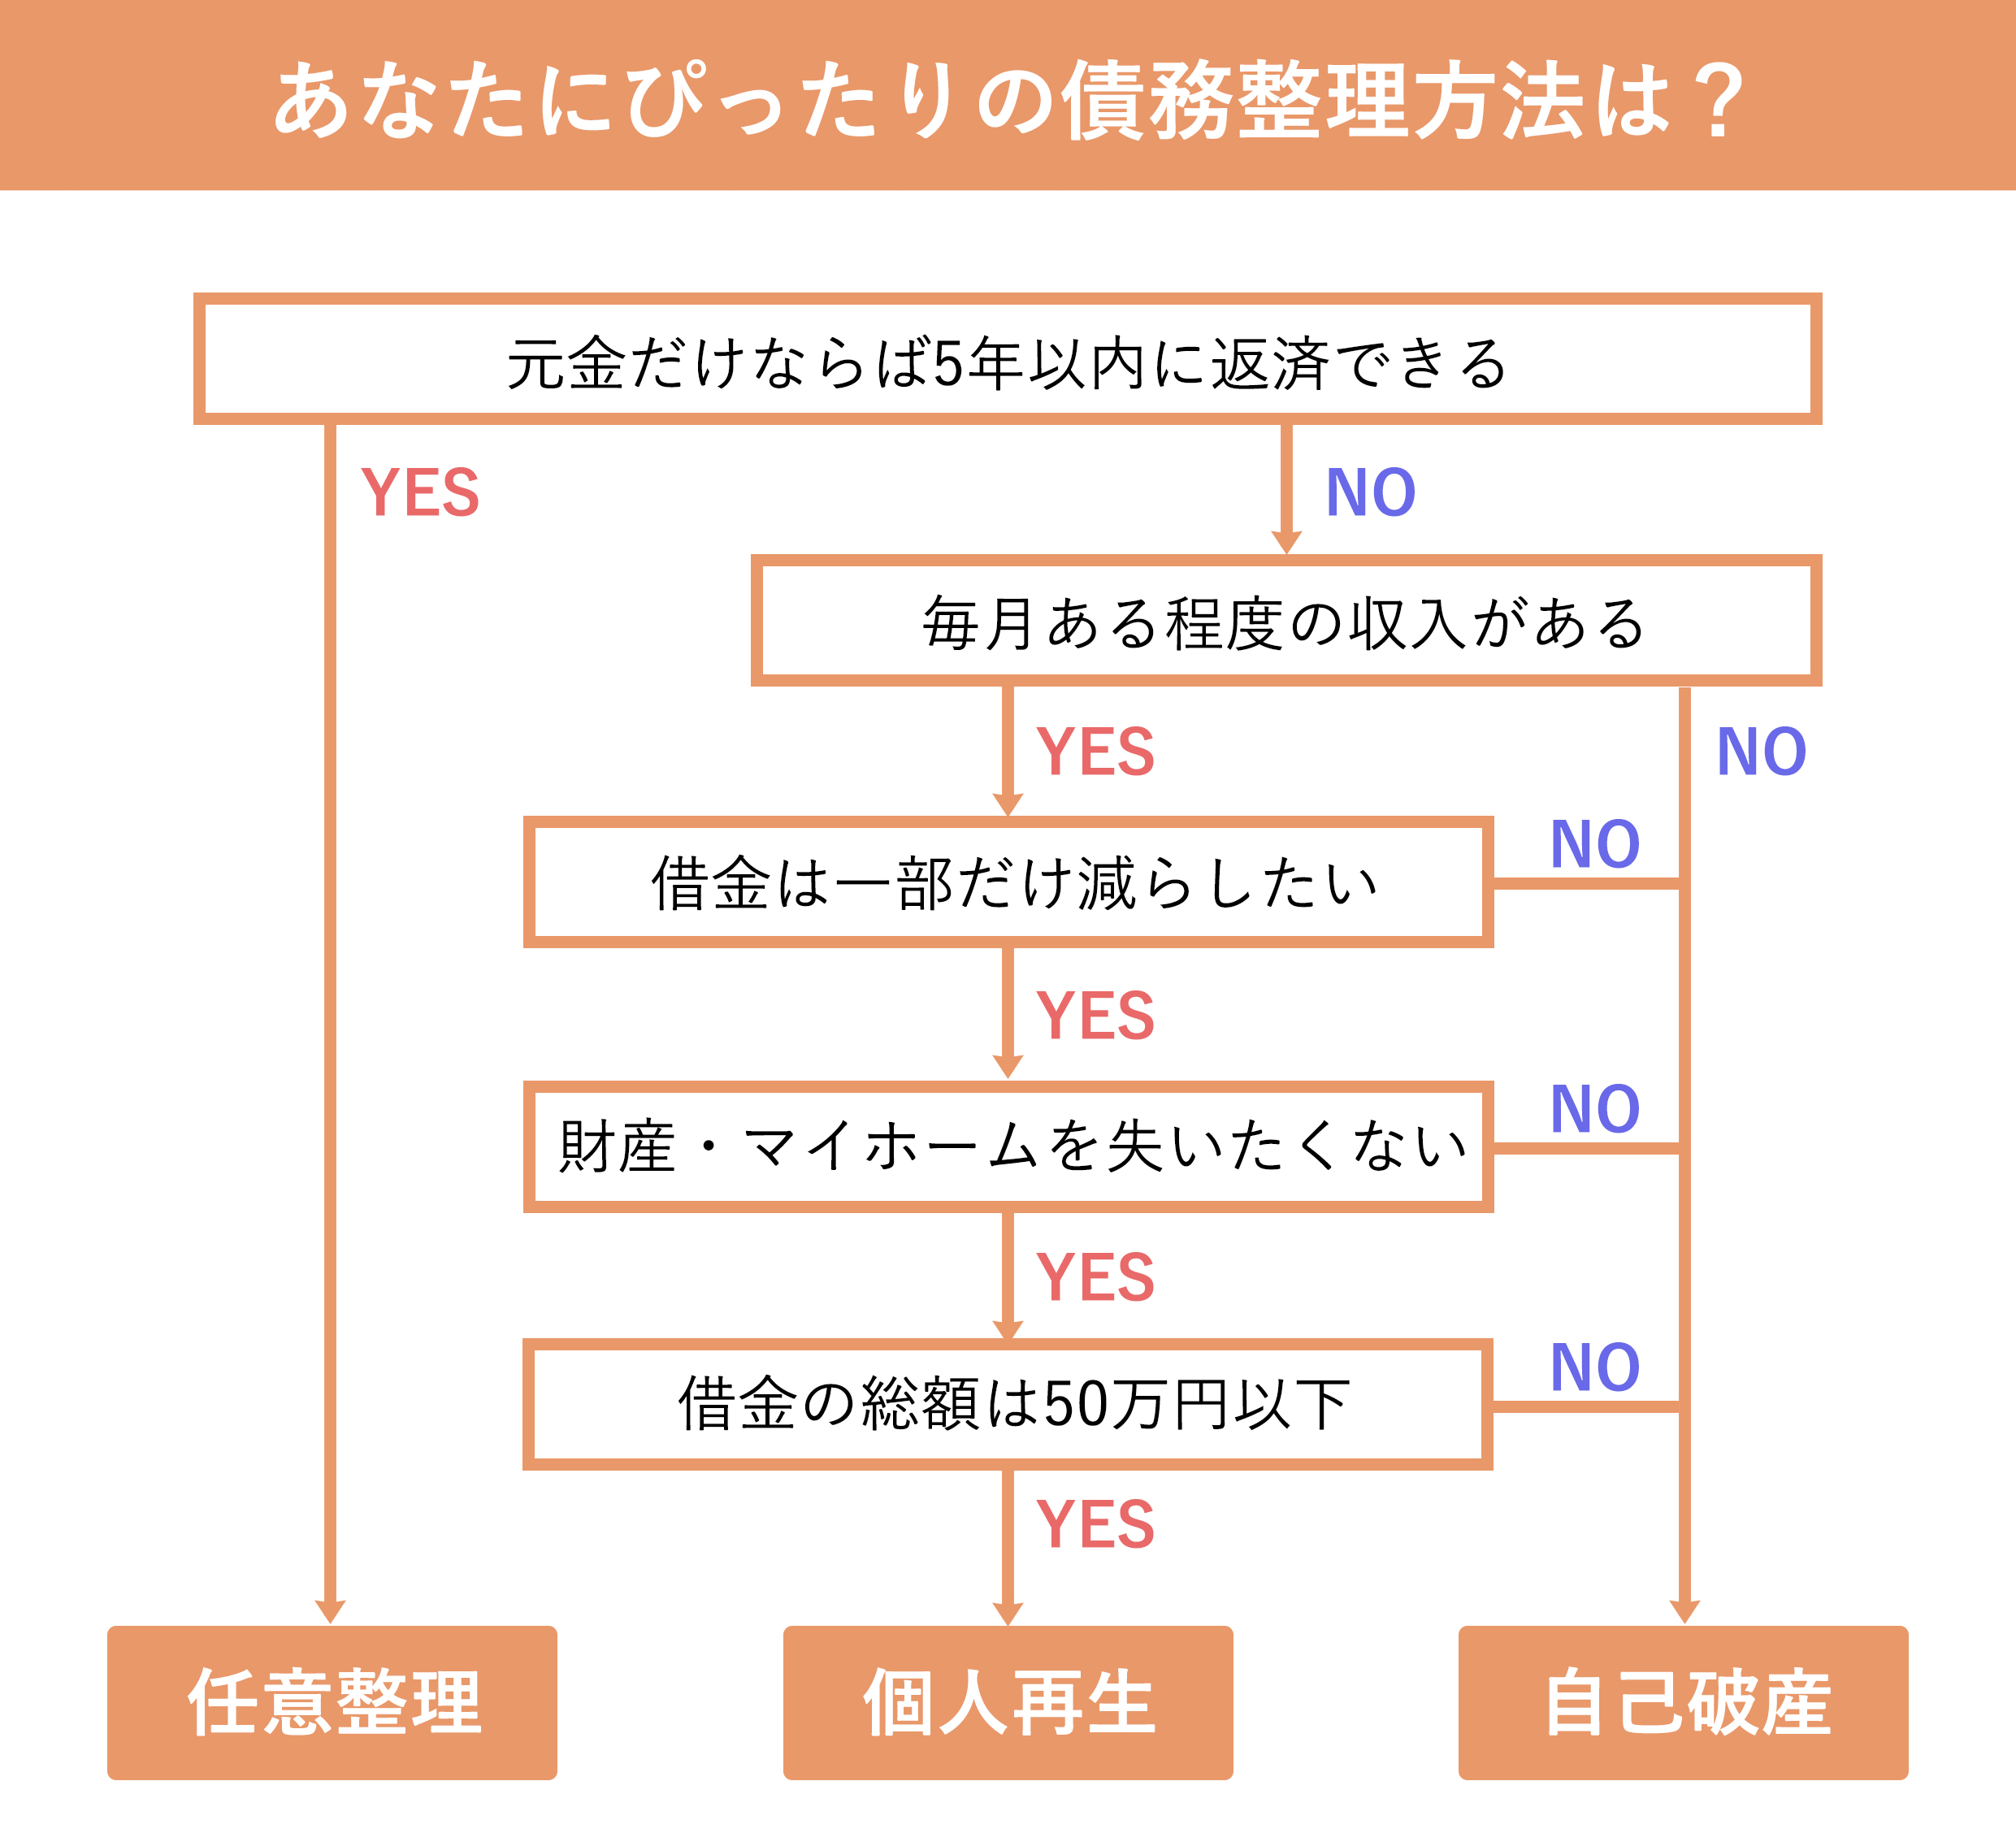
また、弁護士や司法書士に依頼して「任意整理(債務整理)」をすれば、将来利息や遅延損害金をカットした上で、3〜5年程度の分割払いをすることに合意してもらえるケースもあります。
任意整理では、債務者と債権者が裁判外で個別に交渉し、新たな支払い計画が作成されます。
こちらに不利な合意内容を取り付けられたり、そもそも交渉の席につくことを拒絶されたりすることを防ぐため、任意整理は債務整理に強い弁護士や司法書士の支援を受けることがお勧めです。
任意整理による減額も難しい・任意整理の交渉が決裂した・任意整理で減額しても払いきれないほど借金が膨大などのケースでは、個人再生や自己破産を選択するべきかもしれません。
これらはどちらも裁判所に申し立てをする手続きで、借金を元本から大きく減額あるいは免除してもらうことができます。
個人再生手続きでは、借金を元本から1/5~1/10程度に圧縮し、3年程度で完済するための再生計画(返済計画)を立てて裁判所に認めてもらいます。
無事に完済できれば、圧縮した分の債務は免除してもらうことが可能です。
自己破産手続きでは、債務者が持つ価値ある資産を一部売却(生活必需品や今後の生活に必要な財産は残すことができます)して返済に充て、残りの借金の全部を免除してもらいます。
債務整理は、債務問題を解決するための合法的な手続きです。
セディナ債権回収から督促・取り立てを受けている借金は、これらの方法で解決することができる可能性がほとんどですので、諦めずまずは専門家にご相談ください。